


距离黑五网一还有一段时间,但美国物流市场的“涨价预热”已经提前打响。对于跨境卖家而言,今年的旺季考验不仅在于订单量,更在于那张不断加码的物流账单。近期,FedEx、UPS、USPS以及Amazon Shipping接连放出费率调整消息,一场由多重附加费叠加引发的成本大考,已经摆在所有卖家面前。

连环动作:FedEx的涨价“组合拳”
今年物流费用的调整不仅来得早,而且维度更广。9月中旬,FedEx率先公布了2027年的费率调整信息,明确自2027年1月4日起,美国国内、出口及进口包裹标准牌价平均上调5.9%。然而,这只是序幕。
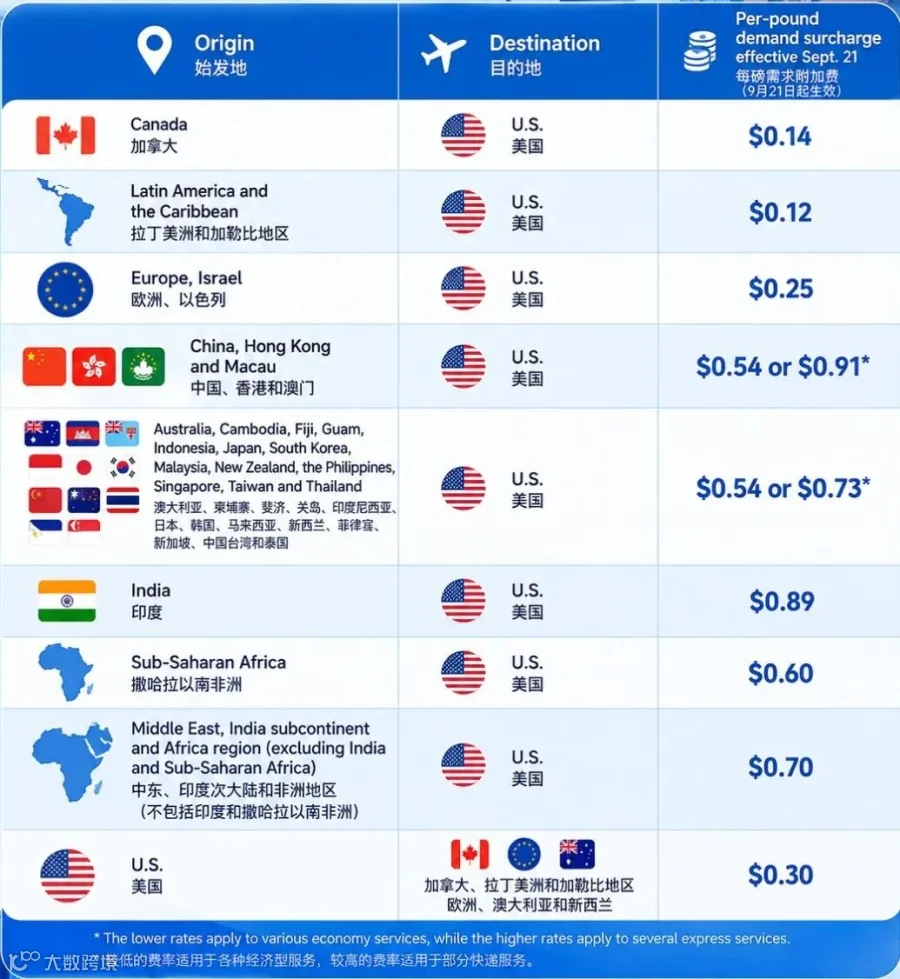
紧接着在9月21日,FedEx又针对进入美国的部分国际货物加收了新的“需求附加费”。对于中国大陆、香港及澳门发往美国的货物,这项附加费的最高标准达到了0.91美元/磅。不仅如此,自2027年1月18日起,纸质贸易文件费、纸质运单费以及部分国际住宅配送费也将迎来上调。这已经不是单一的调价动作,而是一套紧锣密鼓的“连环拳”。
与此同时,UPS和USPS也先后进入旺季费用调整周期,而Amazon Shipping则将部分更高收费的阶段,精准安排在了黑五、圣诞等核心消费节点。整个美国末端配送市场,正呈现出高度一致的涨价趋势。

单票几毛,累计数万:被放大的“隐形成本”
很多卖家对涨价的感知,往往停留在“基础运费”上。但真正挤压利润的,是那些难以预判的附加费。一票跨境包裹的最终成本,通常由基础运价、旺季附加费、燃油附加费、住宅配送费、偏远地区附加费,以及超重、超尺寸等费用共同构成。
单独看,某一项费用可能只涨了几毛钱,看似不痛不痒。但旺季期间,日均单量动辄攀升至数千甚至上万票。几毛钱的成本增量,经过数十天的放大,就会变成数万乃至数十万元的额外支出。这种“温水煮青蛙”式的成本累积,对于低客单价、低毛利的商品卖家来说,几乎是致命的。
谁的钱包最受伤?
在这场物流成本的波动中,四类卖家面临的压力最为直接:
一是美国订单占比较高的卖家,基数越大,绝对成本的增幅越明显;
二是重度依赖国际快递直发的卖家,国际运输与末端派送的费率变化会最快传导到单票成本;
三是旺季订单波动剧烈的卖家,平时单量平稳,旺季瞬间爆发,临时调整渠道极其被动;
四是低客单价或低毛利商品卖家,物流成本每增加一点,利润空间就会被无情吞噬。
告别单一比价,旺季破局的核心逻辑
面对全链条的成本上涨,传统的“哪家快递便宜发哪家”的单一思维已经失效。旺季物流规划的核心,需要从“单票运费比拼”升级为“综合履约成本核算”。
一方面,卖家需要结合货物重量、目的地、时效要求和综合费用,重新评估渠道选择。多渠道组合、提前测算成本,比订单爆发后再临时抱佛脚要从容得多。
另一方面,优化仓储布局和备货节奏,是当前对抗物流成本波动最有效的手段之一。通过提前将货物批量备至美国本土海外仓,不仅能用头程海运的成本优势摊薄整体的物流支出,还能避开旺季国际快递高昂的附加费轰炸。同时,本土发货带来的1-3日达时效,不仅能降低买家因等待时间过长而放弃购物车的概率,更能为店铺赢得平台的流量倾斜。