按照FOB金额当月开票来确认收入的依据
 范范出口财会日记
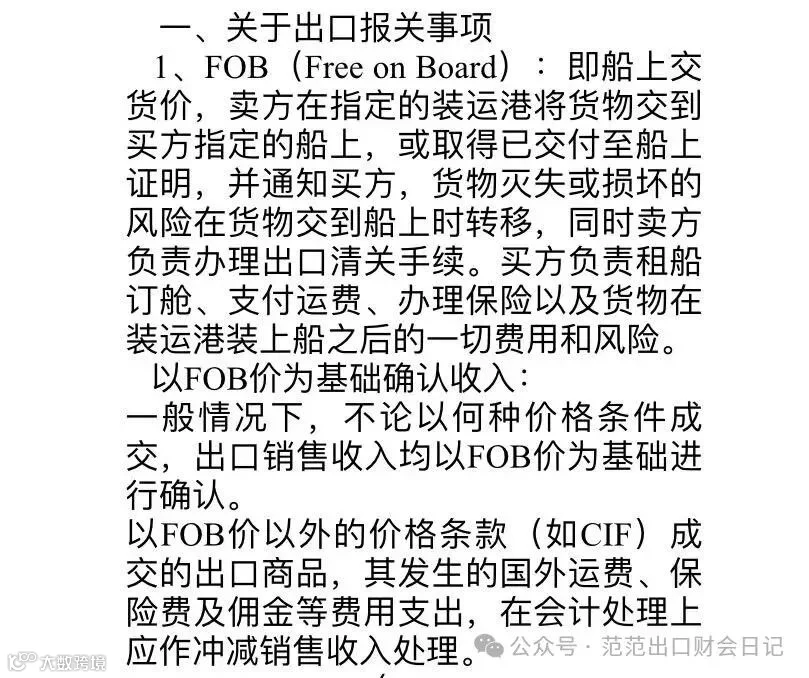
1、不管你成交的价格条款是怎样,是CIF还是EXW都要折算为FOB来作为确认收入的依据。
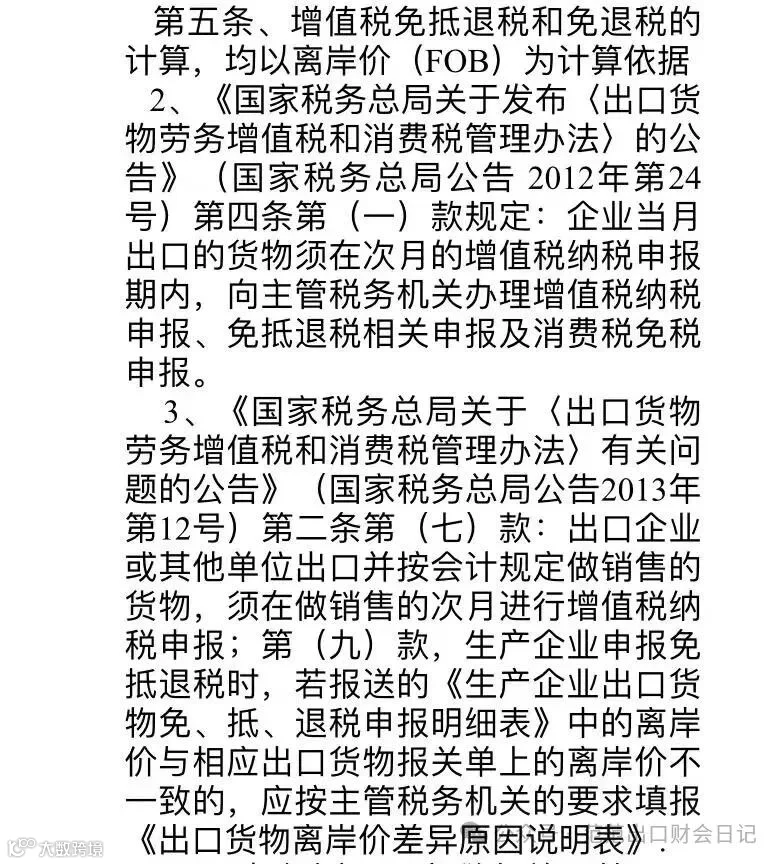
实际做的过程中CIF模式我们都用公式折算为FOB金额来开票,因为如果你按照CIF金额确认了收入再去冲减,这样就会导致我们海关推送的出口数据跟我们增值税报表申报的收入不一致,差额过大。对账起来比较复杂。因为海关的出口数据永远是FOB价格。
因此不管你出口的报关单模式是CIF、C&F、还是EXW开票确认收入都是折算为FOB金额开票。
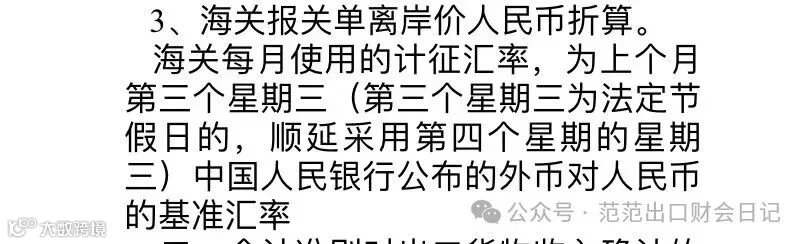
3、离岸价海关的汇率选择 注意这个是海关的汇率。不是我们做账的汇率
我们做账的汇率是根据出口当月的固定汇率来做账,这并不矛盾。正因为有这个差异。有时候会导致我们申报收入的数据跟海关系统的离岸价格有差异。这个误差是允许的。
这里再次强调,现在数据推送联网,一定要做到当月出口的报关单,及时确认收入。不可跨月确认,更不能跨年确认收入。不然申报时依然会出现比对异常。如下图所示: