


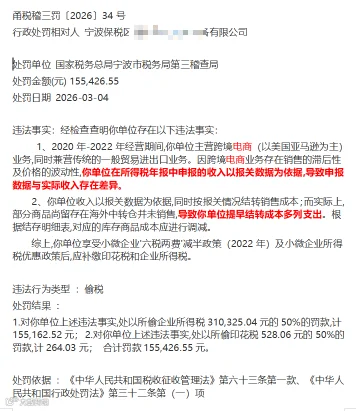
最近看一份卖家的税务稽查处罚决定书,越看越后背发凉。 甬税稽三罚〔2026〕34号。宁波保税区一家空气处理设备公司,主营跨境电商,以美国亚马逊为主,同时兼营一般贸易。2020-2022三年,因为仅用报关数据申报所得税,被认定偷税,罚款 15.5万。
金额不大,真正让小飞象倒吸一口凉气的,是这家公司的结构——它太像我们坂田、龙华、宝安九成的卖家了。
一套班子,两个口径,一个致命漏洞
这类公司通常长这样: 国内有工厂、有外贸公司,走0110出口B端订单; 同时在亚马逊、Tk上开店,做C端零售; B端收入老老实实按报关单确认; C端呢?货发到海外仓、FBA,平台收钱,进了境外账户。
过去十几年,这几乎成了行业默契:B端在海关、发票、银行流水里,藏不住;C端锁在平台后台,税务局拿不到,就等于没有。
报关单报多少,账上就认多少。平台那一边?反正没人知道。 过去几年、甚至是直到今天、还躲在一般贸易出口的公司名下。
为什么这家公司栽了?
税务局只用了两句话,刀刀见血:
第一,收入按报关数据报,和实际收入不一致。
第二,部分货还在海外中转仓没卖,就提前结转成本,多列支出。 翻译一下:货一出中国口岸,就按报关金额确认收入。可这批货到美国后,可能在FBA躺三个月,可能卖一半退一半,可能还在海外仓压着。收入报早了,成本也报早了,利润就是一笔糊涂账。
更要命的是,税局拿着平台报送的涉税数据,查的不是报关单,是库存结存明细表——一看还有货没卖,成本就该调减,收入就得重算。 它翻的不是你报了什么,而是你没卖掉的那部分。
到那时,B端报关单做得再漂亮,C端就是裸奔。
2025年7月1日之后,数据藏不住了
从2025年7月1日起,平台开始报送涉税数据。 这意味着,很多藏在一般贸易公司名下的C端店铺销售数据,会逐步浮出水面。
以前靠"报关单不体现"来掩盖的那部分平台收入,以后不再是秘密。税务局拿着平台数据和报关数据一比对,缺口一目了然。
你报了的,它知道;你没报的,它也会知道。
那怎么优化?先分家,再记账
这几年小飞象反复跟客户讲一句话: 用来采购、报关、出口的主体,跟开店铺的主体,一定要分开。 不是为了让谁"避税",恰恰相反——是为了让每一笔收入都有地方待,每一笔成本都有人来认。
具体怎么做? 先分家,再记账。
小飞象出海敲黑板啦:采购、报关、出口的主体,一定要跟开店铺的主体分开。这不是为了避税,而是让每一笔收入和成本都有明确归属。
一、主体分开。运营公司负责采购、生产、人员及境内成本;店铺公司持有亚马逊、TikTok等店铺,进行C端销售。
二、合同真实。双方供货或提供仓储、物流、IT等服务,要签真实合同,价格合理、人员工时和成果留痕,让关联交易有据可依。
三、各记各账。运营公司核算采购、报关和B端收入;店铺公司按平台订单和结算单确认C端收入,承担佣金、广告、退货和仓储成本。
四、库存分开。货在谁名下、卖了多少、退了多少、滞销多少,按主体分别建账,不能再“一报关就全算卖完”。
五、三流对应。资金流、合同流、货权流逐笔对应到订单和主体。个人账户代收、对敲、备付金不是行业惯例,而是定时炸弹。
有超大销售额的亚马逊等店铺的公司,如果还在用于混杂0110报关出口的,赶紧行动,拆除风险吧!