老王的香港公司今年赚了钱。
他想把钱装进自己口袋,通常有两条路:一是给自己发工资(或者以董事身份拿董事酬金),二是年底给股东分红。
朋友跟他说:"工资要交税,分红不用。" 这话对吗?
对一半——工资确实要交 "薪俸税",分红也要分情况看。今天就把薪俸税一次讲清楚。

薪俸税是什么?
香港有三大直接税:利得税(公司利润)、薪俸税(个人收入)、物业税(租金收入)。薪俸税管的,就是 "个人"。
判断标准很简单:你在香港受雇任职,从雇主那里拿到的钱,基本都算薪俸税的范围——工资、佣金、花红(奖金)、津贴、小费、董事酬金,统统算。
反过来,有几类钱在香港是不算薪俸税收入的:
·股息分红:公司派给你的股息,不算薪俸税;
·资本利得:香港没有资本利得税,买卖股票、房产赚的差价,一般也不算(除非频繁交易被认定为在做生意);
·银行存款利息:一般也不在薪俸税范围。
薪俸税到底怎么交?
搞清 "哪些算、哪些不算",是理解香港税制的第一步。如下图所示:
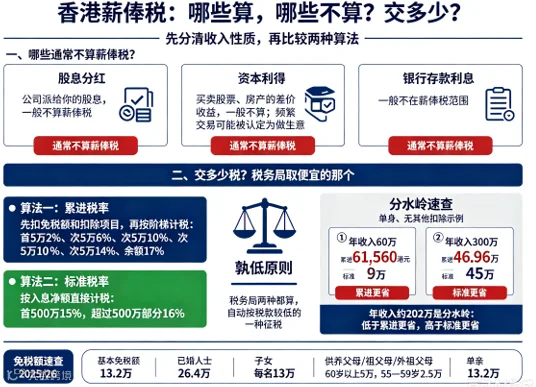
先扣掉免税额和扣除项目,剩下的 "应课税入息实额" 按阶梯算:
·首5万港元:2%
·次5万:6%
·次5万:10%
·次 5 万:14%
·余额:17%(最高边际税率)
按 "入息净额"(总收入减扣除,不减免税额)直接算:首500万按15%,超过500万的部分按16%。
税务局会两种都算一遍,自动按税款较低的那种征税——这就是 "累进与标准孰低" 原则。
举例①:单身老王年收入60万,无其他扣除
基本免税额13.2万→应课税入息实额=60−13.2=46.8万
累进:前20万共1.6万+26.8万×17%=61,560港元
标准:60万×15%=9万
取低:交61,560港元
举例②:年收入300万
累进:约46.96万
标准:300万×15%=45万
取低:交45万
规律很明显:收入越高,标准税率越划算。
在单身、无其他扣除的情况下,年收入约202万港元是个分水岭——低于它,累进更省;高于它,标准更省。
分红不用重复缴税
香港是 "单层税制":公司赚的钱,先由公司交利得税;
剩下的利润派给股东,香港不再对股息收第二次税——没有股息税,也没有预扣税。

所以对香港股东来说:拿分红,个人层面不用交税。
这也解释了为什么很多香港老板 "少拿工资、多分红":工资要交薪俸税,分红在香港免税。
不过要拎清三点:
1.董事酬金、工资属于薪俸税范围,该报还得报,不能全用 "零工资" 替代——公司要有合理的经营实质;
2.如果你是内地居民股东,从香港公司拿的分红,还要看内地税法——香港免税不等于内地免税,可能要在内地申报个税,务必咨询专业人士;
3.分红的前提是公司有 "可分派利润",股东分红决议、账目记录都要合规。
注意免税额
2025/26课税年度的主要免税额:
·基本免税额:13.2万(人人都有,2025/26年度)
·已婚人士免税额:26.4万
·子女免税额:每名13万(第一到第九名都有,另有额外子女免税额·每名13万)
·供养父母/祖父母/外祖父母:60岁及以上每名5万;55–59岁每名·2.5万
·单亲免税额:13.2万
常见扣税项:强积金供款每年最多扣1.8万;个人进修开支最高10万;自住物业贷款利息最高10万。
举例③:已婚老王,两个孩子,年收入100万
·免税额合计:已婚26.4万+2名子女26万=52.4万
·应课税入息实额=100−52.4=47.6万
累进:前20万 1.6万+27.6万×17%=62,920港元
标准:100万×15%=15万
取低:只交62,920港元
对比一下:同样年收入100万,单身人士按累进要交约13万,已婚两孩家庭只交6.3万——免税额的差距就是这么大。
所以报税时,符合条件的免税额和扣除项一个都别漏。
提醒:2026/27课税年度起,基本免税额已上调至14.5万、已婚人士29万、每名子女14万、供养60岁以上父母每名5.5万。
报税小常识
1.课税年度:每年4月1日至次年3月31日;
2.税务局通常在5–6月寄出个别人士报税表(BIR60),一般需在一个月内交回(委任税务代表可申请延期);
3.香港有暂缴税制度:第一年先按预估收入交暂缴税,次年按实际评税多退少补;
4.报税表要如实申报,虚报、漏报被查到,轻则补税罚款,重则惹上麻烦。
一句话概括来说,打工收入按累进(最高17%)或标准税率(15%/16%)两者取低来交,免税额能省一大笔;
分红在香港不重复征税——但内地股东要额外留意内地税法~

 官网:http://www.peiyaoguoji.cn/
一个股东开了好几家香港公司,利得税怎么交呢?能吃好几份低税率优惠?
高才通有「一半」主动放弃续签:不是香港太难,是误解了这个身份的本质!
汇丰ONE重大变动!蓝狮子万事达卡抬高至100万港币门槛,老用户权益不受影响
人口751.83万、申请首七个月破2.2万:高才通申请条件要变吗?