

作者|曹思颀
过去一年,蔚来在新车发布中刻意淡化「换电」标签,但市场表现未受波及:第三代 ES8 上市一年销量破 15 万台,ES9 上市四个月交付超 3 万台。如今,换电业务迎来关键转折。
9 月 28 日,吉利控股旗下易易互联以 100% 股权及 6.4 亿元现金入股蔚来能源,持有其 30% 股份。双方将共建 C 端换电标准,吉利计划开发面向 C 端的换电车型;同时,蔚来反向入股吉利旗下浩瀚能源 10% 股份。
此举标志着「换电」正从蔚来的营销卖点,转型为一门独立的商业化生意。
比资金更关键的是规模效应
6.4 亿元仅占蔚来二季度末 567 亿元现金储备的约 1%,且蔚来已实现正向经营现金流。因此,此次合作的核心并非融资,而是通过规模效应提升换电网络的运营效率。
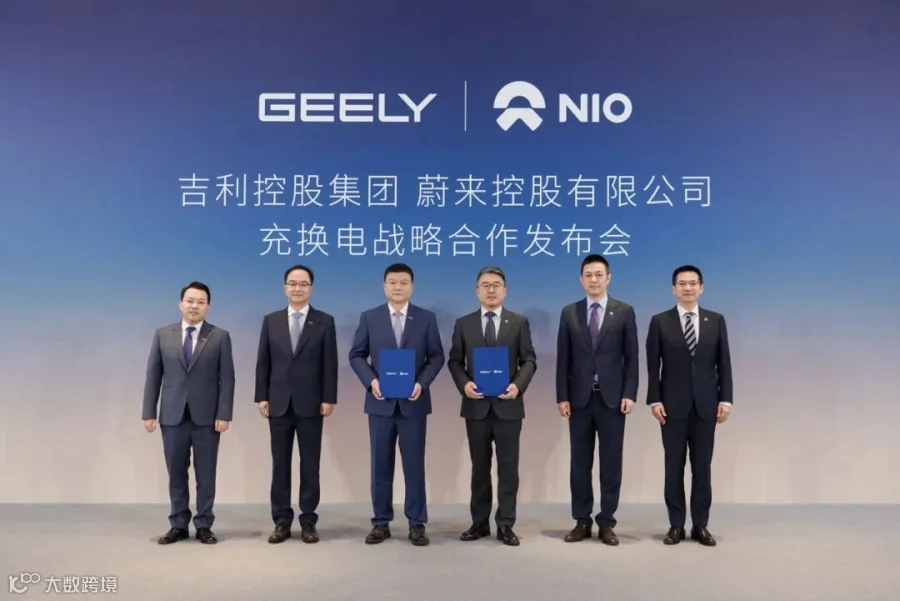
合作发布会签约现场 | 图片来源:蔚来
换电属于重资产行业,土地、设备及运维成本固定,盈利关键在于日均服务量。李斌将其类比为云服务:前期高额投入需依靠后期用户规模摊薄成本。据透露,第四代换电站日均换电 40-50 次即可盈亏平衡,部分长三角站点已达此水平。
提升规模的途径有二:一是增加自家销量,二是推动行业标准统一,吸纳其他品牌车辆进入网络。易易互联主营 B 端营运车辆换电,拥有超 470 座站点。其日均单站换电频次达六七十次,远超盈亏平衡线。
未来想象空间巨大。吉利 CEO 安聪慧表示,曹操出行车队及吉利正在开发的 Robotaxi 将全面采用蔚来换电技术。Robotaxi 作为自动驾驶车辆,天然契合自动换电模式。蔚来总裁秦力洪指出,营运车高频补能需求可显著提升换电站利用率,预计每辆车日均节省 90 分钟,营收提升 15%-20%。
短期内,吉利营运车尚无法直接使用蔚来 C 端网络,双方需并行运营两套体系。但供应链、研发及运维等环节的整合,将率先带来规模效应。
从附属配置到独立商业实体
蔚来能源现有换电站 4126 座。双方设定目标,至 2030 年累计建成 1 万座,这意味着未来四年需新增近 6000 座。若达成,其规模将达全国加油站总数的三分之一。
针对 C 端合作,公告仅提及吉利将开发换电车型,具体规划待后续公布。对于老车主担忧营运车挤占资源,秦力洪解释称,网络密度提升将优化用户体验:站点越多,调度越灵活,排队现象越少。
扩张需要巨额资金支持。按五代站单站 140 万元成本计算,新增 6000 座需投入超 80 亿元。此次交易使蔚来能源获得 160 亿元独立估值,并引入产业股东,改变了以往 solely 依赖蔚来输血的局面。

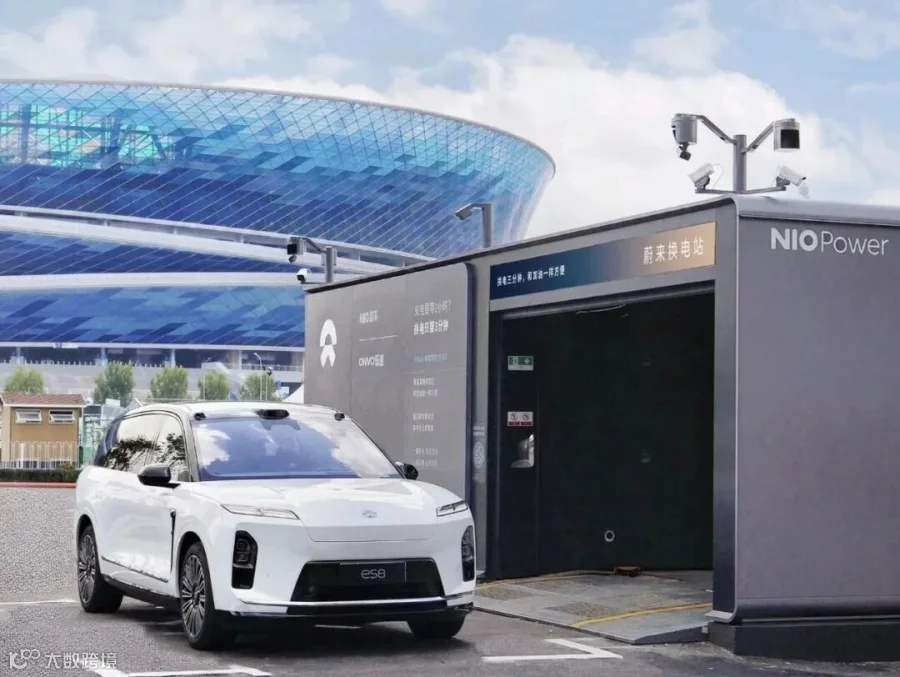
蔚来第五代换电站,兼容旗下 3 个品牌的所有车型 | 图片来源:蔚来
交易后,蔚来持股 63.6% 保持控股,吉利持股 30%,武汉光创持股 6.4%。吉利还保留在两年内或下一轮融资前追加投资至 34% 的权利。这种架构使蔚来能源更像一家需独立核算、拓展外部客户的公司,而非单纯的售后部门。
李斌表示,中国车企应从各自为战转向技术路线收敛,减少重复投资。尽管竞争依然存在,但在补能领域,合作共建开放平台更符合商业逻辑。换电业务正从「各家修路」转向「共同修路、各自跑车」的新阶段。