


近期,国家税务总局孝感市税务局第一稽查局依法查处湖北睿澳电子科技有限公司(以下简称“睿澳科技”)骗取出口退税案。经查,该企业于2020年至2023年间通过虚开增值税专用发票、签订虚假购销合同等手段,骗取出口退税169.65万元。2024年10月,税务部门依法对其作出追缴税款、处一倍罚款及停止办理出口退税一年半的处罚。目前,案件已移送检察机关审查起诉。同时,依据“一案双查”机制,大悟县税务局4名存在执法过错的税务人员被追究责任。
异地代办暴露异常 数据核查锁定疑点
前期,相关部门推送线索显示睿澳科技涉嫌接受虚开增值税发票骗税。检查人员调取涉税信息发现,该大悟县企业未在当地申报退税,而是跨省委托外省外贸综合服务企业代办,经营模式违背常规。
依托税收大数据分析,检查人员发现多处异常:作为电子产品生产企业,其水电耗用长期低位,实际能耗与产能严重不匹配。2023年增值税申报金额小幅下降,电费却骤降约80%。此外,该企业近三年未申报房产税及房屋租赁印花税。
更可疑的是,企业公示的经营人员疑似“替身”。法定代表人为一名六旬外省人员,财务负责人为兼职代账会计,两人均称未参与经营决策,对业务细节一无所知。鉴于上述疑点,孝感市税务局第一稽查局组建专案组立案检查。
虚构交易链条 关键证据戳穿伪装
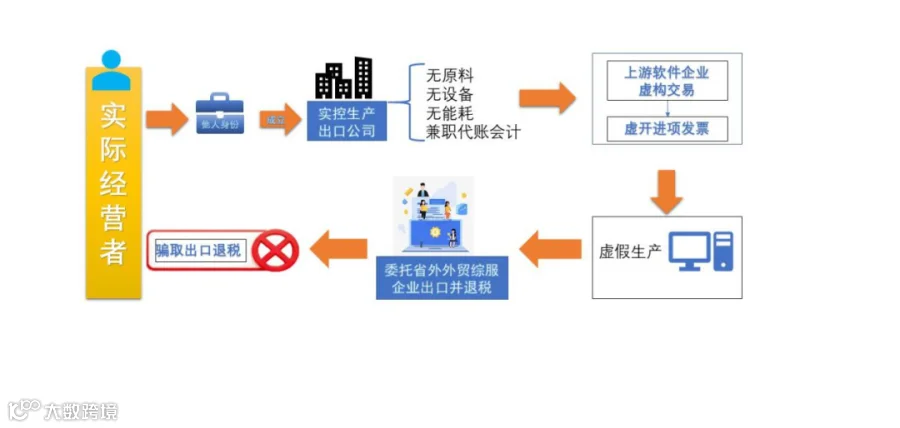
尽管系统显示睿澳科技状态正常且有资金流转,但实地核查发现其原生产经营场地已变更,现场无涉案痕迹,亦无原材料及成品。进一步分析显示,该企业从外省软件公司购进“智能分段式按摩座椅控制系统”,取得专票后以“智能按摩椅主板”名义出口并申请退税。
通过追踪厂房租赁协议、电费单据及物流信息,检查人员发现该企业无房租账务处理;提供的物流单据中仅有一张重1千克的顺丰运单,与生产经营规模极不相符。缺乏固定场地、常态化记录以及能耗物流的严重背离,构成了证明其无真实经营的完整证据链。
专案组开展跨区域协同办案,联合上下游税务机关调取合同、追踪资金并实地核查。调查证实,上游企业无实质研发生产能力,业务全程虚构,进项发票均为虚开。在沟通中,法定代表人及财务负责人供出关键人物喻小红。
公安机关随后抓获喻小红。其供述承认是实际经营者,指使上游软件企业虚开增值税专用发票用于出口退税。结合下游协查资料,专案组固定了睿澳科技通过外贸综服企业骗税的全部证据。
依法严惩骗税行为 落实执法责任追究
依据《中华人民共和国税收征收管理法》第六十六条及国家税务总局相关公告,以假报出口等欺骗手段骗取退税的,由税务机关追缴税款并处一倍以上五倍以下罚款;构成犯罪的,依法追究刑事责任。代办退税业务发生骗税违法行为,生产企业为责任主体。
据此,孝感市税务局第一稽查局对睿澳科技作出追缴退税款、处一倍罚款及停止办理出口退税一年半的决定。案件经公安侦查终结后,已移送检察机关审查起诉。
案件查处后启动“一案双查”。经查,大悟县税务局1名税务人员在实地核查中不力、复函不实,导致监管误判,被给予党内严重警告处分;另有3名税务人员因实地核查不严、函调复函敷衍塞责,被追究税务执法过错责任。
来源:国家税务总局