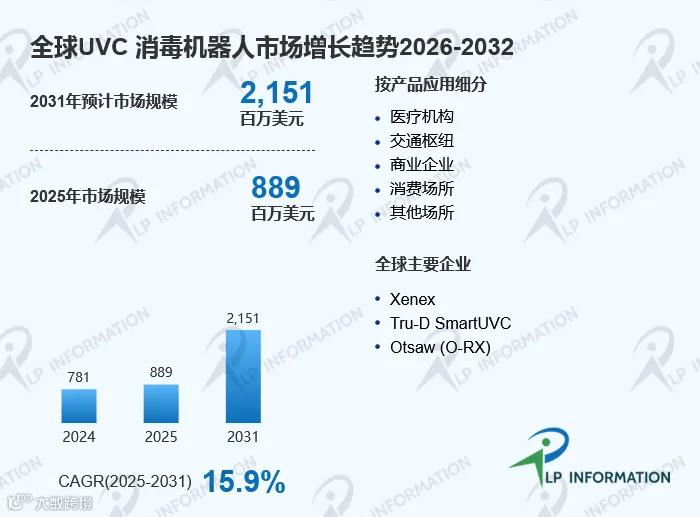
2025年全球UVC消毒机器人市场规模约为8.89亿美元,预计2031年将达到 21.51亿美元,2025年至2031年期间复合年增长率(CAGR)为 15.9%。UVC消毒机器人正在成为医疗机构、交通枢纽、商业空间以及公共场所提升环境卫生管理水平的重要设备。随着全球对感染控制、自动化服务和智能运维需求不断提升,UVC消毒机器人、紫外线消毒技术、智能清洁机器人逐渐成为智慧医疗和智慧公共空间建设的重要组成部分。
UVC消毒机器人主要利用短波紫外线破坏微生物DNA或RNA结构,从而降低细菌、病毒等微生物活性。相比传统人工消毒方式,该设备可以减少人员接触风险,提高消毒覆盖范围,并通过自动导航系统完成定时、定区域消毒任务。近年来,医疗机构、机场、车站等场景对于自动化消毒设备的需求持续增加,推动行业向智能化和精准化方向发展。
定义:UVC消毒机器人结合紫外消毒与移动机器人技术UVC消毒机器人是一种集成紫外消毒模块、移动控制系统、环境感知系统和智能管理平台的自动化设备。设备通常通过自主导航、路径规划以及传感器识别功能,在指定区域内完成消毒任务。
根据消毒技术不同,UVC消毒机器人主要包括紫外汞灯消毒和UVC-LED消毒两类。传统紫外汞灯技术具有成熟度高、输出功率较强等特点,目前仍然是市场主要应用方式。UVC-LED技术则具有体积小、响应速度快、寿命长等优势,随着LED技术进步,正在逐步扩大应用范围。
与传统人工喷洒消毒方式相比,UVC消毒机器人能够减少人工操作,提高消毒过程标准化水平。同时,设备可以通过数据记录功能追踪消毒时间、区域和运行状态,为管理人员提供数字化管理依据。
竞争态势:海外企业占据早期市场,中国厂商加快技术追赶全球UVC消毒机器人市场主要参与者包括Xenex、Tru-D SmartUVC、UVD Robots、Otsaw(O-RX)、Warrington Robotics、Dimer UVC Innovation以及钛米机器人等企业。
从市场发展阶段来看,北美企业在医疗消毒机器人领域布局较早。Tru-D SmartUVC和Xenex凭借医疗机构应用经验和产品认证体系,在早期市场中占据较高份额。根据行业数据,2019年Tru-D SmartUVC占全球市场约35%的份额,Xenex市场份额超过31%。
近年来,中国企业不断进入该领域。钛米机器人、优艾智合、斯坦德机器人、井智高科、复瞻智能等企业结合国内医疗、工业和公共服务场景需求,推出具有自主导航和智能管理功能的消毒机器人产品。
目前行业竞争正在从单一消毒功能向综合智能服务方向发展。企业需要提升机器人移动能力、消毒效率、数据管理能力以及场景适应能力,才能满足不同客户需求。
产品结构与需求场景:医疗机构仍是核心应用市场从产品类型来看,紫外汞灯消毒仍是当前市场的重要产品类别。该技术发展时间较长,设备成本相对可控,因此在医院、实验室以及大型公共空间中应用较多。
UVC-LED消毒机器人正在成为新的技术方向。LED光源具有启动速度快、结构灵活和使用寿命较长等特点,适合小型化和智能化设备发展。随着LED成本下降,该技术在商业空间和家庭相关应用中可能获得更多机会。
从应用领域来看,医疗机构是最大的应用市场。数据显示,2019年医疗机构占UVC消毒机器人应用市场超过49%。医院对于感染控制要求较高,病房、手术区域、隔离区域等场景需要稳定、高效的消毒方案,因此成为设备主要应用领域。
交通枢纽和消费场所也是重要市场。机场、车站、商场和大型商业空间人员流动量较大,对环境卫生管理提出更高要求。自动化消毒机器人能够减少人工压力,提高公共区域消毒效率。
区域布局与机会:北美保持领先,亚洲市场需求快速增长从区域市场来看,北美是全球UVC消毒机器人主要市场,2019年销量占比约60%。美国医疗体系较成熟,同时医院对于感染控制设备投入较高,因此推动市场发展。
欧洲市场约占全球市场12%。德国、法国、英国等国家重视医疗安全和公共卫生管理,对智能消毒设备保持稳定需求。欧洲市场更加关注设备能耗、安全性以及环保性能。
中国市场约占全球市场18%,是亚洲地区的重要增长市场。近年来,中国医院智能化建设不断推进,同时机场、地铁、商业中心等公共设施对于自动化清洁设备需求增加,为UVC消毒机器人提供应用空间。
印度、东南亚等地区随着医疗基础设施建设提升,也可能成为未来增长区域。部分地区由于人工消毒成本较高,更需要自动化设备提高卫生管理效率。
产业链与价值分布:机器人控制系统和紫外模块影响产品竞争力UVC消毒机器人产业链主要包括上游核心零部件供应、中游设备制造以及下游应用服务。上游主要涉及紫外光源、机器人底盘、电池、电机、传感器、控制芯片以及软件系统。
紫外光源是影响消毒效果的重要部件。光源波长、输出强度以及使用寿命都会影响设备性能。同时,机器人自主导航系统决定设备运行效率,包括路径规划、避障能力和环境识别能力。
中游制造企业需要同时掌握机器人技术和消毒应用经验。高端设备不仅需要完成移动消毒任务,还需要提供数据管理、远程控制和运行分析功能。
下游客户主要包括医院、机场、商业企业、学校以及公共机构。随着客户需求提升,设备供应商逐渐从产品销售转向整体消毒解决方案服务。
监管环境:医疗安全要求推动行业规范发展UVC消毒机器人涉及医疗卫生和公共安全领域,因此受到相关监管要求影响。医疗机构在采购设备时,通常关注消毒效果、安全性能以及产品可靠性。
紫外线消毒设备需要避免人员直接暴露在高强度UVC环境中,因此设备通常需要配备人体检测、自动停止和安全保护功能。安全控制能力成为产品竞争的重要因素。
美国关税政策变化以及全球供应链调整,也可能影响紫外模块、电池和电子元件采购成本。企业正在通过优化供应链、加强本地化生产以及提升核心零部件自主能力降低影响。
进入壁垒与未来演进:智能化和多场景应用成为发展方向UVC消毒机器人行业具有较高技术壁垒。企业需要同时具备机器人研发能力、紫外消毒技术能力以及应用场景理解能力。医疗市场还要求企业具备较完善的认证体系和售后服务能力。
未来,UVC消毒机器人将继续向智能化、轻量化和平台化方向发展。人工智能、视觉识别和物联网技术将进一步提升设备自主运行能力,使机器人能够根据环境变化调整消毒策略。
同时,UVC-LED技术发展可能推动设备更加小型化和节能化。除了医疗机构,未来商业楼宇、交通设施、教育场所和工业环境也可能成为新的应用领域。
总体来看,UVC消毒机器人市场将在公共卫生需求、智慧空间建设以及自动化服务趋势推动下持续发展。具备核心机器人技术、稳定消毒能力和行业服务经验的企业,将在未来市场竞争中获得更大机会。