


2010年前后,有棵树、安克创新、环球易购等跨境电商企业相继成立,开启了行业第一波创业潮。这批老牌大卖曾长期被视为行业标杆,但在2021年亚马逊大规模封号事件后,企业发展轨迹出现显著分化。
8月末披露的半年报数据显示,跨境电商上市公司业绩呈现明显“两极化”:安克创新、易佰网络等企业保持强劲增长;而有棵树、泽宝、通拓等受封号潮重创的企业仍未走出困境。同期入局的卖家,如今已渐行渐远。
一、业绩分化加剧:头部稳健增长,部分企业深陷亏损
从上半年财报数据看,跨境电商上市企业营收与利润表现差异显著。
营收规模:安克创新以70.66亿元遥遥领先,巨星科技(52.45亿元)、华凯易佰(29.81亿元)分列二三位。扣非净利润:巨星科技(9.06亿元)居首,安克创新(5.45亿元)、华凯易佰(2.43亿元)、致欧科技(2.13亿元)紧随其后。
增长表现:华凯易佰营收增幅达52.11%,吉宏股份(39.50%)、赛维时代(26.39%)增速亦超20%。相比之下,有棵树、华宝新能、星徽股份(泽宝)营收跌幅均接近或超过30%。利润方面,乐歌股份扣非净利润同比增长810.46%,华凯易佰、吉宏股份翻倍增长;华宝新能成为唯一由盈转亏的卖家,扣非净利润下滑154.58%。
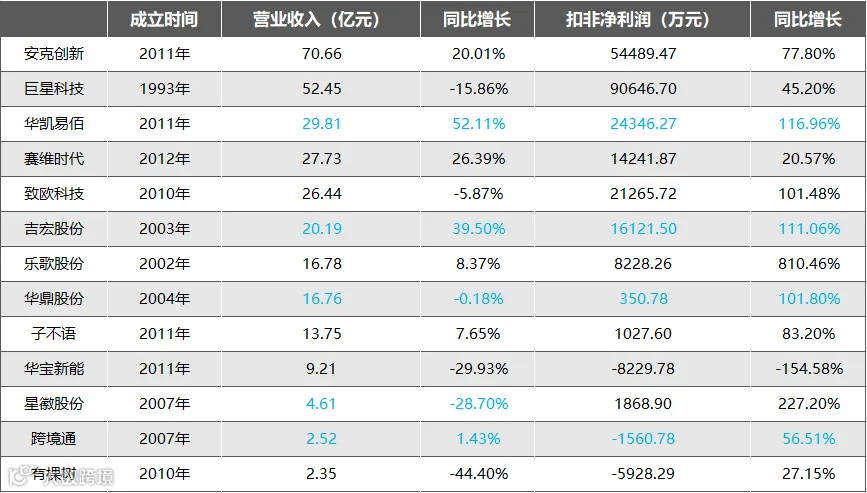
注:表中标蓝数字已扣除母公司非跨境电商出口业务
针对部分企业的特殊业绩表现,需作如下说明:
1. 巨星科技、致欧科技:营收降而利润增
两家企业营收下降主要受欧美高通胀导致需求下滑影响,但利润大幅增长得益于成本改善及人民币贬值。巨星科技上半年营业成本同比下降21.90%,毛利率提升5.76个百分点;致欧科技运费占营收比例下降7.31个百分点,叠加供应链优化及汇率利好,毛利率提升6.13个百分点,扣非净利润增长101.48%。
2. 星徽股份、华鼎股份、跨境通:扭亏或减亏背后的隐忧
这三家企业净利润增长率较高,主要源于基数低或亏损收窄,实际经营状况仍不乐观。华鼎股份(通拓)上半年利润仅350.78万元;跨境通未能扭亏,子公司环球易购已被裁定破产;星徽股份虽盈利1868.90万元,但其精密五金子公司贡献了大部分利润,泽宝电商业务可能仍处于亏损状态。
3. 乐歌股份:海外仓业务驱动高增长
扣非净利润激增810.46%,一方面因上年同期基数较低;另一方面得益于海外仓业务迅猛发展。上半年公共海外仓服务收入4.60亿元,同比增长76.38%,其中第三方服务收入占比近八成。
二、风险警示:避免单一依赖,构建多元布局
老牌大卖的命运分水岭始于2021年4月的亚马逊封号潮。彼时疫情红利掩盖了隐患,随后有棵树、泽宝、通拓等大量店铺被封,资金链断裂,至今未恢复元气。这一教训表明,除合规经营外,分散风险至关重要。
平台与渠道多元化:赛维时代虽顺利上市,但亚马逊收入占比仍高达88.32%,存在较大单一平台依赖风险。反观安克创新,亚马逊收入占比降至55.87%,独立站收入同比增长71.75%,线下渠道入驻沃尔玛、百思买等商超,上半年线下收入占比达31.22%。同时,安克在北美以外市场的收入占比持续提升,进一步降低了对美国市场的依赖。
产品线多元化:产品结构单一的卖家更易受市场波动冲击。华宝新能曾因欧洲能源危机带动便携储能产品热销,但随着危机缓和,需求骤降,上半年营收下滑近30%并陷入亏损。乐歌股份主营升降系统增长乏力,但通过拓展海外仓第二曲线及资产处置,实现了业绩支撑。当前地缘政治与贸易保护主义抬头,多渠道、多平台、多品类布局已成为企业生存的必修课。
三、铺货模式突围:数字化效率制胜
尽管“铺货已死”论调盛行,易佰网络却凭借极致的运营效率逆势高增。上半年实现营收29.81亿元,同比增长52.11%;净利润2.43亿元,同比增长116.96%。其铺货SKU超95万款,客单价提升至103.53元,存货周转率达2.97次/年,优于安克创新的2.14次/年。
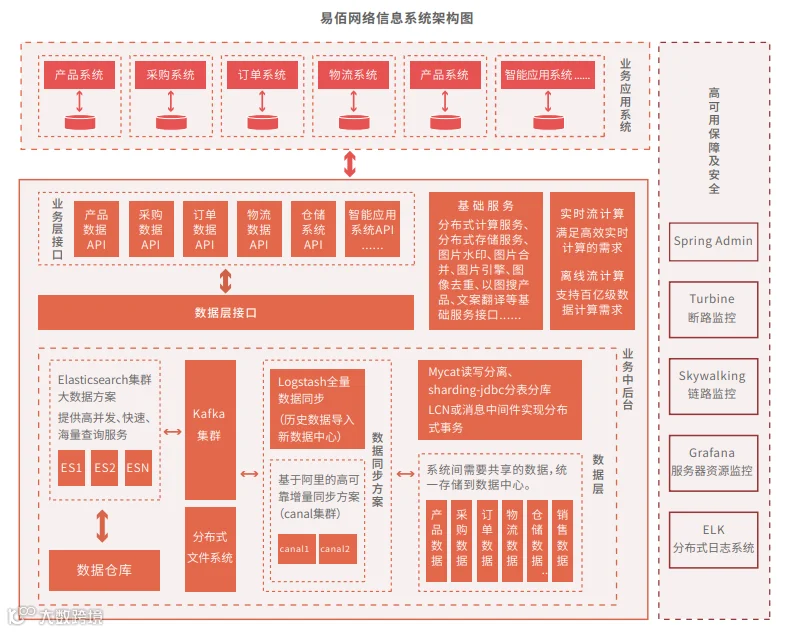
易佰的高效源于自研“易佰云”系统及“小批量、多批次、低成本快速试错”策略。公司技术研发团队占比超10%,数据算法人员主导SKU流量优化与广告投放,将数据分析能力转化为核心竞争力。
吉宏股份同样将大数据应用推向极致。作为跨境社交电商代表,其自建Giikin管理系统迭代至3.0版本,并率先应用ChatGPT生成广告文案及智能客服。上半年跨境电商业务营收增长39.50%,净利润翻倍,毛利率高达63.61%。这证明在精细化运营时代,无论是精品还是铺货,技术驱动的效率提升才是破局关键。
结语
跨境电商行业已进入深度调整期。虽然部分老牌大卖黯然退场,但安克的品牌出海、易佰的模式创新、吉宏的技术赋能以及乐歌的生态布局,展示了行业新的可能性。面对复杂多变的全球经贸环境,唯有持续进化、多元布局的企业,方能穿越周期,赢得未来。
*跨境眼研究院原创出品,未经授权,谢绝转载。