


近年来,跨境行业经历多重因素主导下的激烈波动。随着疫情阴霾消散及库存清理步入尾声,行业并未如预期触底反弹,疫后消费“温而不暖”,增长乏力逐渐成为集体痼疾。
以服装品类头部卖家A为例,2017年销售额1亿元时净利润近2000万;如今销售额增至6亿元,净利润仍维持在2000万左右。六年拼搏,投资收益率降至六分之一。这并非个例,众多中小卖家面临ROI停滞、GMV增长乏力的困境,“累死累活却越赚越少”成为常态。除海外消费降级与价格内卷外,深层原因更值得探究。
周期交织:企业生命周期与行业发展周期的双重考验
跨境电商已非新兴行业,许多从业近十年的资深卖家首次清晰感受到行业寒意。历史经验表明,集体性增长危机往往源于“周期”作用。当前困境是企业自身生命周期与宏观行业发展周期复杂交织的结果。
一方面,中小企业在成长为成熟组织前,通常需经历五个成长阶段和两次增长危机。中国跨境电商起步早、发展快,早期流量红利滋养了扩张梦想,却也麻痹了管理升级意识。大量卖家尚未完成从“靠资源禀赋增长”向“靠管理增效”的转型。
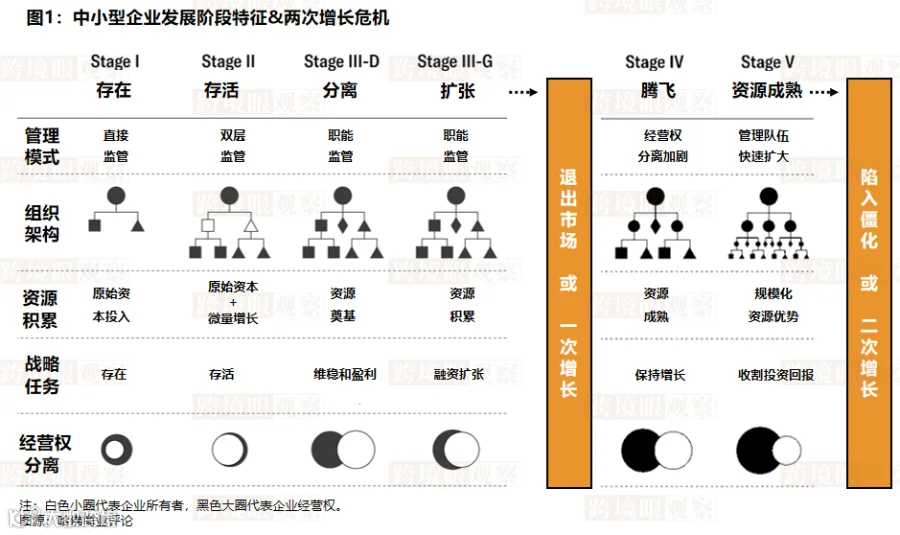
另一方面,新消费趋势下行业正开启新一轮洗牌。平台新模式频出、各国政策密集调整、服务商全方位赋能,导致行业两极分化加剧。目前仍能盈利的企业多为已完成管理迭代的上一轮高速增长“先锋队”,正顺势适应新变化;而深陷增长危机的企业则面临内部“管理增效”与外部“适者生存”的双重考验,唯有内求稳、外求变方能破局。
内求稳:警惕“由内溃散”风险,理性推进管理迭代
我国跨境电商企业普遍存在“管理跟不上营收”的通病。部分卖家营收过亿,但组织架构滞后、内部管理无序且缺乏风险意识。跨境通的案例便是深刻前车之鉴。
2014年至2018年,跨境通借壳上市后市值飙升,在资本加持下采取激进扩张策略:存货从2.94亿飙升至50.66亿;高溢价收购埋下高额商誉隐患;海外仓建设规模迅速扩大。尽管营收从8.42亿元增至215.34亿元,但盲目扩张掩盖了潜在风险。
由于未能识别流动性收缩风险,且对呆滞库存及组织动荡熟视无睹,三大危机相继爆发并形成恶性循环:
- 存货危机:无节制备货导致销售不及预期,时效性强的商品跌价准备暴增。2017年计提1.13亿元,2018年激增至5.43亿元。
- 流动性危机:2018年融资渠道收紧,旺季推广投入不足错失销售时机,被迫促销报废处理。2019年再计提存货跌价准备26.89亿元,营收同比下滑16.99%。
- 组织内耗危机:经营与管理混乱引发离职潮。2020年旗下环球易购员工一年内从3353人锐减至885人,缩减幅度近四分之三。
跨境通很大程度上是被“存货”和“离职潮”拖垮的。内求稳要求企业保持对周期的敬畏,客观审视内部管理现状,主动修正低效节点,规避由内溃散的风险。
外求变:存量竞争时代,以用户思维跨越壁垒
当前跨境电商竞争呈现三大趋势:一是海外市场进入存量时代,买方市场特征明显,供给端陷入“价、质、牌”三维竞争;二是马太效应渐显,头部企业上市加速,中小卖家获客难、投放低效、旧客流失严重;三是成本竞争纵深发展,供应链降本边际效益递减,工贸一体卖家及平台自营模式强势入局。
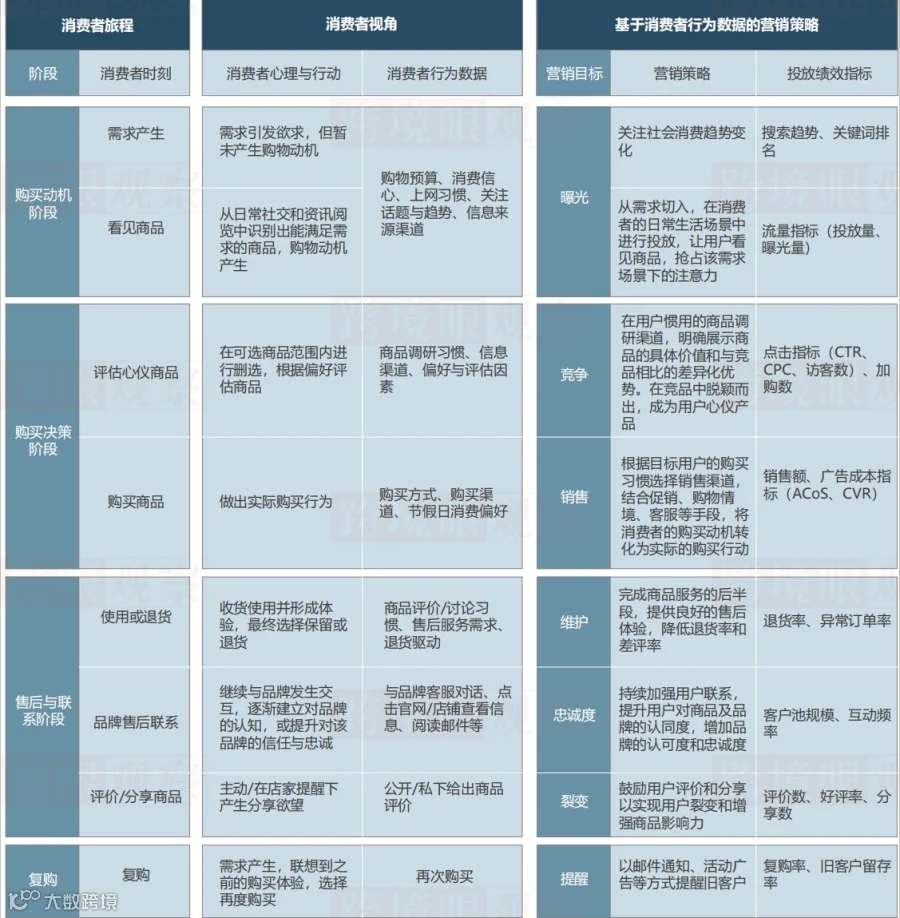
当市场不缺“好产品”时,新商机何在?调研显示,增长强劲的卖家已将重心从“供应链降本增效”转向“销售末端消费者”,将用户思维作为新战略基点。他们认为出海通道虽已打开,但价格内卷无止境,唯有抓住用户才能跨越竞争壁垒。
基于此,《进击的跨境人》第五期推出全球消费者旅程洞察报告。该报告采集超50万名消费者数据,覆盖北美、欧洲(含俄罗斯)、东南亚、拉美及中东等核心出海市场,深入分析美国世代差异、欧洲区域购物偏好、俄罗斯社媒生态、东南亚品牌观及拉美消费习惯等关键议题,为卖家提供决策参考。
此外,《进击的跨境人》第五期还涵盖2023年跨境电商行业薪酬报告、协同式供应链构建及多位高增长高利润卖家的实战经验分享等内容。