


许多上海企业老板在进行股权转让或股东变更时,往往直接登录“一网通办”提交工商变更申请。然而,由于未遵循“先税后证”的核心规则,导致材料被系统驳回,延误十余天。2026年,上海已实现税务与工商数据深度联动,未完成税务申报及缴税、未取得完税凭证,工商变更申请将无法通过。
一、前置准备:完善内部决议文件
税务与工商部门均高度关注股权交易的真实性,完整的内部决议文件是办理手续的基础。
-
召开股东会并出具决议:明确转让份额及对价,其他股东需签署《放弃优先购买权声明》。依据公司法,缺少此声明将导致材料不合格。 -
签署股权转让协议:新老股东需明确转让价格、交割时间。特别提示:务必在协议中约定未实缴股权的出资责任归属,避免老股东退出后仍被债权人追责。 -
修改公司章程:股东变动需同步更新章程,出具章程修正案,此为工商变更必备文件。
注意:转让价格需符合公允价值,随意低价转让将在后续税务环节面临核定征收风险。
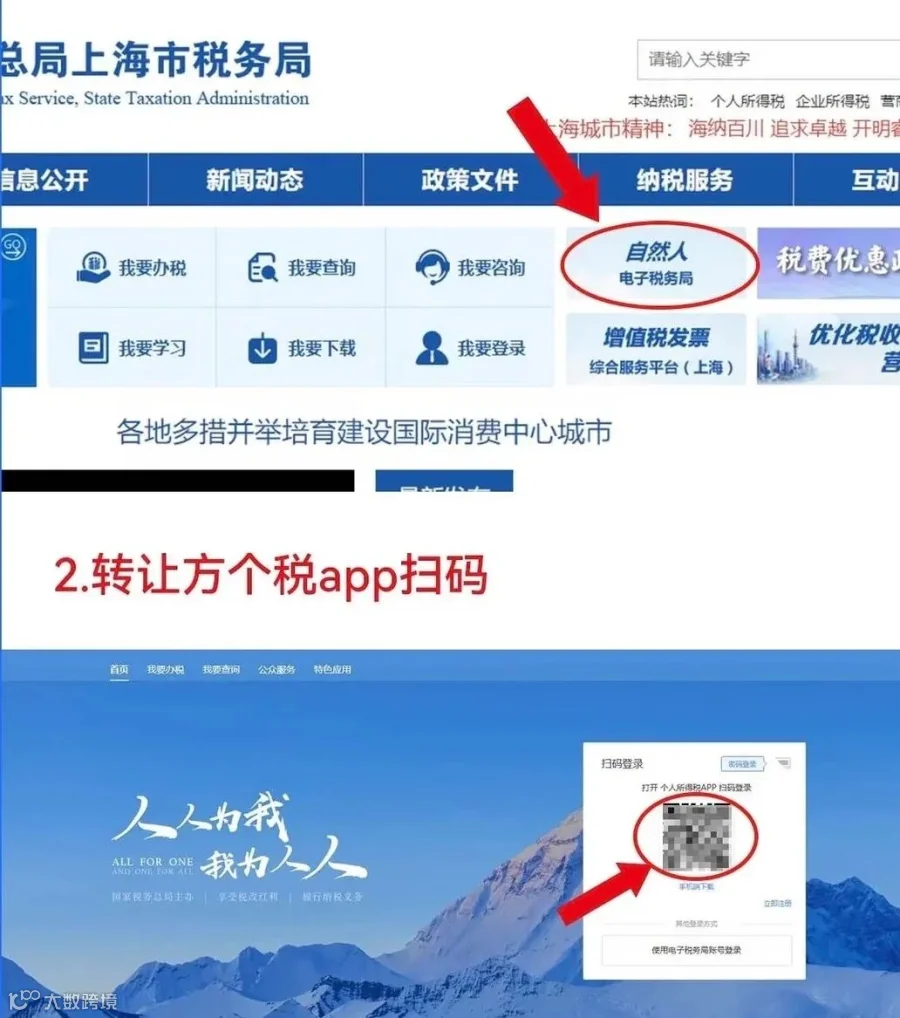
二、核心环节:税务申报与完税
内部文件签署完毕后,进入关键的税务环节,这是“先税后证”政策执行的重点。
1. 个人所得税申报(自然人股东)
转让方为自然人时,需通过自然人电子税务局WEB端或个税APP申报。受让方需线上确认信息以待审核。
- 纳税主体:仅由转让方承担。
- 税率:固定20%。
- 计算公式:(转让收入-股权原值-合理费用)×20%。
- 注意事项:股权原值通常为实缴出资金额,需提供出资流水证明;合理费用包括中介费、印花税等。
2. 印花税申报
股权转让属于产权转移书据,买卖双方均需缴纳,税率为合同金额的万分之五。双方需各自登录电子税务局完成申报缴款。
3. 获取完税凭证与数据同步
缴纳税款后,切勿立即提交工商变更。上海系统需约3个工作日进行税务数据同步。此后,在一网通办搜索“个人股权变更一件事”,下载《自然人股权变更完税情况表》,该表即为工商核验所需的完税凭证。若缴税后立刻提交,因系统无记录将被驳回。
补充:若转让方为企业法人,无需申报个人所得税,其收益并入企业所得税,按25%税率计税。
三、工商变更:线上全流程办理
依托“一网通办”及上海企业登记在线平台,上海股权变更已基本实现线上办结。
-
填报与上传:进入企业变更板块,录入新老股东信息,上传股东会决议、转让协议、章程修正案、身份证明、完税情况表及营业执照。 -
电子签名:法人及全体新旧股东需通过“随申办”APP进行人脸识别及电子签章,全员完成后提交审核。 -
审核与领证:审核周期通常为1-3个工作日。通过后即可下载电子营业执照,或线下申领纸质执照。
取得新版营业执照后,还需完成两项后续同步工作,以确保合规:
-
税务信息同步:在电子税务局更新企业股东信息,避免因税工商信息不一致触发税务预警,影响开票及报税。 -
银行备案变更:预约开户行变更对公账户股东备案信息,防止因信息滞后引发银行风控,导致账户功能受限。 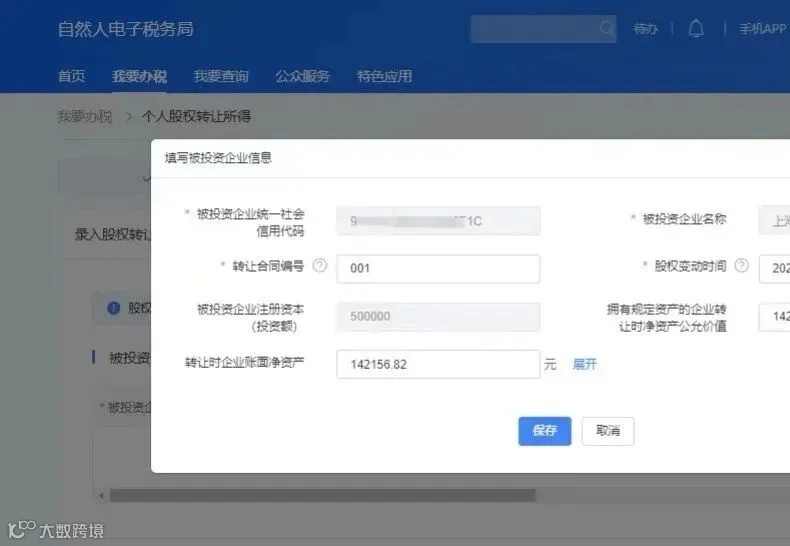
四、税费明细一览
-
个人所得税:自然人股东转让适用,由转让方承担,税率20%,基于股权转让所得计算。 -
印花税:转让双方共同承担,税率万分之五,基于合同转让金额计算。 -
企业所得税:法人股东转让适用,收益并入当期利润,税率25%。
五、常见风险规避指南
风险1:盲目尝试0元或低价转让
若公司存在未分配利润、不动产或净资产为正,税务机关不认可0元或1元转让。系统将按净资产份额核定转让收入,强制征收20%个税。仅直系亲属间划转或企业持续亏损且净资产为负(需提供完整财报佐证)时,才可能适用低价转让。
风险2:股东大额借款未清理
若账面存在股东长期未归还的大额其他应收款,税务核查时可能视同分红,征收20%个税。建议在股权变更前优先清理股东往来借款。
风险3:未实缴股权转让责任约定不明
认缴制下,若转让协议未明确后续出资义务,一旦公司负债,债权人可同时起诉新旧股东,老股东即便退出仍需承担出资责任。
风险4:办理顺序颠倒
上海严格执行“先税后证”,无完税凭证直接申请工商变更将被系统驳回,切勿心存侥幸。
六、办理周期预估
在材料齐全、财务无异常且无税务疑点的情况下:
- 税务环节:申报、审核及数据静置约需3-5个工作日。
- 工商环节:线上变更审核约需1-3个工作日。
- 总耗时:通常1-2周即可完成全部流程。若财务报表存在疑点触发税务上门核查,周期将相应延长。
股权变更本质是一场涉税交易,而非简单的名字替换。随着上海税务与工商数据打通,监管日益严格,低价转让及隐瞒收入的空间已被极大压缩。对于财务状况复杂、涉及大额资产或股东往来款混乱的企业,建议提前聘请专业财税人员进行税务测算与风险评估,再启动转让程序,以规避后续隐患。