


目前东南亚电商已成为全球增速最快的市场,2025年GMV预计突破2300亿美元,年复合增长率超22%。该区域6.5亿人口中30岁以下用户占比超60%,社交娱乐与购物需求深度融合。Shopee、Lazada、TikTok Shop三大平台正以差异化战略争夺蓝海市场,重塑区域电商格局。
一、东南亚电商三强争霸:平台基因与战略路径
1. Shopee:移动端王者,下沉市场收割者
核心数据:2024年Q3东南亚月活用户达3.2亿,占区域电商流量52%;在印尼、越南、菲律宾市场份额均超45%。
运营逻辑:
- 超低价心智:通过“0.01美元秒杀”及全品类补贴抢占下沉市场;
- 社交裂变玩法:推出“摇金币”“浇水游戏”等互动功能,日均拉动用户停留时长38分钟;
- 本土化深耕:针对特定文化需求,如在印尼上线“Shopee Muslim”频道。
卖家痛点:低价竞争致利润率不足10%,且履约时效波动大(印尼偏远地区配送需7-14天)。
2. Lazada:高端化与全链路基建
核心数据:2024年在印尼、泰国高端市场占有率超60%,客单价35美元(Shopee为18美元)。
运营逻辑:
- 履约护城河:自建“Lazada Logistics”,实现东南亚六国核心城市72小时达;
- 品牌化战略:开设“LazMall”频道,吸引Apple、欧莱雅等5000+国际品牌入驻;
- 技术赋能:AI选品工具将爆款预测准确率提升至75%。
卖家痛点:佣金率较高(5%-12%),流量向大品牌倾斜,中小卖家生存空间受挤压。
3. TikTok Shop:社交电商的降维打击
核心数据:2024年GMV同比增长300%,印尼单日直播场次破10万,核心客群聚焦18-30岁女性。
运营逻辑:
- 内容即货架:“短视频种草+直播促销”模式转化率达5%-8%,显著高于传统电商的2%-3%;
- 达人生态红利:10万粉丝以上KOL带货占比超60%,佣金分成高达25%;
- 供应链直供:测试“全托管模式”,吸引产业带工厂直接供货。
卖家痛点:内容制作成本高(单条爆款视频投入超500美元),退货率高达25%。
二、跨境卖家抉择:不同基因的生存法则
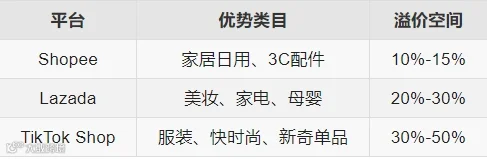
1. 选品策略分化
2. 流量获取密码
- Shopee:把握“9.9”“11.11”大促节点,利用秒杀活动获取首页曝光;
- Lazada:入驻LazMall并参与“品牌旗舰店计划”,获取搜索加权;
- TikTok Shop:投放“爆款挑战赛”,绑定中腰部达人进行批量种草。
3. 履约与支付适配
- Shopee:SLS履约覆盖乡村但时效不稳定,COD(货到付款)占比超70%;
- Lazada:自有物流保障时效,信用卡支付占比达55%;
- TikTok Shop:依托极兔、J&T等物流商,支持“直播下单-48小时达”极速体验。
三、战局预判:未来三年的终局猜想
1. Shopee:巩固基本盘,攻坚品牌化
推出“Shopee Premium”频道争夺高端用户;投资10亿美元升级印尼、越南履约中心,目标将3日达覆盖率提升至80%。
2. Lazada:全生态防御战
借力阿里国际站B2B资源,打通“工厂-履约-零售”全链路;在泰国试点“线下体验店+线上商城”融合模式。
3. TikTok Shop:本土化与合规化
在印尼建立直播基地孵化本土主播;引入第三方质检机构,力争将退货率降至15%以下。
四、易仓ERP:多平台卖家的战略中枢
面对东南亚电商市场的碎片化与复杂性,易仓ERP的深度对接能力成为破局关键:
- 多平台一键管理:同步Shopee、Lazada、TikTok Shop订单与库存,自动分配库存水位,实现精准管理,避免超卖或缺货;
- 本土配送智能路由:根据各平台履约政策自动匹配最优发货渠道,助力节省30%物流成本;
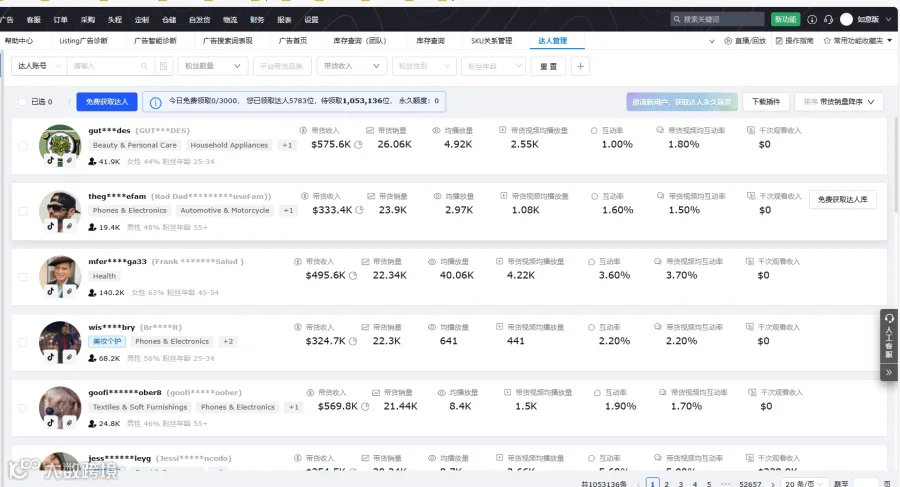
- 直播运营赋能:关联TikTok达人数据库,支持一键邀约达人合作。
五、终极挑战:从流量争夺到价值创造
东南亚电商的终局竞争将超越价格与流量维度,转向三大核心能力的比拼:
- 本土化深度:能否精准理解伊斯兰市场、乡村消费等独特需求;
- 供应链弹性:有效应对海岛物流、跨国清关等复杂挑战;
- 内容创造力:在短视频与直播场景中持续产出爆款内容的能力。
行业观察指出,未来五年东南亚电商或将诞生首家千亿美金市值的本土平台,而中国卖家的入场券,正藏在数字化系统与本土洞察的交叉点之中。