


2025年韩国电商市场规模预计突破1200亿美元,年增长率超18%,人均线上消费额达2800美元,位居全球第三。作为全球网络覆盖率最高的国家之一,韩国用户对“即时满足”的需求催生了独特的电商生态。在Coupang、Naver Shopping、11Street三足鼎立的格局中,Coupang以53%的市场份额稳居龙头。对中国卖家而言,这一高客单、高复购市场既是机遇也是挑战。
Coupang的统治力:为何成为韩国电商代名词?
物流霸权构建核心护城河
Coupang自建“火箭配送”网络覆盖韩国99%地区,70%订单实现次日达,30%订单当日达。其极致体验体现为深夜23点前下单次日清晨7点送达,且提供免费上门退货服务。此外,全国布局超100个物流中心,仓储面积逾300万平方米,形成了中小平台难以复制的成本壁垒。
用户心智从低价向服务转型
WOW会员体系(类似Prime)年费约39美元,提供免运费及独家折扣,续费率超85%。内容融合方面,“Coupang Live”直播购物日均观看量破500万,转化率高达8%。本地化运营上,推出“黎明食品专区”精准满足韩式早餐即时需求,带动复购率提升40%。
数据驱动选品与类目垄断
AI推荐系统基于用户浏览、购买及退货数据进行个性化SKU推荐,使点击转化率提升25%。目前,Coupang在家电、母婴、宠物用品等类目的市占率超60%,美妆个护领域也与Olive Young形成正面竞争态势。
中国卖家机会:高客单市场的入场券
三大增长类目红利
家居小家电:2024年增长率32%,中国卖家具备供应链成本低、设计迭代快的优势;
宠物智能用品:2024年增长率45%,中国卖家在技术创新与性价比方面表现突出;
户外露营装备:2024年增长率28%,中国卖家擅长轻量化材质应用与场景适配。
消费者行为深度洞察
韩国用户价格敏感度较低,愿为“品质+服务”支付溢价,同类商品价格容忍度比中国市场高30%。社交媒体依赖度高,78%的用户通过Instagram、YouTube发现商品,网红种草转化率是传统广告的3倍。同时,随着小米、Anker等品牌建立信任,消费者对“Made in China”标签的接受度显著提升。
四大挑战:中国卖家的本土化生死关
物流合规与逆向成本压力
Coupang要求卖家48小时内发货,延迟率超5%将面临账户冻结风险。服饰类退货率高达25%,整体退货率超15%,处理成本占利润的10%-20%。
认证与质检壁垒
电子及儿童用品需强制KC认证,周期2-3个月,费用2000美元起。食品接触类商品需通过MFDS检测并加贴环保标签,违规最高罚款10万美元。
营销成本高企
Coupang站内CPC均价1.2美元,转化率仅1.5%-2%,ROI难达盈亏平衡;Naver搜索广告竞价激烈,单次点击费用高达3-5美元。
本地化服务能力短板
韩语客服响应时效需控制在2小时内,且夜间咨询占比达40%。韩国用户对差评容忍度极低,4星以下评分将直接导致流量降权。
破局策略:从铺货试错到精耕细作
供应链再造与库存优化
建议将热销品前置备货至Coupang仁川仓,实现24小时出库。初期应聚焦3-5个核心单品,践行SKU极简主义以降低库存压力。
本土化内容营销策略
与粉丝量10万-50万的腰部KOL共创内容,采用15%-20%佣金分成模式。视觉设计上,主图添加韩文促销标签(如“1+1 증정”),可使点击率提升30%。
合规体系搭建
通过与韩国第三方检测机构战略合作,可将KC认证周期缩短至45天。在详情页明示尺寸表与材质报告,进行退换货预处理,有效降低退货率。
易仓ERP:Coupang卖家的跨海桥梁
针对韩国市场的复杂规则,易仓ERP的深度对接能力成为破局关键。
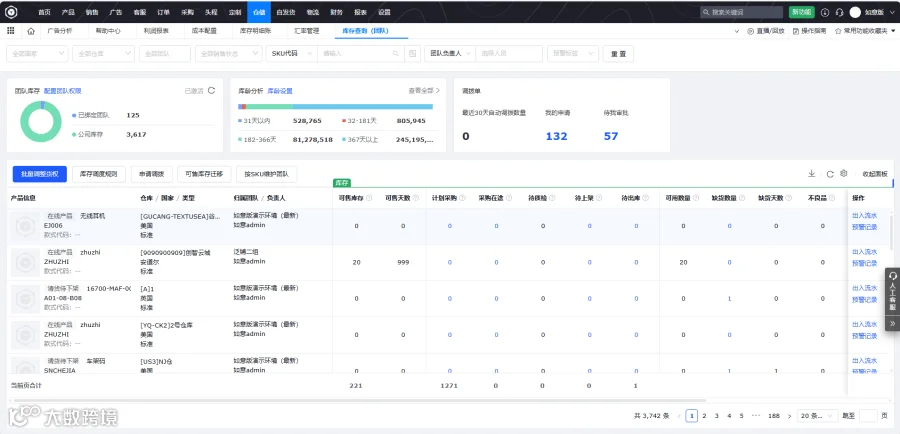
订单自动化管理:支持快速同步Coupang订单及中文界面处理,错误率降至0.5%;
智能库存分配:根据各仓库销售数据自动调节备货量,缺货风险降低70%。
结语:韩国电商的终局竞争
韩国电商的终局属于能完成三重跨越的卖家:产品跨越,从低价白牌转向专利设计与技术创新;服务跨越,构建本土客服团队实现韩语响应与文化适配;品牌跨越,通过Naver品牌搜索词与Coupang旗舰店塑造认知。
正如资深从业者所言:“在韩国,没有‘性价比奇迹’,只有‘极致体验的胜利’。中国卖家需要的不仅是商品,更是一套穿透语言、物流与文化的系统能力。”