

近年来,税收管理员制度迎来颠覆性改革。多地彻底告别固定管户模式,全面转向分类分级管事制。企业不再有专属“一对一”管理员,传统办税方式正式成为历史。
税局通知:全面取消税管员固定管户
广东先行落地,确立改革标杆
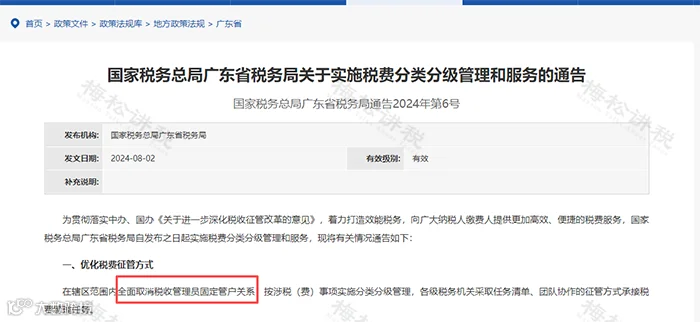
2024年8月2日,国家税务总局广东省税务局发布通告,明确全面取消税收管理员固定管户关系,转为以涉税事项分类分级、团队协作承接征管任务。这一举措标志着从“一人包户、全事统管”向“以数治税、管事为主、管户为辅、专业分工”的模式转变,为全国改革奠定基础。
全国加速推进,达成三大共识
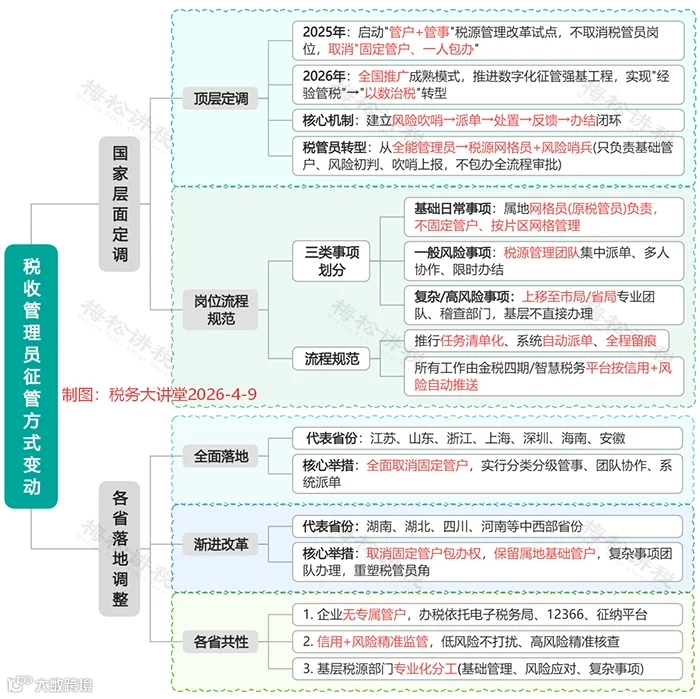
继广东示范后,近两年国家及各省持续推进改革。核心共识如下:
1. 不取消岗位,只取消模式:保留“税收管理员”岗位,但取消“固定管户、一人包办”模式,角色转型为网格员、辅导员及风险吹哨员。
2. 不搞一刀切:发达地区先行先试,中西部分步推进,最终实现全国统一目标。
3. 改革核心:强调“去人为化、强数字化、重专业化”,旨在兼顾征管公平、提升效率并防范廉政风险。
告别专管员:企业全新办税指南
取消固定管户并非无人服务,而是通过更规范、高效且全程可追溯的渠道提供服务。企业需快速适配新流程,规避对接不畅引发的风险。
一、核心办税渠道替代原固定管户对接
1. 日常办税:全量业务走电子税务局
申报、缴税、发票领用/开具、涉税备案、注销等业务,均需全程线上办理,确保过程可查可追溯。
2. 咨询答疑:首选12366热线+征纳互动平台
政策咨询、流程指引及异常处理,首选全国统一纳税服务热线12366;也可通过当地税务部门“征纳互动平台”或“电子税务局咨询模块”在线提问,均有明确回复时限。
3. 事项对接:系统派单、团队对接
涉及风险核查、股权转让、大额退税、注销清算等复杂事项,由税务系统自动派单至专业团队处理,企业无需主动联系特定人员。
二、企业必做三件事,筑牢合规底线
1. 及时更新基础信息
在电子税务局实时更新企业地址、联系方式、法人及财务负责人信息,确保涉税通知和任务能及时接收,避免因信息滞后遗漏重要事项。
2. 严守申报与缴税规范
按期如实申报,杜绝漏报错报;缴税前确保账户资金充足,并妥善留存缴税凭证。
3. 规范资料留存管理
发票、合同、凭证、备案资料等各类涉税资料需按规定留存10年,以便在税务核查时能快速提供佐证。
三、风险应对要点(重点关注)
1. 风险预警接收
密切关注电子税务局“风险提示”模块及短信/站内信通知,及时查看申报异常、发票异常、税负异常等预警信息。
2. 异常处理流程
收到风险预警或核查通知后,需在规定时限内通过电子税务局提交佐证资料,或配合税务专业团队完成核查,严禁拖延或隐瞒。
3. 定期自查重点
定期核对个税、社保与企业所得税工资申报数据的一致性;检查发票开具与接收是否存在虚开、虚抵行为;确保涉税备案完整,提前规避低风险异常。
严监管来袭:这6类企业要小心了!
取消税管员不代表放松监管,而是从人工巡查转向智能精准监管。以下6类企业将被系统重点标记,务必立即开展自查:

来源:财务经理人,税务大讲堂,梅松讲税整理发布