


9月1日,希音(SHEIN)正式登陆港交所,股票代码00625.HK,成为2026年港股最大的时尚品牌IPO。开盘后股价有所波动,截至发稿市值约为1879亿港元。
此次B类股份发行规模约2.8亿股,国际发售占90%,香港公开发售占10%。高盛、摩根士丹利、摩根大通担任联席保荐人,Boyu、Tiger Global、腾讯、景林、泰康人寿等机构位列基石投资者。从一家中国服装独立站到登陆国际资本市场,SHEIN用十余年时间走出了一条教科书级别的品牌出海之路。
服务收入激增,撑起第二增长曲线
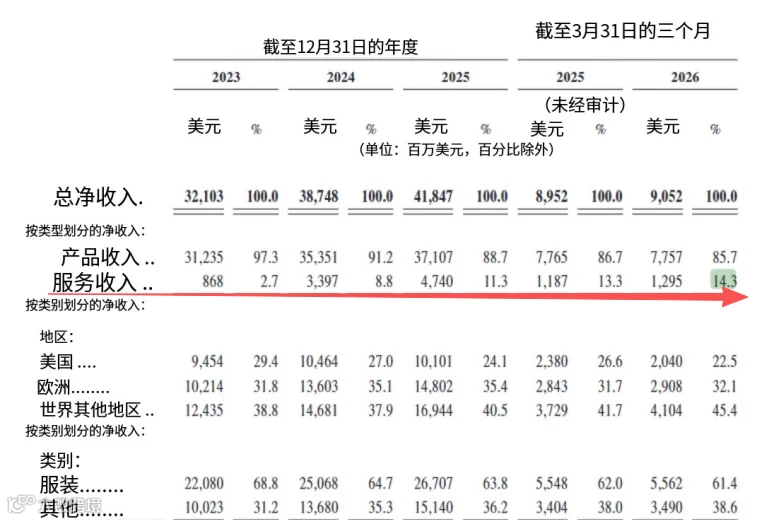
招股书财务数据显示,2025年公司全年营收达418.47亿美元(约合人民币2838亿元)。其中产品收入371.07亿美元,同比增长约5%,仍是营收主力。但资本市场更关注服务收入的爆发式增长:该板块从2024年的33.97亿美元增至2025年的47.4亿美元,同比增幅约39.5%;相较于2023年的8.68亿美元,两年间增长超5倍。
服务收入占总营收比例已从2023年的2.7%升至2025年的11.3%,并在2026年第一季度进一步攀升至14.3%。这意味着在自营服装增长放缓的背景下,每100美元营收中有超14美元来自服务业务,SHEIN的第二增长曲线已然成型。

三大业务线输出核心供应链能力
服务收入的增长源于内部能力的对外输出,主要依托三条业务线:
- Marketplace平台:2022年下半年推出,2023年向第三方商家开放。SHEIN提供流量、支付和履约支持,商家负责选品供货,覆盖范围从国内产业带扩展至海外本土品牌。
- 海外半托管模式:2024年上线。商家仅需将货物发至SHEIN仓库,后续履约、客服及退换货均由平台承接,大幅降低了中小卖家的出海门槛。
- Xcelerator品牌孵化计划:2025年由SHEIN X升级而来。向设计师和新兴品牌开放柔性供应链、消费洞察数据及全球销售网络,爆款补货周期最快仅需五天。
这三条业务线分别对应平台、履约和供给端,底层均调用同一套核心能力:扎根中国服装产业带十余年搭建的数字化柔性供应链、覆盖160个市场的全球仓配网络,以及拥有2.7亿活跃用户的流量池。
对标亚马逊路径,面临平台化新挑战
SHEIN的平台化路径与亚马逊早期轨迹相似。亚马逊同样以自营起家,随后开放第三方卖家入驻,如今独立卖家贡献了超60%销售额及大部分利润,服务收入已成为其最赚钱的板块。SHEIN虽聚焦时尚领域且供应链更深,但随着规模扩大,管理难度同步上升。
当前SHEIN需重点验证以下命题:如何统一平台商家的品控与品牌调性;如何平衡第三方商品与自营业务的竞争关系;仓配履约能力能否支撑海量第三方订单的时效与售后。对于跨境电商卖家而言,SHEIN平台化为服装及时尚品类提供了极具吸引力的渠道选择。
ERP系统适配多模式运营需求
针对SHEIN平台的不同运营模式,易仓ERP提供了针对性支持方案:
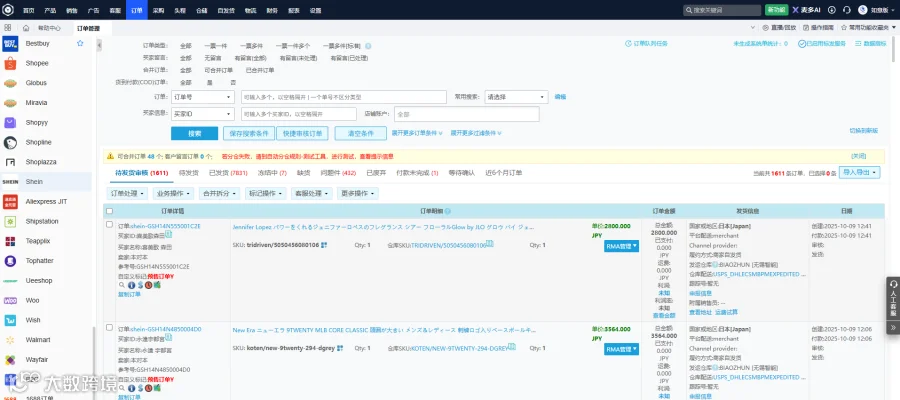
- 全托管模式:自动拉取备货单和发货单,支持在ERP内创建发货单并同步至SHEIN后台,同时生成出库单扣减本地库存。
- 半托管模式:支持平台指定物流与商家在线下单两种履约方式。卖家可维护仓库映射关系,通过线上物流渠道查询功能获取可用渠道,实现订单自动匹配最优物流。
- 自运营模式:支持线上物流面单获取及自发货流程。
此外,该系统还提供订单统计、利润分析面板及销售排行榜等功能,帮助卖家直观掌握店铺营收情况,提升多平台运营效率。
SHEIN用十余年将服装销售做到全球第一,如今正探索将这种能力对外输出。47.4亿美元的服务收入证明第一步已经走通,下一阶段的关键在于平台商家能否真正盈利。对中国品牌出海而言,这也标志着新阶段的开启:从单纯的产品出海,迈向能力出海。