


东南亚电商市场正从多平台混战加速迈向高度集中。Momentum Works数据显示,2025年东南亚平台电商GMV达1576亿美元,同比增长22.8%,创近四年最快增速,规模接近2020年的3倍。其中,Shopee、TikTok Shop与Lazada三家合计占据98.8%的区域GMV,其余平台仅占1.2%,标志着该市场已正式进入三强主导阶段。
Shopee:规模筑墙与商业化承压
Shopee持续通过规模效应巩固壁垒。2026年第一季度,其GMV达373亿美元(同比增长30.2%),订单量40亿单(同比增长29.3%)。用户粘性显著提升,月活买家同比增长16%,VIP会员超1000万且留存率超80%。

履约效率方面,3月份亚洲区超三分之一包裹实现次日达,印尼即时配送订单同比增长超35%,单均成本下降约20%。然而,商业化变现加重了卖家负担:同季广告收入同比增长80%,抽佣率提升超90个基点;但调整后EBITDA从2.644亿美元降至2.232亿美元,销售营销费用增至10.918亿美元。这表明流量增长的同时,获客与履约成本正被层层传导至卖家端。
Lazada:聚焦品牌化与AI提效
Lazada采取差异化策略,避开低价内卷,转向LazMall、正品保障及中高客单价路线。阿里巴巴2026财年Q4国际数字商业集团收入354.29亿元,其中Lazada收入下滑被AliExpress等增长抵消,但AIDC调整后EBITA亏损大幅收窄至1.38亿元,全年亏损缩窄至20.51亿元,经营效率显著改善。
技术赋能成为关键抓手。2025年Lazada AI购物助手用户近1亿,超33万卖家启用AI客服;2026年生日大促期间,AI功能贡献近300万美元GMV。相比Shopee的规模导向,Lazada的品牌与服务定位愈发清晰。
TikTok Shop:内容重构交易与物流洗牌
TikTok Shop以内容电商重塑交易链路。2025年全球GMV达643亿美元(同比增长94%),东南亚区GMV翻倍至456亿美元,其与Tokopedia合计GMV已达Shopee的65.7%。调研显示,51%的用户在使用TikTok Shop后减少了Shopee支出,45%减少了Lazada支出,证实其不仅创造增量,更在强势切入存量市场。
订单爆发推动物流格局重组。2026年Q1极兔东南亚包裹量年化增长79.9%,日均处理3080万单。极兔、Shopee SPX与Lazada物流合计占比达67.4%,较上年提升7.4个百分点,履约网络随平台流量重新洗牌。
潜在变量与卖家应对策略
Temu是未来重要变量。虽暂未将东南亚列为最高优先级,但拼多多已组建“新拼姆”并计划三年投入1000亿元整合供应链。若其强供应链低价模式落地,或再次扰动现有三强格局。此外,2025年平台外电商GMV达278亿美元,占比升至15%,反映部分卖家正通过私域和独立站规避平台压力。
多平台精细化运营解决方案
面对多平台并行趋势,自动化管理成为刚需。易仓ERP已对接TikTok Shop、Shopee、Lazada、Temu等70+平台,支持自动抓取订单、智能拦截亏损单及匹配最优渠道,助力物流成本节省20%以上。
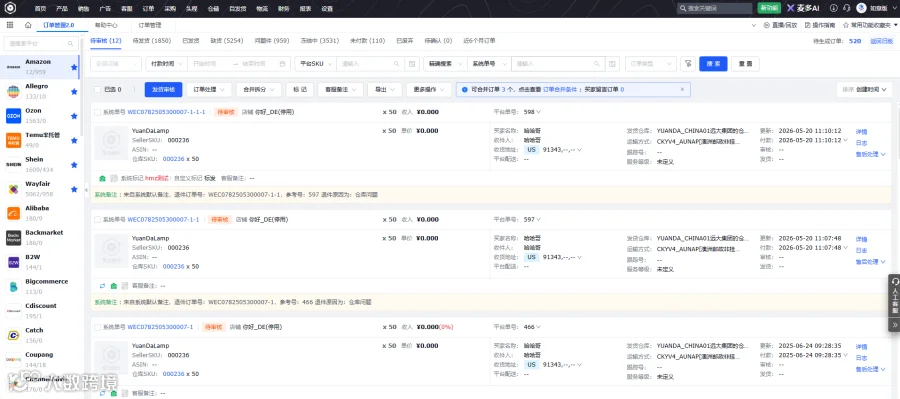
在库存与履约层面,该系统提供官方仓、三方仓及自营仓同屏管理,统一调度东南亚海外仓、本土仓和平台仓库存。同时支持按目的地智能分配业务至最近仓库,实现跨仓发货,有效避免旺季单一仓容不足导致的延误。
利润核算方面,易仓ERP支持从源头拉取70+平台订单,按先进先出原则分摊采购、物流、广告及佣金等成本,并提供商品SKU、仓库SKU、负责人三重视角分析,订单出库两天内完成结转,帮助卖家精准掌握真实毛利,抵御营销费用对利润的稀释。