


2023年,受限于21天配送窗口、产品质量波动及Temu冲击市场格局,大量代发货运营商弃用AliExpress。CJ Dropshipping借此成为最大受益者之一。三年后,这家总部位于杭州的平台已拥有超40万注册商家,在美、德、澳设有仓库,SKU超150万。至2026年中,核心议题已从“CJ是否可行”转变为“在竞争加剧与期望提升下,其能否稳固地位”。
截至2026年,CJ Dropshipping究竟构建了什么?
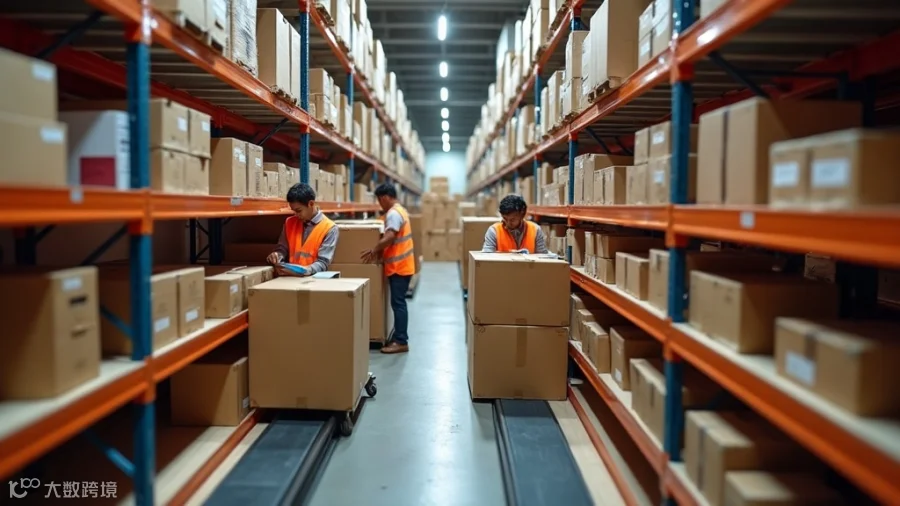
CJ的核心产品可视为三项重叠服务:采购市场、履约网络及按需印刷(POD)体系。商家既可浏览目录或提交私人采购请求,也能通过自有仓库实现国内快配,或针对利润敏感型SKU直接从广东设施发货。
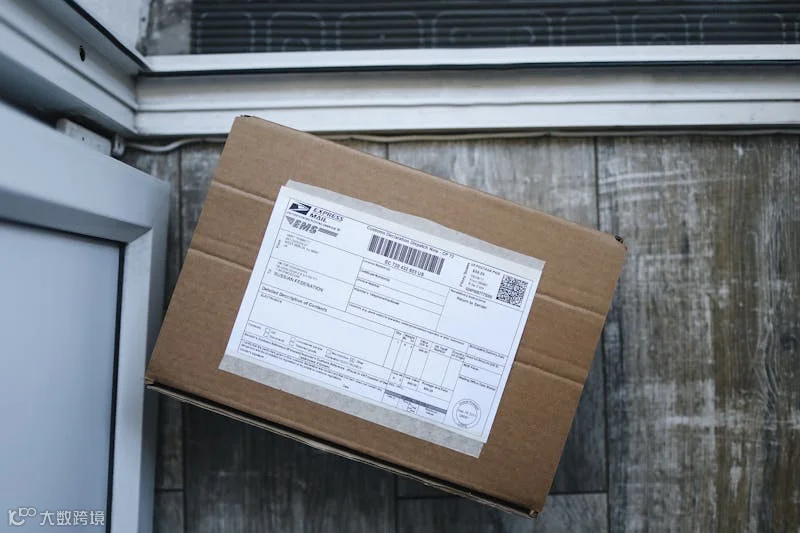
平台API原生集成Shopify、WooCommerce、TikTok Shop和eBay,并与AutoDS直连,已成为月单量500-5,000的中层运营商事实上的自动化技术栈。尽管DSers在纯AliExpress采购方面依然强劲,但CJ自身仪表盘改善显著,使混合品类运营商多选择完全在CJ门户内操作。
- 美国仓库SKU:约38,000种产品,截至2026年Q2,可向大多数美国邮编实现3–5天配送
- POD Integration:白标服装、马克杯、手机壳由义乌专用印刷设施履行
- Private Label:宠物用品、厨房工具等部分类别MOQ低至30件
- Sourcing Agent Model:为日处理100+订单的商店提供专属代理
- Pricing:免费加入;通过产品差价及每单$0.50-$2.00不等的处理费获利
2026年1月基础设施升级后,美国仓库战略获得真正动力。对投放付费社交广告的Shopify卖家而言,可信地宣传4–6天时效能显著提升转化率并减少售后工单。
CJ Dropshipping如何与其最接近的竞争对手比较?
代发货供应商格局已大幅碎片化。Zendrop凭流畅入驻及激进美库策略占据Shopify细分市场;Spocket依赖欧美本土供应商;Wiio和HyperSKU则服务于需定制包装及专属经理的高流量运营商。
CJ处于独特中间位置:目录比Spocket丰富,成本低于Zendrop,自动化工具多于HyperSKU。但在高客单价运营商要求的“白手套”服务上较弱,且仍背负早期质量不稳的负面印象。
"CJ是多数客户起点,约40%选择留下。其目录广度难匹敌,AutoDS集成节省大量时间。但月收入超8万美元、需深夜响应时,便会遇到瓶颈。" —— Jordan Mack,Scalepath Agency创始人
亚马逊代发货方面情况复杂。虽平台禁止“市场到市场”模式,且CJ未正式定位此场景,但Reddit社区中仍有卖家将其作为FBM后端供应商讨论。这种灰色地带用法使CJ持续出现在相关讨论中。
商家在哪里遇到问题?
CJ的弱点在资深运营商中已有记录,解决进展缓慢。质量控制差异仍是首要痛点。采购代理模式虽有改善,结果仍因具体代理而异。大量订单运营商常遇“彩票式”动态:部分SKU极佳,其他则出现质量失误,除申请信用额度外缺乏有效补救,难以弥补退款及拒付损失。
"去年秋通过CJ采购畅销宠物用品,前200件无误。月扩至1,500单后缺陷率升至4.1%,代理仅称‘批次问题’。月投1.5万美元广告费时,这并非满意答复。" —— Priya Nair,Pawberry联合创始人
运输时效准确性是第二压力点。美仓产品预估可靠,但中国原产商品发货预估往往过于乐观。报价8–12天与实际14–18天的差距,引发客服工单、争议升级及拒付,侵蚀利润率。
POD业务是最薄弱环节。相比Printful或Printify在品质、样图生成器及品牌定制上的投入,CJ的POD服务显得滞后。尤其服装质量受持续批评,Mockup工具UI落后两三年,鲜少被利基POD店主首选。
CJ Dropshipping 是否适合高客单价代发货?
高客单价代发货(通常$300以上)拥有独立供应商生态,与CJ重叠度极低。该领域采用账期结算、货运物流及关系管理模式,CJ自助服务无法满足需求。
CJ虽列出无人机、按摩椅等高价商品,但严肃运营商反馈其在这些价位可靠性无法规模化。$28小家电3%次品率尚可管理,但$650按摩椅同等次品率将导致生存级利润损失。
CJ在高AOV场景的真正潜力在于$80–250区间:如姿势矫正器、专业宠物用品等具贴牌潜力的产品。2026年多个成功案例显示:从CJ起步验证$120–180产品,MOQ达50件时协商贴牌,再转向直接工厂合作。
真实运营商如何看待 CJ Dropshipping 的发展轨迹?
资深代发货者情绪总体谨慎乐观。过去24个月CJ表现明显改善:美仓履约更快、API更稳、争议工具更好用,采购请求系统通常12–18小时返回报价。
“两年前建议月交易超3万美元远离CJ。今天上限提至8-9万美元——若与代理关系好甚至更高。他们确实做了扎实工作。” —— Marcus Delville,DropScale Masterclass创始人
Reddit社区对客服响应及退款政策的抱怨反映了真实张力。免费模式致用户群体偏向新手,支持基础设施捉襟见肘。资深运营者的专属体验远优于通用队列商家。
这种两极分化既是设计使然也是规模化难题。竞品Zendrop积极转向分层付费模式明确服务等级;CJ不收接入费虽保用户量,却为中型运营者创造了沮丧的支持环境。
2026 年严肃的 Dropshippers 是否应该使用 CJ Dropshipping?
答案取决于运营成熟度。月营收<$25,000店铺:CJ可能是最强单一平台,目录广、集成扎实、无前期成本且美仓改善,学习门槛与下行风险可控。
月营收$30,000–$100,000运营者:CJ是满足60%–70%需求的强大主供应商,但需注意:加投广告前测试爆款质量一致性;建立备用渠道(义乌代理或HyperSKU等)属基本配置而非可选保障。
月营收>$100,000运营者:CJ应作为多元化网络节点而非主供应商。此时质控差异与运输不可预测性直接影响损益表,支付专属工厂直连或高端代理费用在经济上更为合理。
CJ并非完美,但较两年前进步显著。在行业普遍夸大能力或降本减质的背景下,这种趋势至关重要。最佳获益者是将其视为需管理的工具,而非盲目信任的一站式供应商。