运价高企已不是唯一考题,可靠性才是。
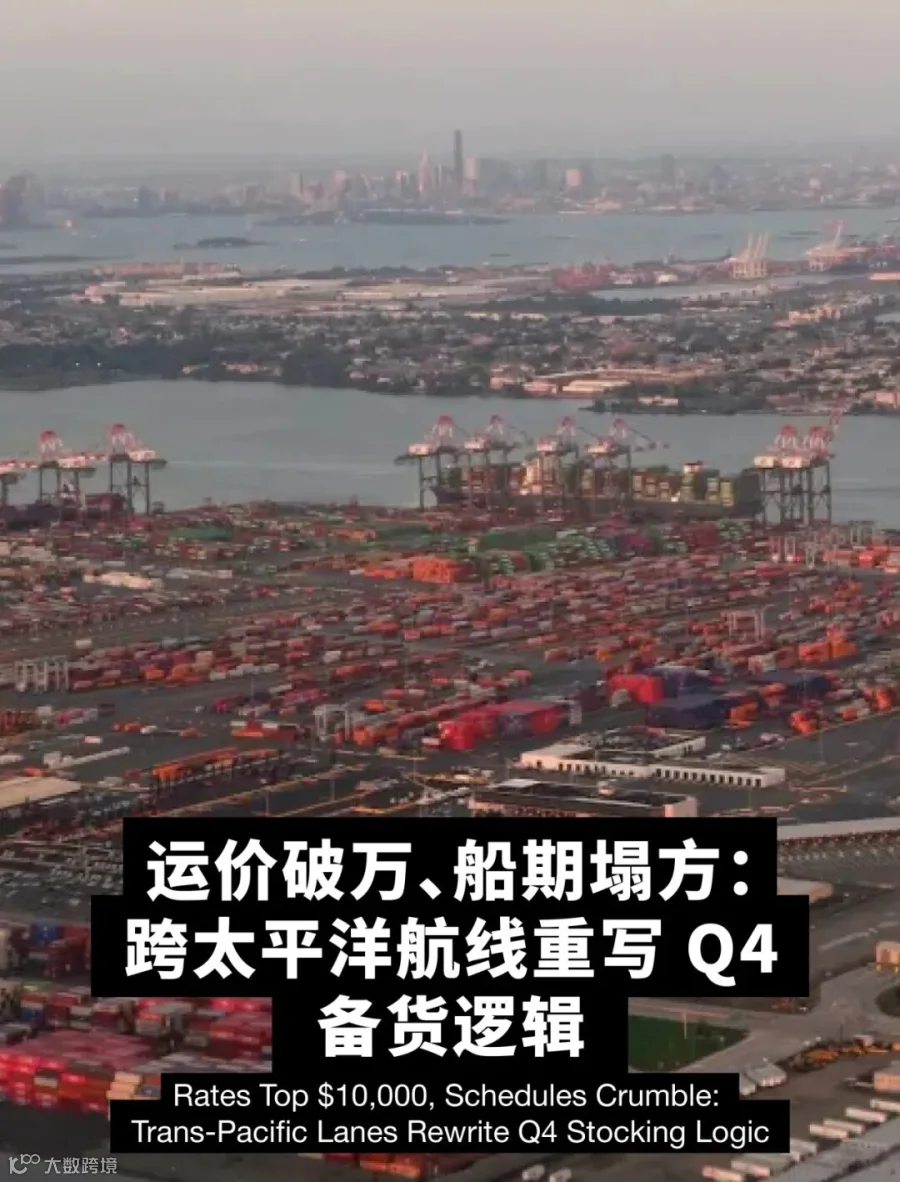
近期,两则最新物流数据,勾勒出同一幅画面。其一是 Xeneta 于 9 月 23 日发布的 2026 年 8 月班期可靠性记分卡:全球集装箱班期准班率连续第三个月下滑,环比下降 4 个百分点至 29%,为过去 12 个月里第二差的读数;晚到船舶的平均延误从 4.2 天跳升至 5.1 天。其二是 Drewry 于 9 月 22 日发布的世界集装箱指数(WCI):上海至纽约的 40 尺柜运价周四上涨 6.9% 至 10,394 美元,为 2022 年 7 月以来该航线首次突破 1 万美元;上海至洛杉矶同步上涨 4.9% 至 7,712 美元。
把两条线叠在一起看,全球货运物流矛盾浮现:货主一边要付更高的运费,一边却要接受更不可预测的到货时间。
把时间轴拉长,这场背离更清晰。
自 7 月 30 日以来,中国至美两海岸运价大幅攀升:纽约方向累计上涨 37.2%,洛杉矶方向上涨 34.3%。与之相对,中国至欧洲运价却大幅走低——上海至热那亚均价 4,016 美元,较 7 月 30 日下跌 28.7%;至鹿特丹下跌 22.3% 至 3,626 美元,已连续 7 周下滑。Drewry 给出的解释是:亚欧线面临苏伊士运河服务逐步恢复、需求偏弱的双重压力。
换句话说,全球运价并不是普涨,而是在“跨太平洋冲顶、亚欧探底”中明显分裂。一端是北美进口商为旺季抢舱推高价格,另一端是欧洲需求疲软叠加运河绕行结束、运力回吐,把运价压了下去。同一家船公司、同一张全球网络,区域间的温差已经大到不能用“航运景气”一句话概括。
为什么准班率会塌到 29%?天气是近期可靠性崩塌的主要推手。
7、8 月四次连续台风,在中国主要港口(上海、宁波、盐田)的锚地积压了约 110 万 TEU。这批积压不会立刻消失,将作为泊位到达延误在未来数周传导至欧洲和北美。上海港直到 9 月中旬仍在消化“船舶聚集”:据 Drewry,上海港船舶等待时间从 8 月 31 日–9 月 6 日一周的 65 小时,升至 9 月 7–13 日一周的 78 小时;Kuehne+Nagel 在 9 月 22 日的港口更新中显示,上海平均船舶等待 4.72 天,三周前为 5.14 天;洋山、外高桥码头的拥堵与堆场密度仍处于高位,等待有时长达 6–8 天。
这意味着,被台风从中国抽走的运力,并没有平顺地回流,而是在全球多个节点被反复消耗。运力在区域间的错配,恰恰是跨太平洋运价能冲到万元、准班率却反向走低的结构性原因。

货代公司 Freight Right Logistics 在上周的更新中直言:更大的运营担忧,已不再只是价格——船期正变得越来越不可靠。
一票货可以锁定运价,却锁定不了到港日。对品牌和零售商而言,应对逻辑被迫调整:提前发货、锁舱、分散航线、抬高安全库存,从“成本最优”退回到“到货可预期优先”。而那 110 万 TEU 的锚地积压将在数周内传导至欧美泊位,意味着 Q4 旺季前的到货窗口被进一步压缩。
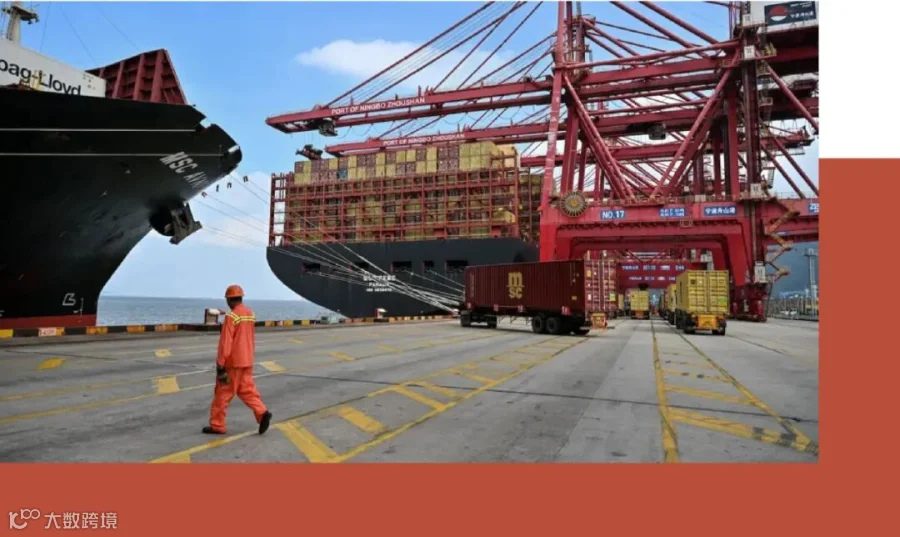
对中国出口商与跨境卖家而言,这种压力是直接的:上海、宁波、盐田的锚地积压拉长 lead time,原本可控的“工厂—货架”节奏被天气与运力撕开缺口。而亚欧运价下跌虽缓解了对欧出口的运费成本,却也折射出欧洲需求偏弱,订单端并不轻松。一条航线上的冷热不均,最终都会落进企业的现金流与库存表。
运价破万是显性的痛,准班率 29% 却是更隐蔽的伤——它侵蚀的是整条供应链的可计划性。当一票货“能锁定价格却锁定不了到港日”,品牌的市场响应、促销节奏、上新窗口,全被拖入不确定性。
中国港口拥堵虽在回落,但东南亚、印度、中东的扰动未消;积压传导有时滞,Q4 欧美到货延误可能集中爆发。苏伊士回流压低了亚欧运价,却也意味着全球运力在区域间再分配,跨太平洋的压力短期难解。
过去两年,行业学会了与高运价共存;接下来要学的,是如何在“船不按时到”成为常态的世界里,重新设计供应链的容错率。这指向一个判断——当不确定性本身成为成本,谁先把“可靠”写进采购与备货的算法里,谁才握住了 Q4 乃至更长周期的主动权。SJ LOGISTICS