

DRG/DIP 3.0版分组方案里,藏着一条对县级医院和基层机构影响最深、却讨论得最少的规定:国家层面首次确定基层病种清单——DRG 31个基层病组、DIP 127个基层病种,共158个病种,实行"同病同付"。
什么叫同病同付?不是降低三级医院的支付标准,而是取消不同等级医院之间的支付系数差。过去DRG/DIP付费中,三级医院系数高、基层医院系数低——同样一个阑尾炎,在县医院做,医保付的就是比市医院少一截。3.0把这个系数差拉平了:纳入基层病种清单的病例,无论在哪级医院,医保都按统一标准结算。
这是分级诊疗从"行政推动"转向"经济激励"的关键一步。但政策红利落到每家医院头上,是翻身机会,还是新陷阱?这篇文章从运营角度把账算清楚。
一、机会是真的:三个层面看红利

三重红利:支付平权、结余通道、患者回流
第一,支付地位平权。常见病、多发病在基层做,支付标准不再天然吃亏。县医院每收治一例基层病种病例,结算标准与城市三级医院对齐——这在按项目付费和差异化系数时代是不可想象的。县医院"看同样的病、挣更少的钱"的旧格局被打破。
第二,结余留用通道打开。3.0明确结余资金可作为业务性收入,用于学科发展和人员绩效。基层病种多为诊断明确、路径成熟的常见病,恰恰是成本管控最容易做出结余的领域——河南、河北一年内获得结余留用的机构数量增长五成以上,县医院和基层机构是重要组成部分。结余留在自己手里,就是能力建设的弹药。
第三,患者回流的逻辑成立。基层病种目录是动态的——随着基层服务能力提升,目录会持续扩容。医保基金随支付标准下沉,配合医联体下转通道,"常见病不出县"第一次同时有了政策推力和经济引力。床位使用率不足50%的基层机构,理论上第一次有了填满床位的制度条件。
二、但"翻身"不等于"躺赢":三道坎

三道坎:信任、隐性亏损、能力建设
坎一:患者信不信你。床位使用率低,表面是患者不来,深层次是患者不信任——怕基层看不好、怕药不全、怕设备差、怕出并发症没人兜底。支付标准拉平解决的是医院端收益,解决不了患者端信任。信任要靠诊疗质量、药品配备和口碑一单一单挣回来。
坎二:隐性亏损会咬人。基层病种看似简单,实际是设备不足、药品不全、人才薄弱、并发症处置能力差的机构做,耗时长、转诊多、隐性亏损并不少见。同病同付是"统一卖价",你的成本做不下来,一样亏——而且以前靠低系数还能解释亏损,现在亏了就是自己的成本问题,没得推。
坎三:能力建设是必答题。目录动态扩容意味着:今天不接的病种,明天可能就在考核名单里。基层能力建设已经从"可选项"变成"必答题",而人才——留不住、引不进——是最难啃的一环。
三、通用打法:四步把红利接到手
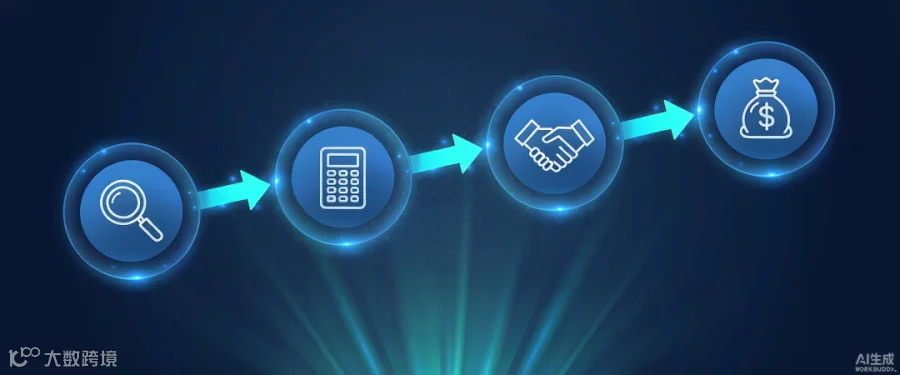
四步打法:摸家底→算成本→借外力→花对钱
第一步:对着158个病种摸家底。提取近一年住院病案数据,逐个比对158个基层病种清单:本院实际收治了哪些、有多少量、各自的真实成本和盈亏如何;清单里有、本院没能力收的,列出能力短板清单。这一步决定后面所有动作——只承接能力范围内的病种,不盲目铺开住院业务。
第二步:把单病种成本算到病例级。基层病种的盈亏公式很简单:统一支付标准 − 实际诊疗成本。要做的就是把核算颗粒度从科室总账细化到病种:药品耗材直接成本精准追踪,床位、人力、住院天数合理分摊,算出每个病种的保本收治量。对亏损病种先分清原因——是流程浪费、路径不规范,还是病例结构问题——再对症整改,严禁为控费压缩必要诊疗。
第三步:借力医联体补能力短板。不要把上级医院当竞争对手,要把它的专家、技术、管理资源引进来:远程会诊、联合查房、专家坐诊、联合病房,都是低成本补能力的捷径。对三级医院而言,基层病种同病同付后继续"大小通吃"就是持续亏损,主动下转反而是双赢——转诊机制是这轮改革里县医院最该主动去谈的资源。
第四步:把结余花在刀刃上。结余留用资金用到四个地方:人员激励、设备更新、药品配备、人才培养。判断标准只有一条——是否形成"接得住患者→有结余→能力提升→接更多患者"的正循环。如果结余被层层截留或者撒胡椒面,翻身机会就浪费在这一个环节上。
四、县级医院:五条运营策略,从"被动应付"到"精益运营"

县医院的核心竞争力:颗粒度精准运营,而非规模体量
县医院是这轮改革最大的潜在受益者,也是最容易被"旧思维"拖垮的群体。国家医保CHS-DRG技术指导组专家沈汉斌博士在2026县域医院精益化运营管理大会上点破了要害:县域医院的核心竞争力,将不再是规模体量,而是医保颗粒度精准运营能力、病种结构优化能力、合规风控能力、临床价值转化能力。落到操作层面,是五条策略。
策略一:换掉"拼数量"的旧引擎,按病种结构排兵布阵。当前多数县医院仍盲目扩收治、拼数量,忽视病种结构与CMI值的匹配度,低标准住院、低效收治导致"收治越多、亏损越大"。正确动作是把上一节的病种矩阵做实:基层病种清单内的做规模摊薄成本,清单外的对照3.0新分组——康复(新增4个组)、疼痛(2个组)、介入(33个分组)——培育适合县级能力的第二增长点。县医院无需盲目对标大三甲,找准适配自己的跑道,比什么都重要。
策略二:把90%的医保管理精力前置。2025年以来国家医保局已累计公布20批医保知识库、规则库与违规指控标准,飞检红线全国统一——但全国医疗机构医保规则系统事前提醒接入率仅71%,超三成医院还在靠人工事后核查。县医院的动作很明确:对接国家规则库,在临床诊疗、病历书写、收费编码全流程上智能预警,从源头杜绝低标住院、诊断不符、操作无效等高频违规。事前防控一次,胜过事后申诉十次。
策略三:结余和倍率都有"基准线",别把控费做成自残。精益运营不是费用越低越好:全国公立医院医保合理结余的基准线约为10%,出院倍率维持在80%–90%区间最优——倍率过高吃超额亏损,倍率过低反而触发低标住院核查。特别提醒:全国药耗综合占比均值37.49%,过度压降药耗、治疗费用占比过低,极易触发医保合规处罚。该省必省,该花敢花,才是合规的控费。
策略四:亏损责任落到小组和科室,不落到医生个人。DRG/DIP亏损责任一旦压实到个人,医护必然推诿重症、拒收病人——这是被反复验证的异化路径。最优管理单元是医疗小组与科室:责任共担、风险共治、激励共享。绩效考病种结余率、成本收入率、临床路径入径率这些过程指标,严禁拿支付标准直接扣科室的钱。
策略五:盯住DRG与DIP融合的大方向,提前补编码短板。DIP 3.0核心框架已全面对标DRG 2.0,未来全国付费体系将走向两套规则融合统一。县医院与其纠结"我是DRG地区还是DIP地区",不如现在就把病案编码能力补齐:呼吸、骨科、消化、心血管这些县域重点科室,主次诊断填报、手术操作编码的颗粒度,直接决定入组和结算——编码能力就是县医院的"第二收入"。
五、基层机构:三件事稳住盘子,一张网做增量

基层的长期饭碗:把单次就诊经营成持续的健康管理关系
基层医疗机构当前的处境更微妙:收治病种边界模糊、低标住院判定争议大、医保处罚风险高,多地基层机构因合规风险被迫缩减住院业务。破局的钥匙在三件事。
第一件:把"能收什么病"变成白纸黑字。单家卫生院没有能力跟医保部门博弈边界,但医共体牵头医院有——由县医院联合医保、卫健部门,梳理基层可收治病种白名单,以官方文件明确基层诊疗边界,从制度层面规避无端处罚。这张白名单既是护身符,也是能力建设的清单:名单外的病种,就是下一步要补的短板。
第二件:医疗文书必须形成逻辑闭环。医保监管已经进入"AI智能筛查+人工复核"双轨时代,"病情稳定、维持不变"这类模板化表述,正是智能筛查的重点靶点。所有检查、诊疗、处置必须形成完整逻辑链条——做了什么、为什么做、结果如何、下一步怎么办,环环相扣。文书质量就是基层机构的合规生命线。
第三件:住院求稳,增量在网。基层住院业务求"接得住、转得快"——常见病诊疗规范化、并发症识别和上转通道顺畅,不追求病种全。真正的增量在盘子外的一张网:门诊健康管理、慢病随访、家庭医生签约、医防融合服务。同病同付解决的是住院支付地位,基层的长期饭碗是把单次就诊经营成持续的健康管理关系——患者信任这张网织成了,住院回流和门诊增收是水到渠成的事。
城市三级医院(顺带一提):同病同付不是让你降标准,是提醒你放手——把基层病种通过门诊化、日间手术、医联体下转分流出去,资源向疑难重症和新技术病组集中。握着不放,亏的是自己。
六、真实样本:四家单体医院的账本

四家单体医院的账本:政策给"同卖价",盈利靠内功
策略说得再多,不如看看已经跑出来的样本。下面四家医院——县医院两家、乡镇卫生院两家——全部是单体机构,数据来自政府官网和权威媒体报道,账目真实可查。
案例一:广东佛冈县人民医院——从年亏近千万到"质效双优"。这家31万人口小县的县医院,2020年医保住院费用按病种分值结算还亏损近千万元,2023年实现医疗收支扭亏。怎么翻的身?三个动作:①成立数据化运营部门,推行"院长查房+医疗查房+运营查房"三位一体监管,每周按科室做成本专项分析;②病种费用标准化管理——以消化科胃溃疡平均药费为基准设内部标准线,偏离过大的诊疗行为专项核查,杜绝"大处方";③高值耗材全流程管控,同等疗效选更物美价廉的耗材。效果直接体现在广东省DRG住院医疗服务综合评价上:279家二级医院中能力指数综合排名第六、CMI值全省第三;三四级手术占比达63.66%,微创手术增长25.2%;患者端次均门诊、住院费用双降,心血管内科人均住院费下降1000余元。县医院不靠规模、靠"技术难度+运营精度"同样能进全省第一方阵。
案例二:河北曲阳县嘉禾镇卫生院——一家乡镇卫生院的盈利样本。院长杨少鹏的账算得最直观:2025年全年收治住院724例,其中基层病种302例;2026年上半年收治596例、基层病种293例——半年干到了接近去年全年的量,涉及统筹基金32.62万元。更关键的是2025年度清算,这家乡镇卫生院直接实现了盈利。两个外部条件帮了忙:当地乡镇卫生院住院报销比例95%(三级医院只有60%),叠加基层病种同病同付;基金结算从"事后结、按月结"变为"即时结、次日结"再加预付金机制,垫资压力大幅减轻。但内功同样是自己的:收治的病例中基层病种占比过半,说明它接的是"政策鼓励接、自己接得住"的病,而不是盲目扩张。
案例三:广西武宣县桐岭中心卫生院——基层的"能力建设"长什么样。这家中心卫生院的路径是典型的"借力补短板":选派业务骨干到三甲医院进修,同时借助医共体专家驻点带教,先后开展CT检查、胃肠镜诊疗、普外手术等新项目。2025年数据:CT服务6673人次、胃肠镜诊疗261人次、完成外科手术252台。对一家乡镇级机构来说,这组数字意味着"常见病不出镇"从口号变成了服务清单——能力上台阶,基层病种的结算量自然跟着来。它印证了前文那句话:目录动态扩容之下,能力建设已经从可选项变成必答题。
案例四:云南禄丰县人民医院——值得回看的"原点样本"。把时间拨回2017年:禄丰县人民医院制定294个病组、覆盖2.6万个疾病诊断,按病组打包付费——结余归医院支配,超支医院自担,医生从"要我控费"变成"我要控费"。改革后禄丰住院次均费用3308元,比全省平均低446元。更值得学的是它当年的两个制度细节:结余率设7%上限防止"偷工减料",保留3%特例出口给最贵的重症病例按项目付费,打消医生收治疑难重症的顾虑——这正是今天特例单议机制的县域雏形。9年过去,这套"结余激励+质量防线"的双轨设计,依然是3.0时代基层运营的底层逻辑。
四家机构的账本指向同一个结论:支付政策给的是"同卖价",账能不能做成正数,靠的是单体机构自己的运营内功——数据化运营部门、病种费用标准化、接得住的服务能力、敢收治的质量底气。指望政策自动翻身的,账上不会有惊喜;把管理颗粒度做到病种和病例级的,结余都真实发生了。
结语

留给县医院和基层机构的准备期,也只有半年
31个基层病组、127个基层病种、同病同付——这串数字背后,是医保支付第一次系统性地向基层倾斜。但政策给的是"同卖价",不是"保赚钱":能控制成本、能赢得信任、能补上能力的机构,才接得住这份红利。
2026年12月31日前完成切换准备、2027年3月底落地——留给县医院和基层机构的准备期,也只有半年。翻身的机会来了,但翻身的动作,得自己练。
数据与政策依据:国家医保局《按病组和病种分值付费3.0版分组方案》(医保发〔2026〕22号)、《医保支付方式改革有关情况介绍》及基层病种遴选情况介绍;广东省卫健委DRG住院医疗服务综合评价等。