

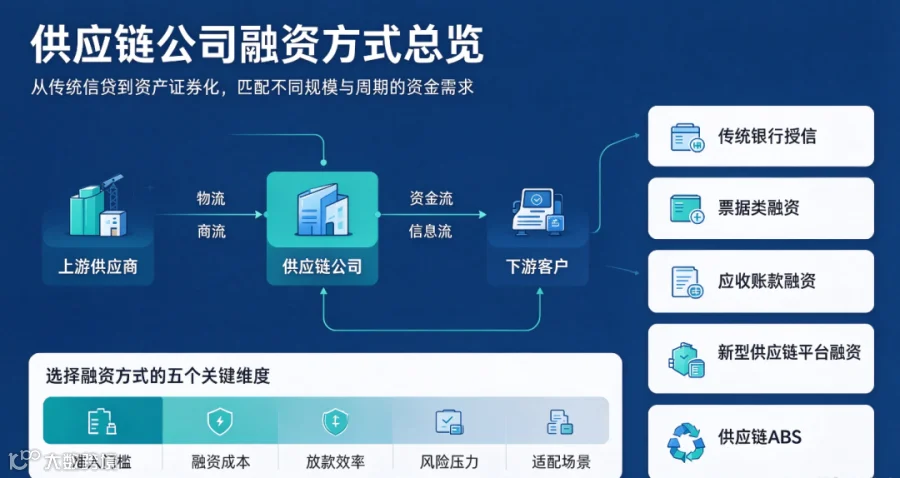
供应链公司作为连接上下游企业、整合物流、商流、资金流、信息流的核心枢纽,属于轻资产、高周转、现金流密集型企业。其经营核心痛点在于账期错配、流动资金占用量大、中小合作主体资质薄弱,传统融资模式难以完全适配其经营特性。随着供应链金融体系不断完善,行业形成了传统信贷、票据融资、应收账款融资、新型供应链平台融资、资产证券化等多元化融资矩阵。不同融资方式在准入门槛、融资成本、放款效率、风险压力、适配场景上差异显著。本文系统拆解供应链公司各类主流融资方式的运作逻辑,深度剖析其优劣,为企业匹配最优融资方案提供参考。
一、传统银行授信融资

传统银行授信是供应链公司最基础、最通用的融资方式,主要包含流动资金贷款、综合授信、固定资产贷款等品类。银行依托企业的主体资质、经营流水、财务报表、征信状况及抵押物,核定年度授信额度,企业可在额度内循环提款、随借随还,主要用于补充日常备货、物流周转、账款垫付等经营性资金需求,是中小、大型供应链企业均会采用的基础融资工具。
核心优势
一是融资成本低廉。作为正规持牌金融机构,银行贷款利率受监管管控,远低于民间融资、网贷及非标金融产品,长期合作企业可凭借优质资质获得LPR基准利率甚至优惠利率,大幅降低财务成本。二是资金稳定性强、合规性高。银行资金来源稳定,无资金断供风险,且全程合规透明,可优化企业财务报表,助力企业信用积累和后续融资扩容。三是授信灵活性强。综合授信额度可循环使用,企业可根据经营淡旺季灵活调配资金,适配供应链行业高频、小额、持续的资金周转需求。
主要劣势
一是准入门槛严苛。银行重点考核企业固定资产、净利润、负债率、成立年限等硬性指标,轻资产运营的中小供应链公司无足额抵押物、财务数据单薄,难以获得足额授信。二是审批流程繁琐、放款周期长。传统授信需经过资料提交、尽职调查、风控审核、抵押登记、审批放款等多环节,全程耗时1-4周,无法适配供应链突发的资金周转需求。三是额度受限严重。授信额度依托企业主体资质,与供应链真实交易规模脱节,企业业务扩张、订单增量后,授信额度往往无法同步匹配,难以支撑业务高速增长。四是风控约束严格。银行会设置负债率、现金流、营收增速等风控红线,一旦企业经营波动,可能面临额度压缩、冻结、提前收贷等风险。
适配场景
资质优良、成立年限久、财务规范、具备一定固定资产的大中型供应链企业,适用于常态化、中长期的流动资金补充。
二、票据类融资(银行承兑汇票、供应链票据)
票据融资是供应链行业适配度极高的专项融资方式,核心依托真实贸易背景开展,主要分为传统银行承兑汇票、商业承兑汇票贴现及政策主推的供应链票据。供应链公司可通过开票、贴现、背书转让、质押等方式盘活票据资产,解决上下游账期错配问题,其中供应链票据凭借标准化、可拆分、易流转的特性,成为近年行业主流工具。
核心优势
一是准入门槛低、依托贸易背景。无需优质主体资质和固定资产抵押,仅凭真实的供应链交易合同、物流单据即可办理,完美适配轻资产供应链企业。二是放款效率极高。票据贴现、质押业务流程标准化,银行及金融平台可实现T+0或T+1放款,快速解决短期资金缺口。三是灵活性突出。供应链票据支持拆分、背书转让、多级流转,企业可根据账款金额灵活拆分兑付,适配上下游多级供应链的小额、碎片化结算需求。四是成本可控。票据贴现利率市场化程度高,整体成本低于多数非标融资方式,且操作便捷、手续简化。
主要劣势
一是融资额度绑定交易规模。票据融资必须依托真实贸易背景,无交易则无法开票贴现,无法满足企业无对应订单的备用资金需求。二是存在票据风险隐患。商业承兑汇票依赖核心企业信用,若核心企业资信恶化,可能出现承兑违约风险;传统票据存在伪造、挂失、纠纷等合规风险。三是期限受限。票据最长付款期限为6个月,仅能覆盖短期资金周转,无法适配中长期项目融资需求。四是小额票据流转成本偏高,碎片化小额票据贴现性价比低。
适配场景
具备稳定上下游交易、高频次结算、短期资金周转需求的大中小各类供应链企业,尤其适配多级分销、集采配送类供应链业务。

三、应收账款融资(保理、应收账款质押)
应收账款是供应链公司最核心的流动资产,针对该资产的融资方式主要分为保理融资和应收账款质押贷款两类。保理融资是企业将上下游应收账款债权转让给银行、商业保理公司等金融机构,提前回笼资金,分为有追索权保理和无追索权保理;应收账款质押则是企业以未到期应收账款为质押物,向金融机构申请贷款,债权仍归企业所有。
核心优势
一是精准盘活存量资产。直击供应链企业应收账款占压资金的核心痛点,将远期债权转化为即时现金流,大幅优化企业现金流结构,改善资金周转效率。二是弱化主体资质、侧重交易信用。金融机构重点审核下游付款方资信和交易真实性,而非融资企业自身资质,中小供应链企业也可顺利融资。三是功能多元化。无追索权保理可直接剥离应收账款坏账风险,同时部分保理机构可提供账款催收、账务管理、风险防控等增值服务,降低企业运营成本。
主要劣势
一是融资成本差异大。无追索权保理因金融机构承担坏账风险,费率显著高于普通贷款和有追索权保理;整体保理融资成本高于传统银行授信。二是风控审核严格。对下游核心企业资信要求高,若付款方为中小微企业、资信薄弱,融资额度会大幅压缩,甚至无法获批。三是存在合规与回款风险。应收账款存在确权难、虚假贸易、重复质押等合规隐患;有追索权保理模式下,若下游企业逾期付款,金融机构可向供应链公司追偿,企业仍需承担坏账风险。四是流程相对繁琐,部分业务需要线下确权、资料核验。
适配场景
下游对接大型国企、上市公司、龙头企业,应收账款质量高、账期稳定的供应链企业,适合解决账期错配导致的资金占用问题。
四、新型供应链平台融资(脱核融资、动态折扣、反向保理)
随着大数据、区块链、物联网技术落地,供应链金融突破传统核心企业确权依赖,衍生出脱核融资、动态折扣、反向保理等新型融资模式,多由银行、金融科技平台、产业互联网平台主导,核心依托四流合一数据验真实现融资,是当下中小供应链企业的主流轻量化融资方式。脱核融资秉持“脱核不离核、确真不确权”原则,无需核心企业书面担保,仅凭交易数据交叉验证即可融资;反向保理依托核心企业优质信用,为上游中小供应商批量融资;动态折扣则通过买方提前付款、供应商让利的模式实现低成本融资。
核心优势
一是彻底打破核心企业确权壁垒。脱核融资无需核心企业盖章确权、担保,解决了传统供应链金融核心企业配合度低、确权难的行业痛点,大幅拓宽融资覆盖面。二是放款速度极快、流程轻量化。依托数字化系统自动验真商流、物流、资金流、信息流,线上化审批、智能化风控,最快24小时即可完成放款,适配应急资金需求。三是风险分散、门槛极低。弱化企业主体资质和抵押物要求,侧重交易真实性和履约数据,中小微供应链企业均可准入。四是动态折扣模式成本极低,仅需支付小额让利费用,远低于常规融资成本。
主要劣势
一是依赖数字化数据积累。需企业交易、物流、结算数据完整可追溯,数据不完善、线上化程度低的企业无法适配。二是单笔融资额度有限。多用于小额、高频的短期周转,难以支撑大额、中长期的业务扩张资金需求。三是平台费率参差不齐。部分民营金融科技平台融资费率高于银行系产品,长期大额使用会增加财务压力。四是动态折扣依赖买方闲置资金,资金灵活性受买方资金状况制约。
适配场景
数字化程度高、交易数据完整、上下游合作稳定、以小额高频业务为主的中小供应链企业,适合短期应急周转、常态化小额资金补充。
五、供应链资产证券化(ABS)

供应链ABS是标准化资本市场融资方式,供应链公司将旗下稳定、可预测的应收账款、保理债权、票据资产等优质底层资产打包重组,转化为标准化证券产品,在资本市场发行融资,主要面向大型规模化供应链企业,是大额低成本融资的核心方式。
核心优势
一是融资额度大、成本极低。依托批量底层资产发行,可实现亿元级大额融资,资本市场融资利率远低于银行贷款和非标融资,大幅降低企业长期财务成本。二是优化财务报表。实现资产出表,有效降低企业负债率,盘活存量沉淀资产,提升企业资本运作能力和市场估值。三是资金使用灵活、期限较长。融资资金无严格用途限制,可适配业务扩张、项目投资、债务置换等多元需求,融资期限更长,适配中长期发展规划。四是提升企业品牌公信力。成功发行ABS是资本市场对企业资产质量、经营实力的认可,助力企业拓宽后续融资渠道。
主要劣势
一是准入门槛极高。仅适合底层资产量大、资产质量优质、经营稳定、合规规范的大型供应链企业,中小微企业完全无法适配。二是发行流程复杂、周期长。需经过资产梳理、中介尽调、产品设计、备案发行等多环节,周期长达1-3个月,无法解决短期资金缺口。三是发行成本高。需支付律所、会所、评级、承销等多项中介费用,前期投入成本高,仅适合大额融资场景。四是监管严格、信息透明。需公开披露经营数据、资产情况,受资本市场强监管,合规压力大。
适配场景
资产规模大、底层债权充足、经营规范、行业头部的大型供应链企业,用于中长期大额资金储备、业务扩张、存量债务优化。
六、各类融资方式综合对比与选型建议
综合来看,供应链公司融资无绝对最优方案,需结合企业规模、资金需求周期、资产状况、资质条件灵活搭配,构建多层次融资体系。中小供应链企业适合以新型供应链平台融资、票据融资、小额银行授信为主,兼顾放款效率与融资成本,解决短期周转痛点;中型企业可叠加应收账款保理融资,盘活存量资产,优化现金流结构;大型头部企业可依托ABS资本市场融资,实现大额低成本资金储备,搭配传统银行授信保障常态化资金需求。
同时,企业需规避单一融资依赖风险,平衡融资成本、放款效率与风险压力,优先依托真实供应链交易开展融资,贴合行业轻资产、高周转的经营特性,通过多元化融资组合,实现资金高效周转、财务成本最优、风险可控的经营目标。