

引言
最近被问得最多的一个问题,是这个:
「美元不是加息了吗?加息美元不是应该涨吗?怎么反而对人民币跌了?」
紧接着还有第二句,才是真正让人睡不着的:
「我做的是美元资产。人民币一直这么升,会不会美元赚的那点,还不够汇率亏的?」
首先,第一个是认知问题,第二个是决策问题。
绝大多数讨论,把这两个混成了一个,今天把它们分开说。
一、先把两个数字放在一起看

▲ 数据来源:新华社、中国外汇交易中心
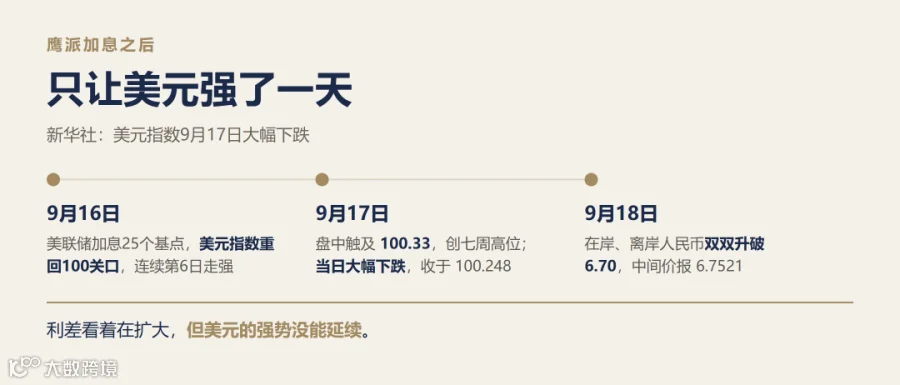
9月16日,美联储把联邦基金利率目标区间上调25个基点,到3.75%—4.00%。这是2023年7月以来的第一次加息。
消息出来后,美元指数连续第6日走强,重回100关口,盘中一度触及 100.33,是7月31日以来最强。
但接下来发生的事才是关键:9月17日当天,美元指数大幅下跌,收于 100.248。
也就是说,鹰派加息只让美元在盘中摸了一下高位,当天就收跌了。
按老逻辑,接下来非美货币应该一片下跌。
但9月18日,在岸、离岸人民币对美元双双升破6.70,创2023年2月以来新高。今年以来,人民币对美元累计升值超过4%。
一边是美元指数在涨,一边是人民币对美元也在涨。
这两个数字放在一起,才是这条新闻里真正的信息量——它说明人民币不只是对美元强,它对一篮子货币更强。
这里要插一句很多人不知道的常识:美元指数里面,没有人民币。
美元指数只对六种货币计算——欧元、日元、英镑、加元、瑞典克朗、瑞士法郎。人民币根本不在里面。
所以「美元指数上涨」这句话,翻译过来是「美元对欧元、日元这些货币涨了」,不等于「美元对人民币涨了」。这是两条完全不同的汇率。
同期还有一个细节值得记一笔:人民币对美元中间价(可以理解为官方每天给出的一个基准参考价),从9月8日的6.7804,一路调到9月18日的6.7521,8个交易日累计调升283个基点。
▲ 数据来源:新华社纽约电、中国外汇交易中心
二、为什么「加息=美元升值」这次不灵了
先说结论:教科书没说错,但它省略了一个前提。
教科书的链条是——美国加息,美元的利息比别的货币高,资金流向美元,美元升值。
这条链子成立的关键是:只有美国在加息,别人没动。
但这一轮不一样。看看9月这一个月里,全球主要央行都做了什么:

▲ 数据来源:美联储、欧洲央行、日本央行、香港金管局的公开公告
四家央行,一个月之内,同一个方向。大家都涨,美国的优势就被摊薄了。
如果你的生活和香港有关,这里还有一层更近的对照。
香港金管局9月17日把基本利率上调到4.25%,是2023年以来第一次调整。
但几乎在同一时间,汇丰、中银香港、渣打相继宣布——维持港元最优惠利率不变,分别是5%、5%和5.25%。
基准利率动了,但你每个月的按揭供款并没有跟着动。
金管局总裁余伟文同时提醒:港美息差进一步扩大,套息交易有可能令港元逐步转弱;市民在置业、投资或借贷时,要充分考虑和管理利率风险。
「加息」这两个字落到你身上之前,得先分清是哪一层在动。
打个比方。你小区两家银行,一家给5%,一家给3%,钱当然往5%那家跑。但如果一家给5%、另一家给4.5%,为了多拿这0.5%,你还得额外担一份不确定性——这笔账,很多人算下来就不划算了。
这里有个专业上的区分,值得花两句话讲清楚:
· 名义利差:两边的政策利率差多少。
· 实际利差:名义利差再扣掉两边通胀的差。
· 经风险调整后的利差:实际利差再扣掉汇率波动的风险补偿。
用一句白话总结:资金看的不是「哪边利息高」,而是「高出来的那点,够不够赔我换回来时的汇率波动」。
这一次多出来的25个基点,太薄了——撑不起趋势性的美元买盘。
三、那人民币凭什么这么强
如果只讲「美元不够强」,人民币最多是不跌。但它还涨了,而且升破6.70。所以必须看人民币自己这一端。
先看一组数字:
· 今年1—8月,我国货物出口 20.17万亿元,同比增长 14.6%
· 8月单月出口增长 18.6%
· 1—8月货物贸易顺差约 5.56万亿元
· 8月银行结售汇顺差 485亿美元
翻译成人话:全世界在大量买中国货,收回来的是美元。
那问题来了——出口企业手上攥着一堆美元,怎么办?
以前美元利息高,拿着美元还有利息收入,不急。但现在人民币一路走强,企业算了一笔账:拿着美元这几个月贬掉的钱,远远超过那点利息。
于是动作非常一致:赶紧结汇,把美元换成人民币。
换的人一多,人民币就更贵;人民币更贵,剩下的企业更慌,更想换。这就形成了一个自我加强的循环。
所以这一轮,是真实的贸易顺差和结汇需求在推着人民币走,不是谁在炒。
四、但是,「人民币一直升值」这个前提,得打个折
讲到这里,一定有人得出一个结论:那我是不是该赶紧把美元都换成人民币?
先别急。
「人民币一直在升值」这句话本身,就要小心。它描述的是最近半年的体感,不是一条会一直走下去的直线。
看一下当期主流机构的判断口径:
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
注意,这些是机构观点,不是承诺。而且它们共同的落点是四个字:双向波动。
汇率这个东西,过去二十年,你见过几个能把方向说准的人?说准的那几个,第二年基本都不说了。
所以,谁拿「人民币会一直升值」来劝你做决定,或者拿「美元会一直跌」来吓你——这两个是同一类错误:把短期现象,当成了长期规律。
五、真正该算的账:你担心的「汇率亏损」,多数人算错了
好,到这里才是这篇文章真正想讲的部分。
客户问的是「汇率会不会跌」,但他真正担心的是:「我这些年做的美元配置,会不会白忙一场。」
我一般会先反问一句:这笔钱,最后是要换回人民币的吗?
就这一问,答案完全不同:
|
|
|
|
|---|---|---|
|
|
不构成 |
|
|
|
不构成 |
|
|
|
构成 |
|
|
|
构成 |
|
|
|
构成,且放大 |
|
我想特别说第二种。如果这笔钱本来就要在境外用掉——比如孩子在境外读书、家里老人的海外医疗、或者以美元计价的安排——那我要说一句可能让你意外的话:汇率涨跌这件事,对你来说不构成损失。
你没有把美元换回人民币的需求,那个「亏」只是账面上的一个换算数字,不是真实的购买力损失。
你孩子在境外交的学费,不会因为人民币升值而打折。
这句话,是这一整篇里我最想让你记住的。
所以真正该问的,不是「美元会不会跌」,而是三个问题:
1. 这笔钱,最终以什么币种花出去?
2. 在什么时点花出去?
3. 因为什么义务花出去?
这三个问题答清楚,汇率涨跌几个百分点,就从一件「要不要割肉」的焦虑,变成了一个和你的投资期限、和你真实的用钱计划放在一起看的普通变量。
你真正要防的风险,从来不是美元跌,而是你的全部身家都在一个货币里。
这句话不是我一个人说的。
中国首席经济学家论坛理事长连平在评论这轮加息时也提醒:「普通投资者押注单一资产风险极大」;
投资者不应盲目跟风换汇、炒作外币资产,而应「不赌汇率单边涨跌」,通过本外币资产的均衡配置实现自然对冲。
一位权威经济学家说出的「不赌单边」这四个字,比任何人的预测都更接近这件事的本质。
六、把顺序倒过来
做跨境配置,看的是五个维度:货币、期限、法域、税务、传承。
每一维的取舍理由不一样:
|
|
|
|---|---|
| 货币 |
|
| 期限 |
|
| 法域 |
|
| 税务 |
|
| 传承 |
|
而落成动作,顺序是这样的:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
注意第4步排在资金动作之前。顺序错了,再好的工具也救不回来。
写在最后
回到开头那两个问题。
为什么加息了美元反而对人民币跌了?因为这一次不是美国一家在收紧;而人民币这轮,是靠自己实打实的出口和结汇撑起来的。
那美元配置还做不做?
我的答案是:先别问做什么,先问这笔钱要去哪儿。
用途和期限决定要不要换回人民币;换回人民币的需求,决定币种比例;币种比例,决定你该选什么工具。
顺序对了,汇率就是你投资过程里的一个普通变量。顺序错了,再好的工具也救不回来。

▲ 数据来源:海关总署、国家外汇管理局、中国外汇交易中心
资料来源:中华人民共和国海关总署(2026年9月8日)、国家外汇管理局(2026年9月15日)、中国外汇交易中心(2026年9月18日)、香港金融管理局(2026年9月17日)、新华社、央视新闻、中国金融信息网。文中机构观点均为公开报道转述,不代表本文立场,也不构成对汇率走势的判断。
本文仅供信息参考与知识交流,不构成任何投资建议、税务意见或法律意见,也不涉及任何具体产品的推介。正式税务意见须由注册会计师 / 税务师出具,正式法律意见须由执业律师出具;本文提供的是决策框架与问题清单。文中数据来自公开报道与官方统计,均为 2026 年 9 月当期口径;涉及具体司法管辖的最新规则,请以官方当期口径为准。

如果这篇对你有用,欢迎点个「在看」。也欢迎在留言区说说你的情形——这笔钱最后要在哪里花?这个答案,往往比汇率本身重要得多。