


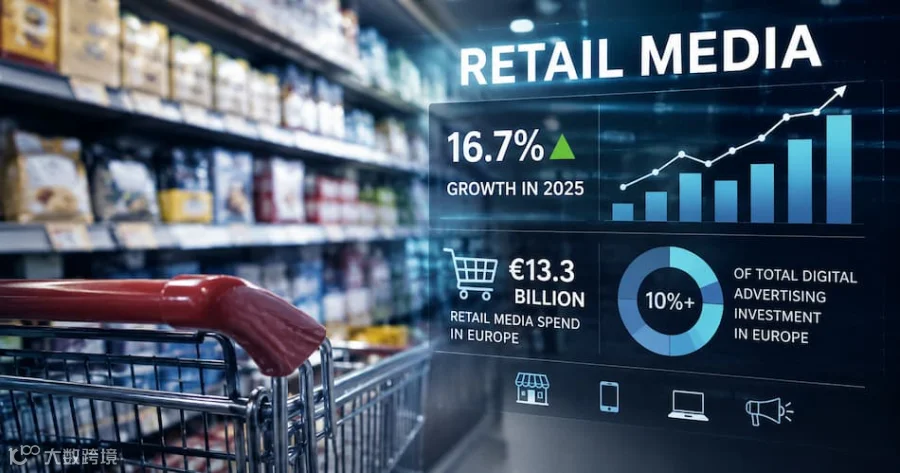
随着欧洲数字广告市场步入可持续增长周期,零售媒体成为最大赢家。2025年该领域支出增长16.7%,规模达133亿欧元,首次占欧洲数字广告总投资的10%以上,标志着零售商已成为传统渠道外日益重要的广告平台。
据最新IAB Europe AdEx Benchmark Report显示,覆盖30个欧洲市场的整体数字广告支出同比增长10.5%,达1311亿欧元。尽管增速较2024年的16%及疫情后激增有所放缓,但所有市场均实现扩张,凸显欧洲数字经济的持续韧性。
零售媒体增速超越大盘
Retail显著跑赢整体广告市场,反映品牌方对购买点附近广告形式的需求增长。通过在零售商网站、购物平台及App投放赞助商品和展示广告,广告主可获取宝贵的一手消费者数据,并更有效衡量营销效果。
占据欧洲数字广告市场10%份额是零售媒体的重要里程碑。该渠道已从辅助工具演变为全渠道策略核心,源于零售商加速数字生态变现,以及品牌方对更高广告投资回报率的追求。
视频与社交继续推动数字增长
视频广告仍是增长最快的主流格式,增幅19.6%,规模达340亿欧元,首次占欧洲展示广告投资半数以上,印证消费者对视频内容的持续需求。
社交广告增长19.2%,规模达355亿欧元,其中社交视频表现最为强劲。这些趋势表明,广告主正持续将预算转向高互动、重效果的数字渠道。
英国保持欧洲广告市场领先地位
英国仍是欧洲最大数字广告市场,2025年吸引投资469亿欧元;德国以216亿欧元位居第二;法国以127亿欧元位列第三。三国合计约占欧洲数字广告总支出的62%,巩固了其在区域格局中的主导地位。
成熟且持续扩张的市场
最新数据显示,欧洲数字广告行业正进入更成熟的增长阶段而非放缓。尽管整体扩张趋于常态化,但投资仍在向兼具可衡量绩效、第一方数据和电商能力的渠道转移。零售媒体的迅速崛起印证了这一转变,使其在欧洲数字广告未来格局中扮演愈发重要的角色。
Source