本文来源于井外宏观策略,作者扑克财经智库成员。为防止不可抗力因素导致的失联,欢迎添加本号主编的微信号:puoke002。
农产品价格机制
在研究农产品时,我们通常会将将其划分为四个重要的阶段,生长期-收获期-集中上市期-库存消耗期。
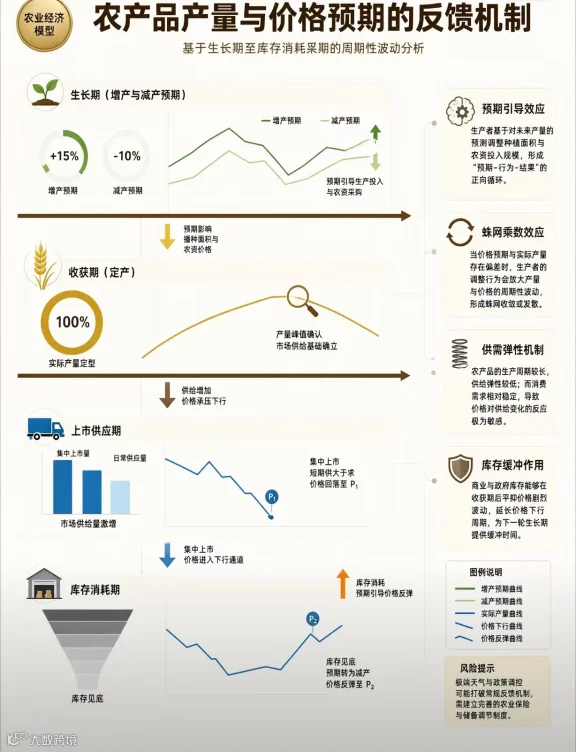
·生长期,由成本、利润、天气等综合因素推动农产品种植面积、单产的变化,形成预期-行为和结果的正向循环,例如,今年4月开始,厄尔尼诺气候加中东战争推高化肥成本,形成了农产品减产和成本抬高的反馈机制,资金在生长期就开始行动,炒作减产→涨价。
·收获期,市场焦点就不再是种植面积、收获面积,而是真实的产量数据是多少,收获期等于定产证据,跟之前有没有预期偏差,这就要秋后算账,预期过头了,就要纠正价格,例如当下跌的最猛的两个农产品,玉米和棉花,棉花减产面积和单产都略逊于预期,国内玉米产量稳定。
·集中供应,农产品收获期非常集中,上市供应自然就非常集中,就会造成短期供过于求的局面,此时,减产较大的农产品,农户惜售预期形成,就会挺价,减产不及预期或增产,而此时价格已经炒作到高位,农户抛售预期形成,价格就会下跌。9月中旬,刚好是北半球农产品集中收获期,我们在9月9日提醒投资朋友们,农产品价格有下跌风险,正是基于这个逻辑。
·库存消耗期,当市场不断消耗旧作库存-新作库存,减产影响大的品种,库存紧张,价格会再次上涨,增产稳定的品种,库存会充裕,价格再次承压。
很明显,我们当前处于北半球农产品集中收获到上市供应阶段,期货资金迫于很多农产品减产不及预期和短期集中上市的供应压力,而选择获利平仓,形成价格打压力量。
厄尔尼诺的错位
南北半球农产品生长期与收获期的错位,厄尔尼诺东西半球、南北半球雨水分布的错位影响,这就是2026年到2027年农产品最大的矛盾体系。

进入9月下旬,北半球为主的农产品产量大局已定,而厄尔尼诺再次强化的时点是今年11月开始,意味着棉花、玉米、大豆、甘蔗已经跟厄尔尼诺没什么关系了。
只有在11月以后还在生长期或收获期的品种,才会有再次炒作的机会,例如东南亚的橡胶和棕榈,南美的大豆和甘蔗等。
根据后期天气的演化,更进一步讲,目前只有橡胶和棕榈这两个木本植物还有减产风险,而南美大豆和甘蔗则可能因为北部略减产而南部增产导致整体略增产。
所以,厄尔尼诺虽然在强化,但由于东西和南北半球生长期与收获期与天气的错位,多数农产品已经不能讲减产故事,剩下只集中在少数两个品种上。
逆向思考避免陷进
农产品很复杂,但上边两张图,基本能继续指导本轮厄尔尼诺行情的脉络,因为会清晰高速你路线。
农产品今年已经炒了两轮了,4月到6月,8月到9月,资本从来都是来得快,去得也快,在北半球农产品生长期快进快出,跑慢了,就站岗。
金融市场有一条颠扑不破的真理,当大家都知道的机会,大概率不是赚钱的机会,反而可能是陷阱。
当厄尔尼诺减产成为全球热议的话题,价格可能炒成烫手的山芋。
当下是主要农产品集中收获和上市供应周期,唯一需要核对的账本是:
1、减产没有?
2、减产多少?
3、预期和现实偏差多少?
4、哪些品种还有减产风险?
回答好这四个问题,四季度的农产品行情,就成竹在胸了。
▶扑克财经、扑克活水学堂出品:一套成体系、广度和深度兼具的大宗商品产业链培训内训计划——
🔥大宗商品研究和交易体系研修班
10月29-31日·上海,3天5大模块
基本面交易|对冲套利|套期保值|商品期权|场外期权与含权贸易
从研究到交易,从期货到期权,实战体系一次打通!
早鸟优惠中,扫描下方二维码报名。