


一场悄然展开的供应链大洗牌
最近汽车圈冒出了个热词——"去宁化"。乍听像是供应链上的一场大迁徙,细看更是暗流涌动。
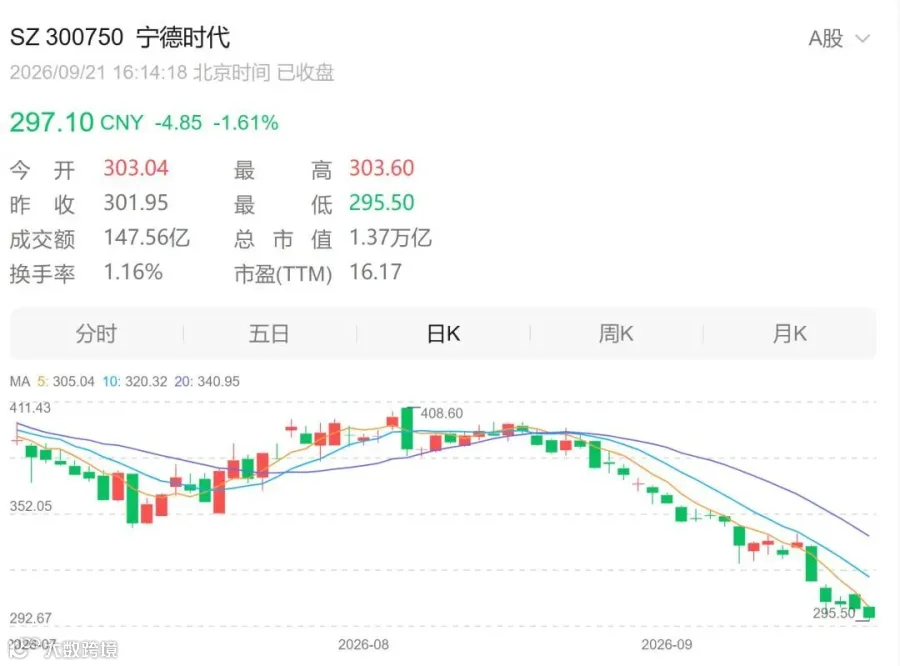
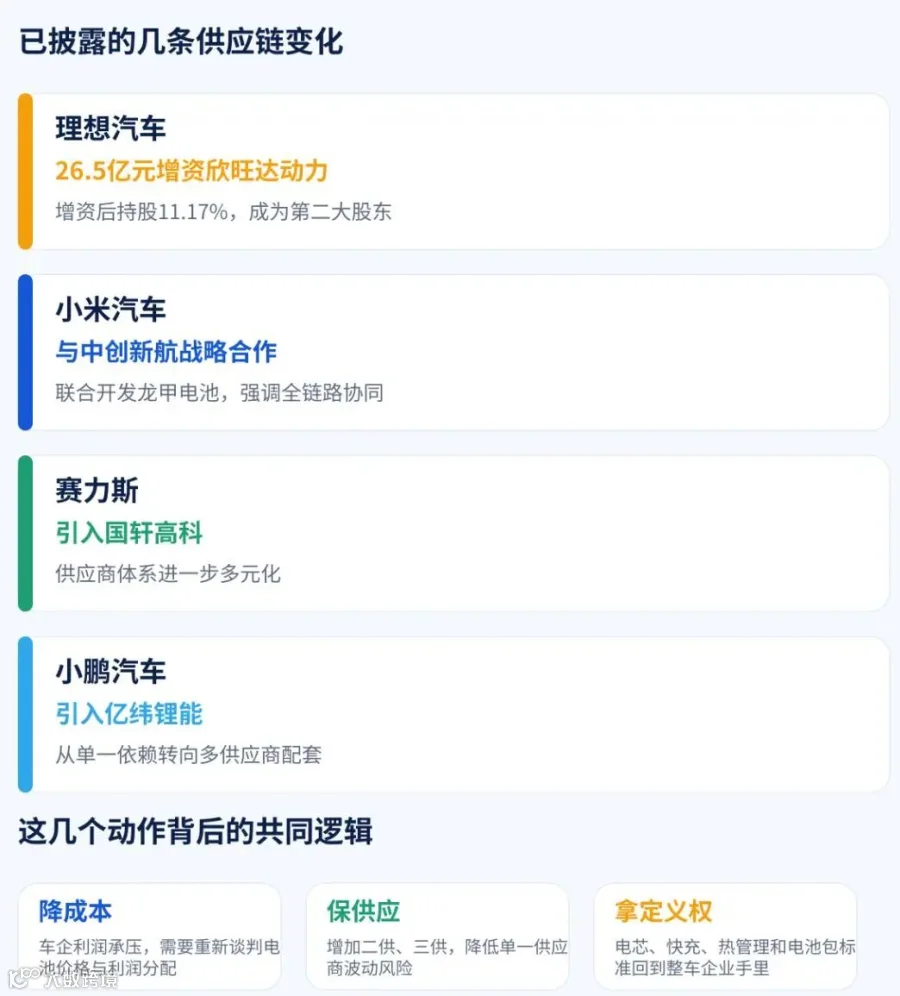
理想汽车砸下26.5亿元入股欣旺达动力,拿下约11.17%股权,直接跃升第二大股东;小米跟中创新航签下战略合作,联手打造"龙甲电池";赛力斯拉来了国轩高科;小鹏则在扩大亿纬锂能的配套份额。 与此同时,宁德时代的股价一路承压,跌破300元关口。市场不禁发问:车企们是不是铁了心要跟"宁王"说再见?
但"去宁化"这个词其实容易引发误读。它并非意味着彻底切割,而是车企正把电池采购从"把鸡蛋放在一个篮子里",转向"多供应商组合+部分自研"的多元化布局。 争的不光是几百块钱的电芯成本,更是一辆电动车最核心零部件的定义权、开发主导权和利润分配权。
车企为何急欲"夺回"电池主导权?
理由一:利润极度失衡,车企被"卡住了咽喉"
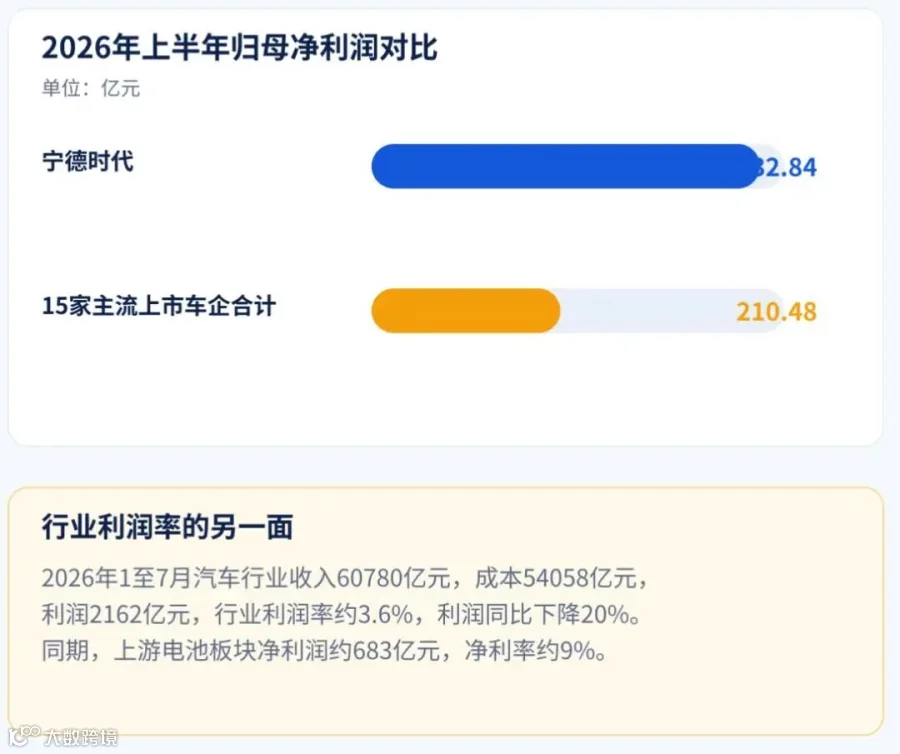
数据最能说明问题。2026年上半年,宁德时代一家公司的归母净利润达到432.84亿元;而同期A股和港股15家主流上市车企的归母净利润加起来也不过210.48亿元左右。也就是说,一家电池供应商半年的赚钱能力,是十几家整车企业利润总和的两倍还多。
这并非指责宁德时代"赚得不合理"——电池企业背后是巨额研发投入、产能建设、质量兜底和交付风险。但当整车行业深陷价格战泥潭时,上游利润越厚,车企重新夺回话语权的欲望就越强烈。2026年前7个月,汽车行业整体利润率仅约3.6%,利润同比下滑20%;而以宁德时代为代表的上游电池板块净利率约9%。车卖得越来越多,钱却越赚越少——这就是车企最真实的处境。
理由二:供应链安全,"备胎"不是用来立刻转正的
引入第二供应商绝非立刻替换第一供应商,而是给自己在谈判桌上多攒一张底牌。今天可以采购,明天可以切换,后天可以联合开发。供应链的韧性往往在顺风时看不出价值,在市场波动时才是真正的救命稻草。
理由三:重新定义"自研"的边界
车企并不需要从矿场到电芯全链条亲力亲为,更务实的方式是:车企定义产品需求,电池企业承担工程化和规模化制造,双方通过股权绑定、联合开发和长期协议把利益焊在一起。理想增资欣旺达动力,本质是把合作从"买卖关系"推进到"资本+产品"的深度绑定;小米与中创新航也不是临时换人,而是围绕产品标准、质量体系开展全链路协同开发。
车企真正想要夺回来的,是"定义权"——由我来决定电池长什么样,而不是被动接受供应商的方案。
宁王成绩单:霸主地位依然稳固
尽管"去宁化"呼声四起,但宁德时代的基本盘远没有动摇。
国内市场: 2025年全年动力电池装车量333.57GWh,市占率43.42%;2026年前7个月份额回升至45.37%,绝对领先。全球市场: 约39.2%的份额,稳坐第一把交椅。2025年利润同比增长42.3%,储能业务收入占比达14.7%,正在降低对乘用车动力电池单一场景的依赖。
宁德时代的壁垒不是某个单一技术参数,而是一整套系统能力——规模制造、客户覆盖、质量体系和持续迭代的产品矩阵。 快充、长寿命、储能、钠离子电池、换电服务构成多条业务线,2026年上半年新增授权专利3210项。更重要的是,车企能造出样品电池,跟能量产、能通过验证、能长期稳定交付,完全是两回事。汽车行业最忌讳的不是发布会参数不好看,而是批量交付后出现一致性翻车。
这也是为什么"去宁化"闹得热闹,宁德时代市占率却并未同步坍塌的根本原因。
宁王面临的三大隐忧
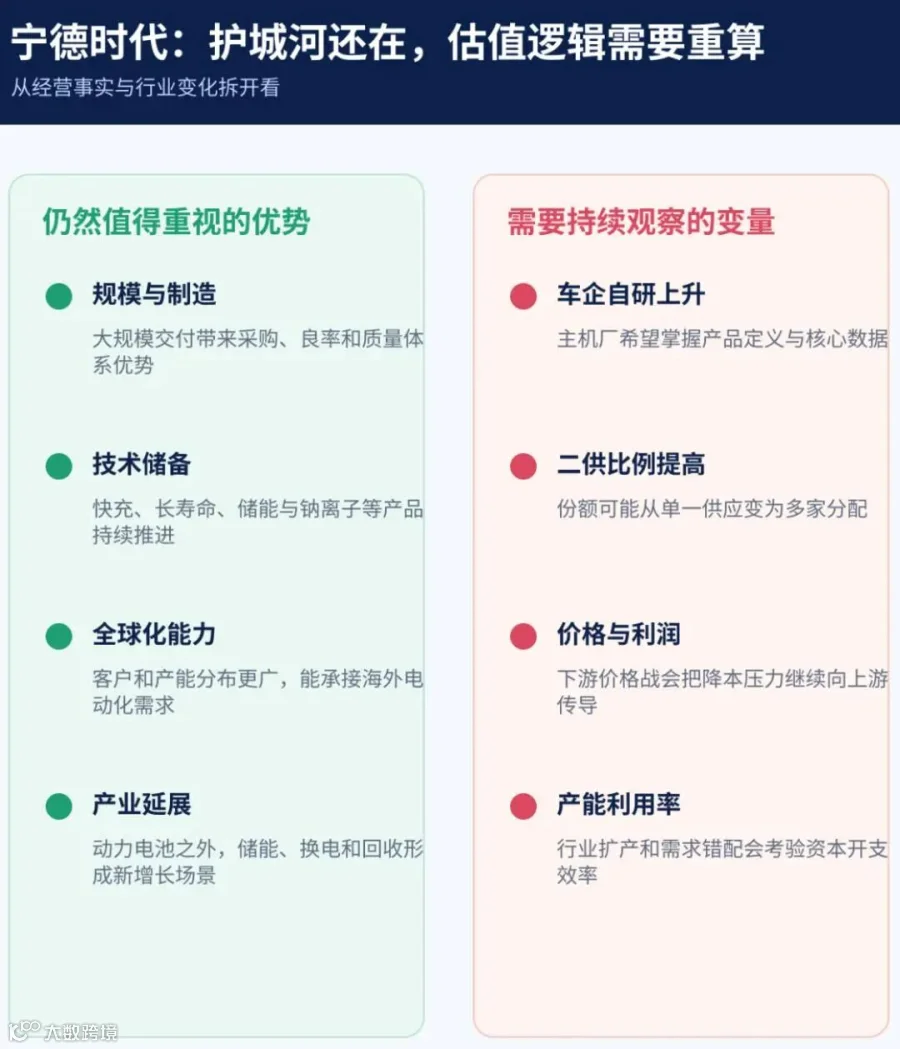
隐忧一:车企自研与联合开发的"渗透蚕食"。 当车企逐步掌握电池包结构设计、热管理、软件控制和快充标准后,电池企业的角色可能从"系统方案主导者"退化成"高质量代工厂"。这未必是坏事,但利润率和议价能力势必受到冲击。
隐忧二:二线电池企业的步步紧逼。 在磷酸铁锂等成熟技术路线上,二线企业与龙头的差距正在快速收窄。中创新航擅长跟车企深度绑定,欣旺达善用消费电池经验做客户共研,亿纬锂能在大圆柱和储能领域打差异化,国轩高科在材料体系和海外布局上持续加码。它们暂时无法全面撼动宁德时代的规模优势,但正在将竞争推进到"在某一类车型、某一种电池体系里能不能成为首选"。
隐忧三:资本市场对"确定性"的重新审视。 过去市场给宁德时代高估值,是因为它同时具备高增长、强盈利和高确定性。如今增长仍在、盈利仍强,但确定性正在被重新讨论。市场会追问三个核心问题:能否维持近四成的全球份额?车企多供应商策略会不会压低单一客户配套比例?储能和海外业务能否填补动力电池利润被分流后的缺口?
行业变革的三重趋势
动力电池仍是一个有增量的赛道。路透社数据显示,2026年前8个月全球新能源汽车销量持续攀升,欧洲电动车渗透率稳步上行,中国维持高电动化水平并推动出口。全球电动化进程并未因局部政策波动而停滞,电池需求依然坚挺。
但增量市场不等于人人都能赚到钱。未来行业将出现三层变化:
第一,供应商数量会增多,但产能不会无限膨胀。 低利用率产线将沦为成本包袱,最终活下来的不是厂房最多的企业,而是良率最高、交付最稳、成本最低的企业。
第二,车企与电池企业的关系将越来越像"合伙人"。 车企通过参股、联合研发和长约锁定产能,电池企业则用技术、制造和全球交付能力换取更稳定的订单流。
第三,竞争维度将从单一电芯扩展到电池包、软件算法、热管理、快充网络、储能和回收的全链条。 宁德时代的优势在于业务纵深长,二线企业的机会则在于更灵活、更贴近特定客户需求。


终局判断:不是谁取代谁,而是权力再分配
宁德时代当前面对的,更多是话语权危机和估值重估,而非经营崩盘。 车企的一系列动作说明,过去那种高度依赖单一电池巨头的供应链关系正在松动,但宁德时代的份额仍然领先、盈利仍然强劲、技术与制造壁垒依然存在。
这场博弈的终点,大概率不是谁彻底替代谁。更可能出现的结局是:车企掌握产品定义权,电池企业专注专业制造,双方通过资本和研发建立更深的利益绑定。 宁德时代依然是行业龙头,但角色将从"不可替代"转向"必须持续证明自己值得被选择"。
这其实是所有巨头迟早会遇到的灵魂拷问——当市场不再只关心你有多强,而是开始追问"为什么还要只选你"的时候,竞争才真正进入了下半场。
真正值得关注的,不是车企今天"去"了多少,而是三年后谁还在用宁德时代的电池、用的是哪条产品线。如果答案是"高端用麒麟、中端用神行、入门用钠新",那"去宁化"不过是一场虚惊;如果答案是"只有出口车型还在用",那故事就得重写了。
答案,不在今天的股价里,在明年的订单里。


关注抖音【靓哥聊创业】
抖音号|54707203975
保存二维码打开抖音扫一扫
