

“同样的钱、更大的房子”是本轮调整最大变化,也是判断市场是否见底的关键线索。
☉文/杨科伟
自2023年以来重点20城二手房成交规模与新房交易等量齐观之后,这一剪刀差持续加大,到今年上半年全国二手房成交占比超过50%,到前8月占比继续上升至52%,标志着房地产进入到存量时代,二手房承担主要的流通与配置功能,城市房价的定价权逐步由新房备案价转向二手房成交价,二手价格变化更能反映当前行业筑底回稳进程。
2026年三季度,二手房成交总量仍在高位,但比总量更值得关注的是结构。本文以普睿数智云系统监测数据,对北京、上海、成都三城2025年一季度至2026年三季度二手房成交套数的分总价段与面积段两个维度占比分布变化做比较,合计样本100.3万套(北京28.06万套、上海41.05万套、成都31.19万套),覆盖单城市成交规模最大的一线双核与核心二线等三个城市。
可以发现:过去七个季度中,三城二手房成交同时出现了“总价段重心下移、面积段重心上移”的剪刀差持续加剧——购房者付出的总价在减少,买到的面积却在增加。单价的折让幅度大于总价,以价换量依然是二手成交规模保持的前提。
三季度京沪蓉低总价占比超4成,仅北京有向高总价上移
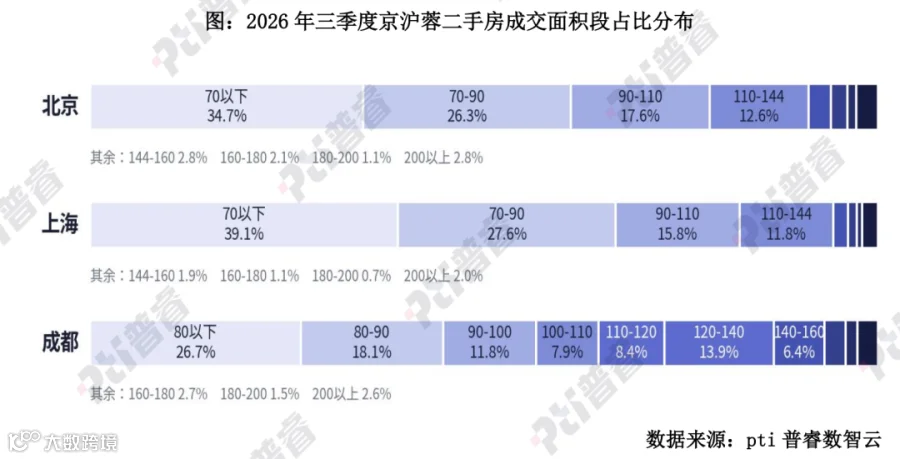
从2026年三季度的静态分布看,三城个性鲜明:上海是“小面积、高单价”,低总价段占比三城最低(200万元以下32.5%)而低面积段占比三城最高(70㎡以下39.1%);成都是“大面积、低单价”,100万元以下占43.0%、100㎡以上成交占比达43.4%;北京居中,200万元以下占47.4%、90㎡以上占39.0%,并在三季度向高总价的改善端明显偏移趋向。
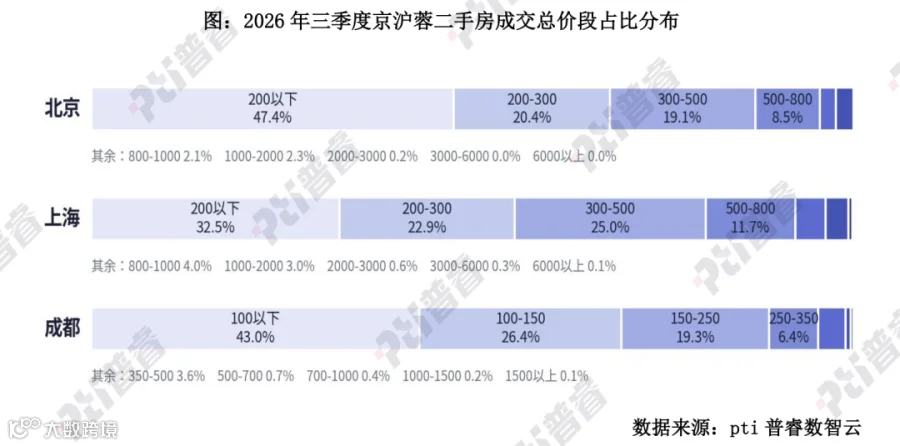
北京总价结构呈清晰的V型。200万元以下占比由2025年一季度的44.15%攀升至2026年二季度的53.63%、累计上行9.5个百分点并创七季度高点,三季度回落至47.43%、单季下行6.2个百分点。与之相对的是,500万元以上占比先由8.29%微降至2026年一季度的8.17%,再升至三季度的13.10%——同为七季度峰值,其中800万元以上由2.13%升至4.61%。北京是三城中唯一在三季度出现总价结构逆转的城市。
面积结构移动方向与总价一致。70㎡以下占比自2025年四季度的38.67%高点持续回落至三季度的34.69%,为七季度最低;90㎡以上占比由35.21%(2025年四季度低点)升至39.00%(三季度高点),其中110—144㎡由11.19%升至12.55%,144㎡以上由7.20%回升至8.82%。
成交总价中位数由221.8万元降至2026年二季度的186.5万元、累计下行15.9%,三季度回升至212.6万元、环比上行14.0%;成交面积中位数由80.1㎡稳步升至81.6㎡;结构性隐含单价由27671元/㎡降至23195元/㎡(二季度低点,-16.2%),三季度回升至26038元/㎡、环比+12.3%。
三季度反转最显著的变量就是政策,8月7日北京印发《关于进一步优化调整本市房地产政策的通知》,次日起五环外购房(含新房与二手房)不限套数、非京籍购买五环内住房的社保或个税年限由2年降为1年,两项均直接指向置换与改善需求。放开的是购房资格,五环外不限套数直接扩大可购买人群基数,政策定向宽松有效,释放资格比降低门槛更有力。

上海总价结构向下台阶、面积结构向上台阶,之后在2026年保持平台稳定。
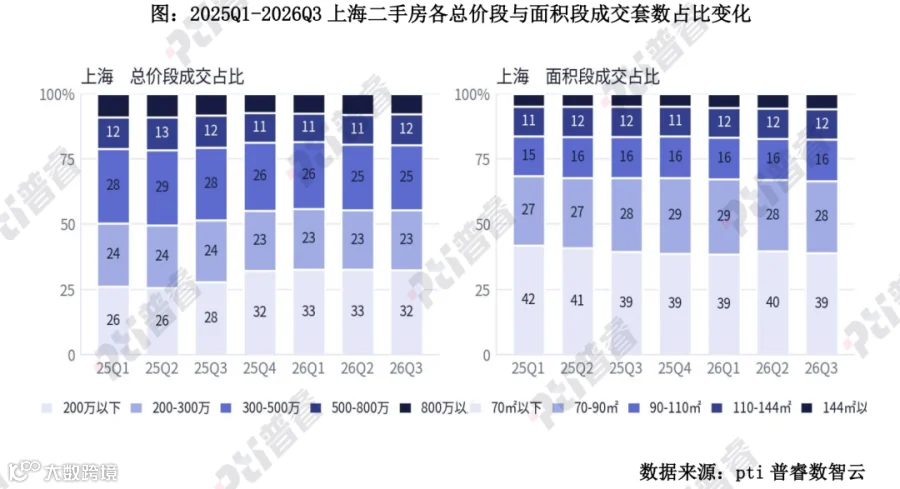
从总价段占比变化看,200万元以下占比在2025年前三季度稳定于25.60%—27.74%的窄幅区间,2025年四季度一次性跳升至32.24%、上行4.5个百分点;此后三个季度稳定在32.5%附近(2026年一至三季度分别为32.63%、32.64%、32.46%)。
与低总价段跳升相对,中间段持续收缩:300—500万元占比由2025年二季度的28.87%逐季下滑至2026年三季度的25.01%,累计下行3.9个百分点;500万元以上占比则由21.48%降至18.44%(2026年一季度低点)后小幅回升至19.59%,修复幅度有限。
面积段占比分布结构稳定性更突出:90—110㎡占比始终位于15.36%—15.96%之间;70㎡以下由41.96%缓降至39.08%;90㎡以上合计由31.51%升至33.32%,累计仅上行1.8个百分点。
总价中位数由298.1万元降至2026年一季度的274.3万元(-7.2%)后稳定在274—277万元;面积中位数由76.1㎡升至77.9㎡;隐含单价由39188元/㎡降至35178元/㎡(-9.5%)后稳定在35484元/㎡,最近四个季度波动不足1%。
上海市场一次性完成价格结构下台阶,随后进入量稳价稳的平台期,二手住宅价格指数已连续7个月环比上行。但300—500万元占比持续下滑说明置换链条的中段尚未真正活跃,这又是典型的首次改善与置换区间,其后续结构变化是否能复制北京走势还需要持续观察。
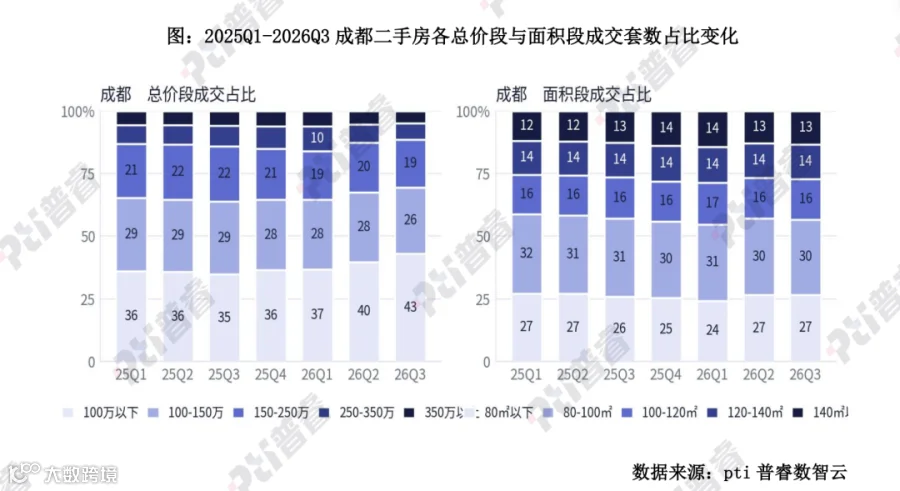
成都:规模最大但结构单边下移,低总价段占比升至43%且仍在加速
成都总价结构呈三城中唯一的单边下行形态,且仍在加速。100万元以下占比由2025年一季度的36.02%升至2026年三季度的42.98%,累计上行6.96个百分点;其中2026年二、三季度单季分别上行2.83与3.23个百分点,而且没有减速迹象。与之相对,中高端占比被大幅压缩:250万元以上占比由2026年一季度的16.00%降至三季度的11.28%,累计下行4.7个百分点;其中250—350万元由9.99%降至6.41%、350—500万元由4.64%降至3.58%,降幅均超三分之一。
面积结构则在高位震荡。100㎡以上占比由41.09%升至2026年一季度的45.19%后回落至43.40%,仍高出2025年一季度3.3个百分点;140㎡以上由11.77%升至13.20%;80㎡以下由27.21%降至24.24%后回升至26.73%,整体仍低于2025年一季度水平。
重心指标显示调整尚未见底:成交总价中位数由123.7万元降至113.3万元、累计下行8.4%,三季度创七季度新低;面积中位数由92.7㎡升至94.4㎡(2026年一季度曾达96.0㎡);隐含单价由13350元/㎡单边降至12000元/㎡、累计下行10.1%,其中三季度单季降幅4.7%为七个季度最大,也是三城中唯一在三季度仍创新低的城市。京沪的隐含单价均已出现企稳信号,成都仍处在寻底过程中,购房者仍在买大房子,只是单价持续让步。
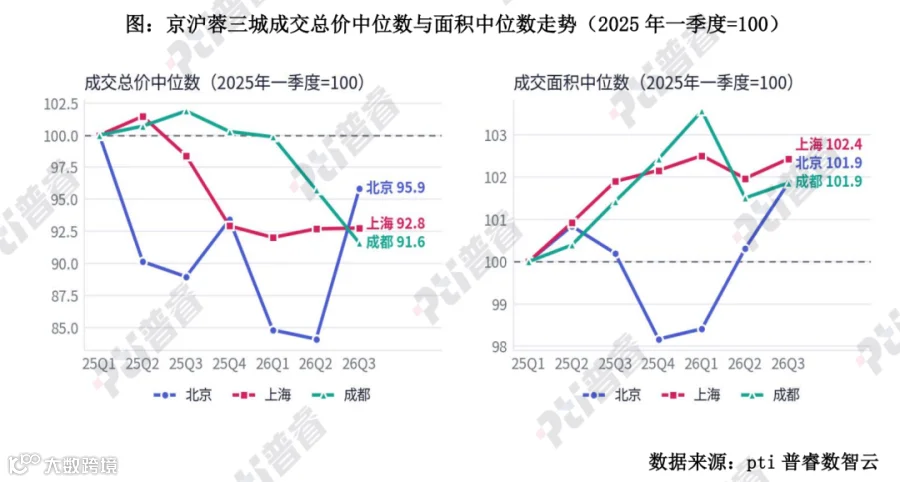
京沪蓉成交结构变化一致性与差异点:总价下移、面积上移、单价让步
共性一:总价重心一致下移。以2025年一季度为基准,三城成交总价中位数在2026年三季度分别为95.9、92.8、91.6,即北京下行4.1%、上海下行7.2%、成都下行8.4%,无一例外。若剔除北京三季度政策性反弹,北京在2026年二季度的低点为84.1、累计降幅15.9%,反是三城中最深的。
共性二:面积重心一致上移。同期三城成交面积中位数指数分别为101.9、102.4、101.9,绝对值由80.1㎡升至81.6㎡、由76.1㎡升至77.9㎡、由92.7㎡升至94.4㎡。三城增幅均在1.5—1.8㎡的窄区间内。
共性三:结构性隐含单价一致下行。北京由27671元/㎡降至26038元/㎡(二季度低点23195元/㎡)、上海由39188元/㎡降至35484元/㎡、成都由13350元/㎡降至12000元/㎡,累计降幅分别为5.9%(按低点计16.2%)、9.5%与10.1%。
就三条共性而言,可以看出:三城低总价段占比的抬升(北京最高53.6%、上海32.6%、成都43.0%)说明入门段仍是成交主力,底部支撑来自刚需;与此同时,面积中位数抬升与90㎡以上(成都为100㎡以上)占比提升,意味着单价的下行幅度大于总价的下行幅度,购房者用更少的钱买到了更大的房子。这不是改善型需求权重上升,而是价格调整为刚需家庭可选择的面积区间整体外扩打开了空间。
差异一,调整节奏不同。北京是“V型”,先深调后反弹;上海是“台阶型”,2025年四季度一次性完成下移,此后横盘;成都是“斜坡型”,单边下行且三季度幅最大,尚未出现止跌信号。
差异二,调整部位不同。北京变化集中在两端——低总价段与500万元以上同时活跃,被挤压的是200—500万元中段;上海的变化集中在中段——300—500万元持续收缩,两端相对稳定;成都的变化集中在中高端——250万元以上两个季度下行4.7个百分点,低端占比持续上行。

总结:存量时代分化加剧,成交结构比总量能更早反映市场真相
京沪蓉三城二手房成交总量七个季度以来并无趋势性突破,但结构层面已发生系统性变化:总价中位数下移4%—8%、面积中位数上移1.5—1.8㎡、隐含单价下行6%—10%。当总量结论仍停留在“连创新高”时,结构数据却反映出“以价换量”仍是前提。
“同样的钱、更大的房子”是本轮调整最大变化,也是判断市场是否见底的关键线索。若后续季度面积中位数继续上移而隐含单价下行,则意味着需求确实在降级,说明改善需求尚没有真正入场承接价格调整的成果,调整尚未结束。
北京三季度的结构上移是三城中最积极的信号,但须在四季度继续确认;上海已进入量稳价稳的平台期,关键变量是300—500万元首改置换段能否活跃;成都单价仍在寻底,需观察100万元以下占比能否在四季度停止扩张。
对政策而言,降低置换链条的成本,比单纯刺激支付能力更能激活结构变化。在总价预算相对刚性的约束下,户型、楼层、装修与配套决定成交速度,新房若不能在价格与高品质兼备的高质价比房源上明显优于同板块二手房,二手成交占比将持续上升。

普睿地产研究
普睿数智研究中心聚焦房地产行业,围绕市场、企业、产品、运营、战略等八大核心研究方向,深入覆盖房地产市场发展趋势、房企运营模式、产品力构建、多元化布局及代建业务等关键课题。通过日报、周报、月报等常态化成果持续输出市场洞察,并每年发布上百份深度专题报告,致力于提供扎实、前瞻的研究支持,助力决策,推动行业正向发展。