

一、本周速览
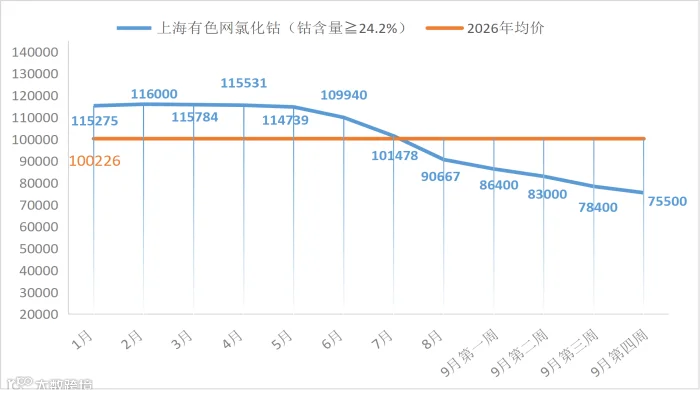
整体态势:一水硫酸锌、硫酸亚铁分别涨100元/吨、200元/吨;七水硫酸锌、活性氧化锌、一水硫酸锰、碘酸钙、亚硒酸钠报价坚挺;硫酸铜跟涨铜价700元/吨;氯化钴因原料下行价格再次下降10000元/吨。
下周关注:宏观层面,关注美国发布的一系列就业数据对有色金属价格的影响;产业层面,重点关注下游备货进度与厂家交付节奏。
二、核心数据一览表
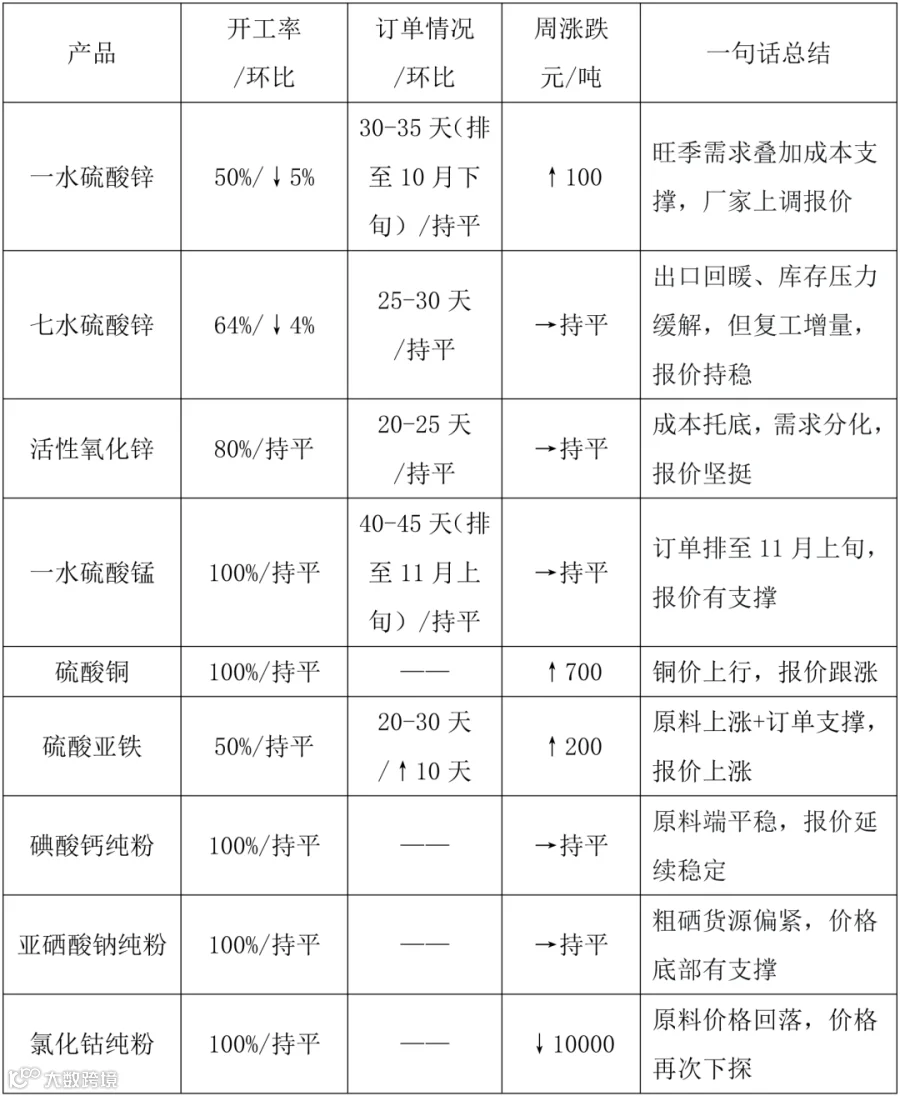
(上表仅概括各产品基本信息,详细信息请见第六部分)
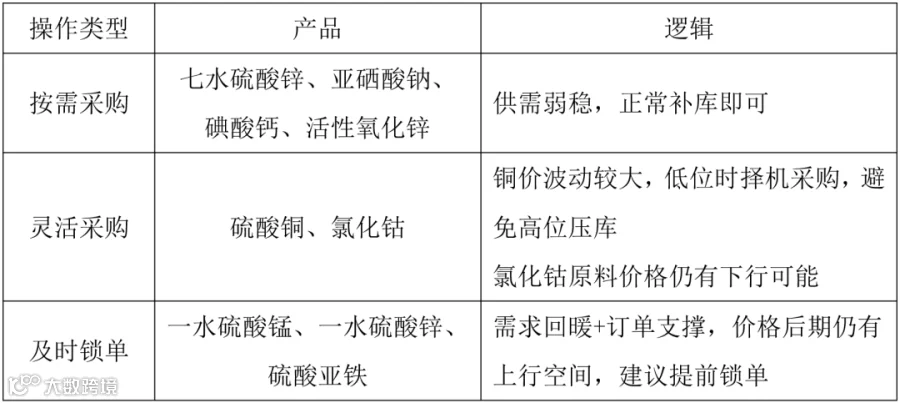
三、操作策略表
四、宏观信息与风险提示
(一)本周宏观事件回顾
1、国内方面,最新LPR维持不变:1年期3.0%、5年期以上3.5%,已连续16个月未调。降息预期落空,前期“降息刺激下游需求”的强预期未能兑现,短期内对有色金属价格的宏观利好情绪降温,利空金属价格。
2、国外方面,8月核心PCE物价指数同比上涨3.3%,环比上涨0.2%。数据反映了美国通胀仍高于其2%的长期目标,十月加息概率再次提升,利空金属价格。
(二)下周风险提示
国外方面,重点关注美国制造业PMI、ADP就业和非农就业数据。这些数据是美联储评估通胀与货币政策的核心依据,并通过美债收益率和美元指数传导至金属价格。若实际数据高于机构预测,说明通胀担忧仍存,美元指数可能走强,利空金属价格。
五、金属网价对比图
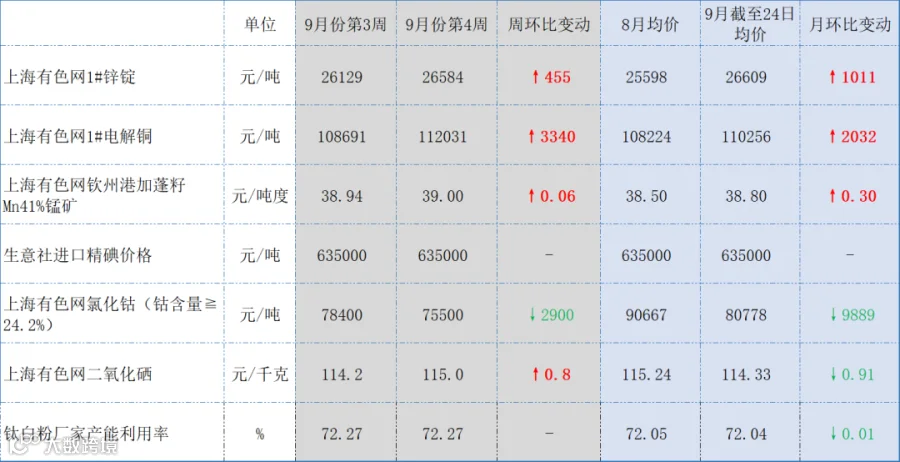
注:9月份第4周指9月21日至9月24日(9月25日为国家法定节假日,暂无报价);9月份第3周指9月14日至9月18日
六、各品种详细分析
美联储加息消息逐步消化,锌网价回归基本面。节前备货叠加锌精矿支撑,本周锌均价环比涨455元,九月均价环比涨1011元;锌盐成本支撑强劲,报价获托底。
宏观方面,美联储鹰派信号叠加地缘扰动,10月加息预期由55%升至近70%,利空金属价格。基本面上,锌精矿加工费连续两周持稳于负2100元/金吨,假期备货增加,锌锭社会库存降至20.48万吨。若加息预期继续发酵,预计下周锌价小幅回落至26500元/吨附近。
(一)一水硫酸锌:节前备货+成本抬升,价格顺势上调
订单与开工:30-35天(持平),开工率50%(↓5%),产能利用率44%(↓2%)。
核心逻辑:消费旺季来临,下游需求逐步回暖,厂家订单支撑仍存。产能利用率再次下滑2%,对价格形成额外支撑。
需求方面:内需提升:饲料及化肥行业需求出现不同程度回暖,饲料行业受益于旺季临近及畜禽采食量增加,需求稳步提升,较八月提升10%左右;化肥领域,复合肥随着秋季用肥旺季来临及南方烟草肥厂家恢复正常生产,化肥需求较八月提升50%以上。
出口回暖:各航线海运费走势分化,但对比运输平稳期整体仍处于高位,以南美洲航线为例,对比往年正常运输期高出100%-156%,高位海运费压制新单成交。
原料影响:硫酸各地区价格止降持稳,华北、山东地区报1400-1600元/吨,广西报1730-1950元/吨,湖南报1100-1300元/吨。次氧化锌铅铟等高富含货源依旧紧缺,成交系数维持高位。
操作建议:结合自身库存,及时锁单。
(二)七水硫酸锌:出口回暖遇上复工增量,七水硫酸锌价格暂稳
订单与开工:25-30天(持平),开工率64%(↓4%),产能利用率57%(↑4%)。
核心逻辑:出口需求回暖提振整体需求,市场库存压力减弱,价格持稳运行;开工率虽有所回落,但部分厂家产能提升,带动产能利用率上涨4%,产量走扩不利于价格上涨。
需求方面:化纤行业正常生产,需求稳定;选矿行业暂无改观;出口方面随着国外终端需求逐步释放,出口订单呈现逐步增量局面。
操作建议:目前仍有3家企业面临高库存风险,部分停产厂家复工后产能陆续释放,价格缺乏上行动力,建议按需采购为主,不必追涨补库。
(三)活性氧化锌:成本支撑稳固,需求结构分化,报价偏强
订单与开工:20-25天(持平),开工率80%(持平),产能利用率39%(持平)。
核心逻辑:厂家报价坚挺,但需求端分化明显,对价格的进一步拉动有限。
需求方面:
橡胶行业,主原料炭黑价格持续高位,下游轮胎及制品厂家开工低迷,客户维持按需采购,暂无备货意愿。
脱硫行业,煤焦化行业维持低开工,整体需求不及往年同期。
饲料行业,集团厂家按年度出栏计划采购,部分中小养殖场看涨后市生猪价格,补栏积极性有所提升。
操作建议:饲料行业备货叠加成本支撑,价格有继续上涨可能,建议结合自身库存适时锁单。

(四)一水硫酸锰:订单支撑,价格难降
订单与开工:40-45天(持平),开工率100%(持平),产能利用率76%(持平)。
核心逻辑:订单排至十一月上旬,订单充足支撑厂家报价坚挺。
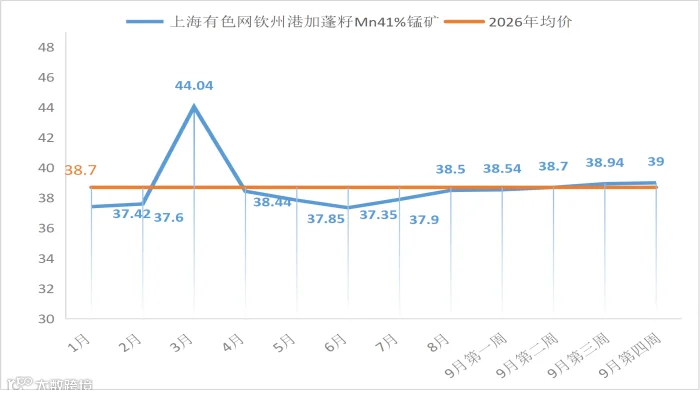
原料方面:硫酸各地区价格止降持稳,华北、山东地区报1400-1600元/吨,广西报1730-1950元/吨,湖南报1100-1300元/吨。锰矿价格高位持稳,原料成本整体维持坚挺。
需求方面:国内方面,受益于旺季临近及畜禽采食量增加,需求稳步提升,化肥复合肥产能释放叠加特种肥启动采购带来增量;出口方面,厂家订单已经排至十一月上旬,对现货价格形成支撑。
操作建议:厂家订单充足排单发货,建议结合自身库存及时锁单。
(五)硫酸铜:铜价上涨提振,产品价格跟涨
订单与开工:开工率100%(持平),产能利用率42%(持平)。
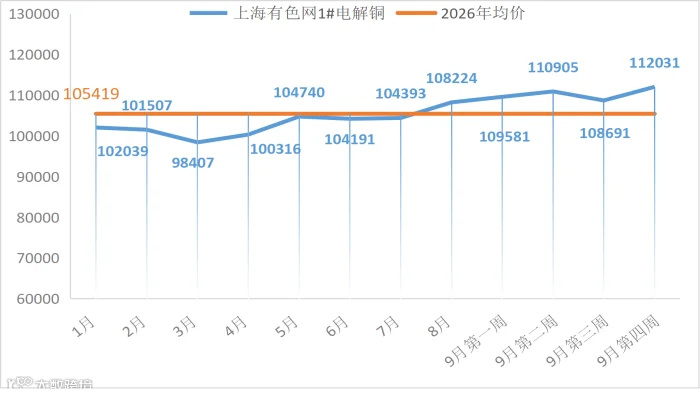
核心逻辑:铜均价大幅上涨3340元,成本支撑加强,带动硫酸铜上涨700元/吨。
铜价影响:本周铜价涨3340元,主因基本面支撑:铜精矿偏紧,叠加“金九”旺季,新能源、光伏及并网项目拉动消费。截至周四,国内主流铜库存降至7.26万吨,周减1.65万吨,年减6.74万吨,处近两年低位。
下周预计高位震荡,均价111000—112000元/吨。关注美国就业数据;矿端偏紧、旺季低库存仍托底,若就业数据强于预期,铜价存回落风险。
操作建议:硫酸铜受自身供需格局约束,跟随铜价下降的幅度有限。建议结合生产节奏灵活择机采购,避免高位采购。
(六)硫酸亚铁:原料上行、订单回暖,厂家报价调涨
订单与开工:开工率50%(持平),产能利用率11%(↓13%)。
核心逻辑:原料七水亚铁价格继续上涨,山东地区环比上周继续上涨3%-5%,成本支撑走强。九月硫酸亚铁产能维持在10-24%之间低位运行,在厂家控产背景下库存压力逐步消退,同时随着需求端逐步复苏,部分厂家订单提升至30天左右,厂家报价调涨。
需求方面:随着饲料行业旺季来临及节前备货,带动硫酸亚铁需求有所提升。
操作建议:厂家原料成本升高,叠加订单支撑加强,价格有继续上涨可能,建议结合自身库存及时锁单。

(七)碘酸钙:报价延续平稳
订单与开工:开工率100%,产能利用率51%。
核心逻辑:进口碘价格本周实际持稳,成本端支撑仍存,带动碘酸钙报价持稳。
操作建议:进口碘价格维持弱稳,建议刚需采购即可。

(八)亚硒酸钠:粗硒供应收紧,价格底部仍有支撑
订单与开工:开工率100%,产能利用率24%,环比持平。
核心逻辑:市场粗硒货源收紧,原料价格持稳形成成本支撑,本周报价平稳。
操作建议:供需维持弱稳,建议刚需采购即可。

(九)氯化钴:原料价格回落,厂家报价下探
订单与开工:开工率100%,产能利用率44%。
核心逻辑:本周实际原料价格有所回落,成本支撑减弱,厂家报价下行。
操作建议:氯化钴原料价格仍有下行可能,建议择机灵活采购。
以上内容仅供参考,不构成任何采购或投资建议
如对数据有异议或进一步交流行情信息,请联系周经理:15933617080