


技术上能自动化,不等于财务上值得
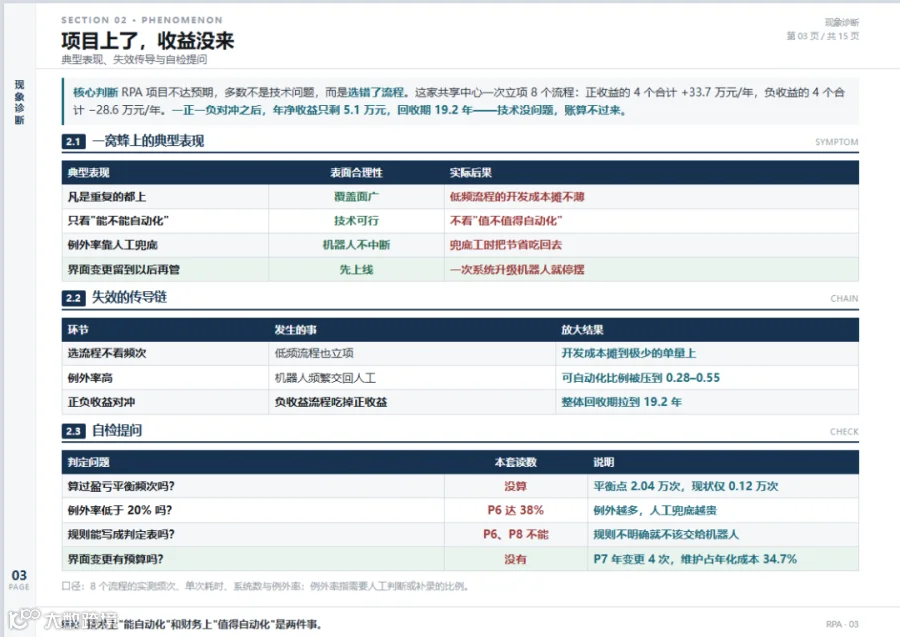
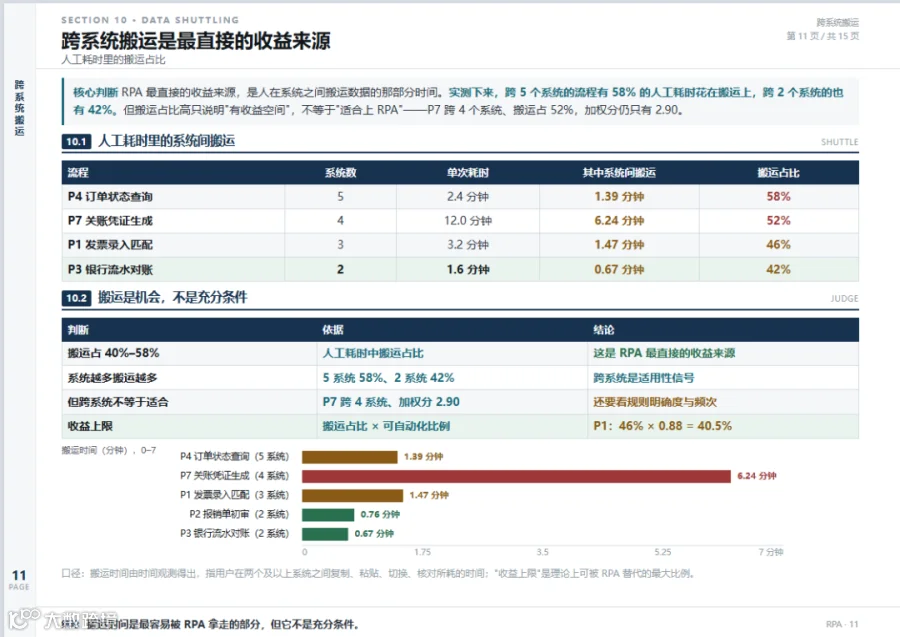
RPA 最容易被误用的地方,是把"能不能自动化"当成了立项标准。一个流程只要有人在做复制粘贴,技术上多半能做出机器人;但机器人要赚钱,需要三件事同时成立:规则足够明确(例外少)、频次足够高(摊得薄固定成本)、跨系统搬运占比足够大(有可替代的时间)。这三件事在评分表上都能量化,缺任何一项,账都算不过来——这家厂 8 个流程里 4 个净收益为负,合计亏掉 28.6 万元/年。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
把"适不适合"拆成可打分的维度
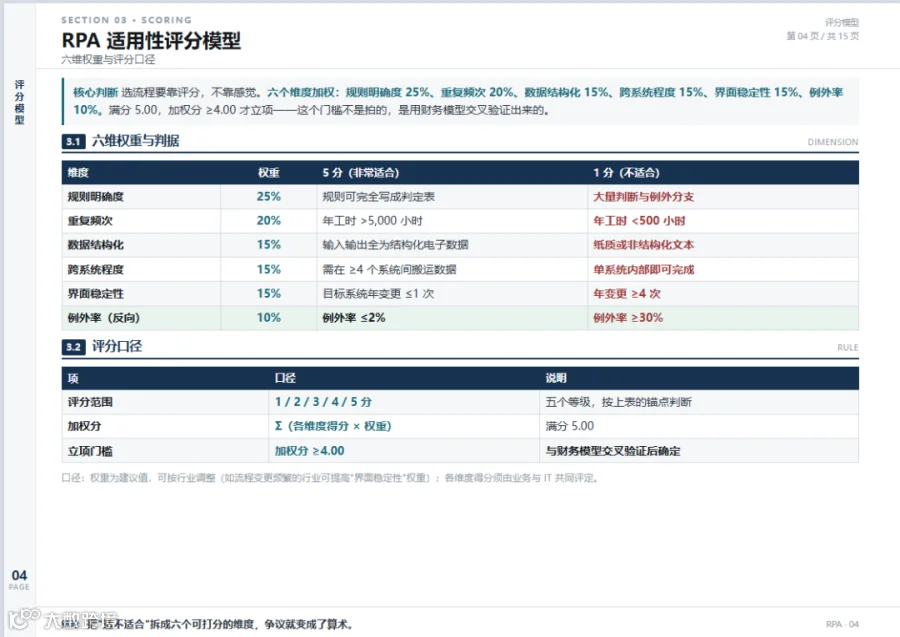
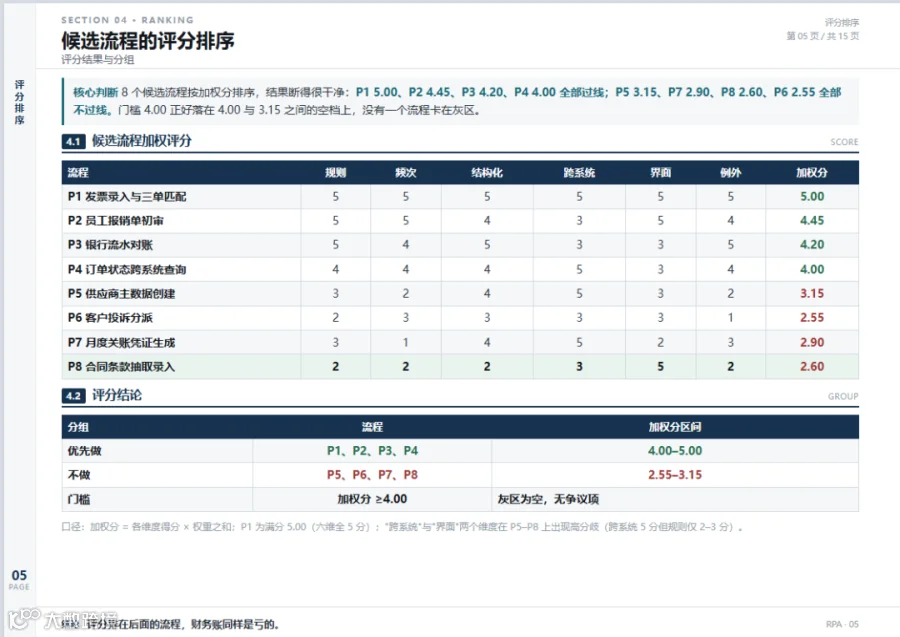
评分模型的作用是把"感觉这个流程可以"变成"加权分 4.20"。六个维度里,规则明确度权重最高(25%),因为它决定机器人会不会被例外打断;重复频次次之(20%),因为它决定固定成本能不能摊薄;跨系统程度与界面稳定性各占 15%,前者是收益来源,后者是维护成本来源;结构化程度 15%、例外率 10% 作为修正项。满分 5.00,加权分 ≥4.00 才立项——这个门槛不是拍的,是用财务模型交叉验证出来的:这家厂过线的 4 个流程净收益全为正,不过线的 4 个全为负,中间没有灰区。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
逐个流程算一遍盈亏
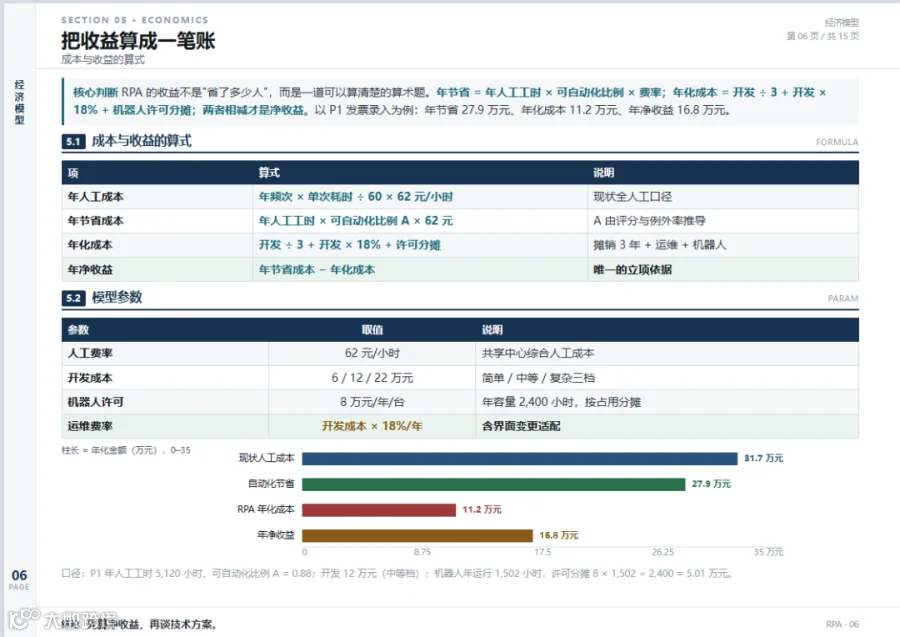
经济模型只有四条算式:年人工成本 = 年频次 × 单次耗时 ÷ 60 × 62 元;年节省成本 = 年人工工时 × 可自动化比例 A × 62 元;年化成本 = 开发 ÷ 3(摊销三年)+ 开发 × 18%(运维)+ 机器人许可分摊(8 万元/台·年,按占用 2,400 小时分摊);年净收益 = 年节省成本 − 年化成本。以 P1 为例:年人工成本 31.7 万元、年节省 27.9 万元、年化成本 11.2 万元、年净收益 16.8 万元、回收期 8.6 个月。同样一套算式套到 P7 关账凭证,年人工成本只有 1.5 万元,年化成本却有 11.4 万元,年净收益 −10.7 万元。
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
频次是最硬的门槛
四种失效机制里,前三种都指向同一个答案:不是机器人不行,是这条流程不值得做。例外率超过 20%,机器人的可自动化比例会被压到 0.55 以下,人工兜底把节省吃回去;年工时低于 1,000 小时,十几万开发费摊到几千笔业务上,单笔成本比人工还贵;目标系统年变更 ≥3 次,运维费会从"开发 × 18%"的实际占比里涨上去——P7 的维护就占了年化成本的 34.7%。只有第四种是纯粹的选择错误:规则分只有 3 分,却因为"跨了 4 个系统"被当成好机会。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
先标准化,再自动化
RPA 只能自动化"已经存在的流程",所以顺序必须是先标准化、再自动化。这家厂做了 6 个月标准化(把经验判断转成书面判定规则、统一输入模板、减少系统间人工切换)之后,P5 的例外率从 22% 降到 11%、P6 从 38% 降到 24%、P8 从 31% 降到 18%,可自动化比例分别升到 0.74、0.46、0.52。但复查发现:这三个流程的年净收益仍然为负(−3.0、−3.0、−8.9 万元)——标准化能提高可自动化比例,改不了频次不足与开发成本过重这两个结构性问题。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
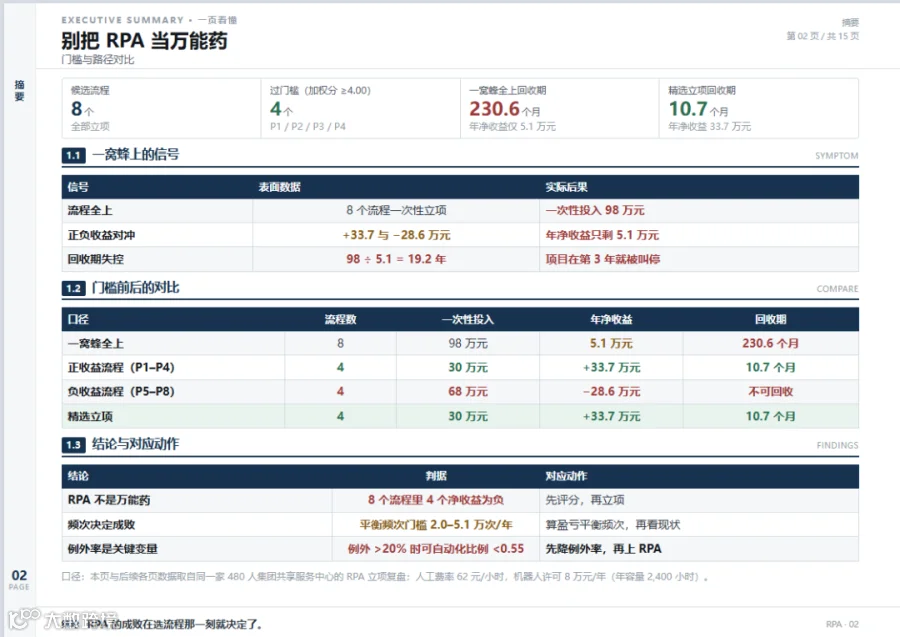


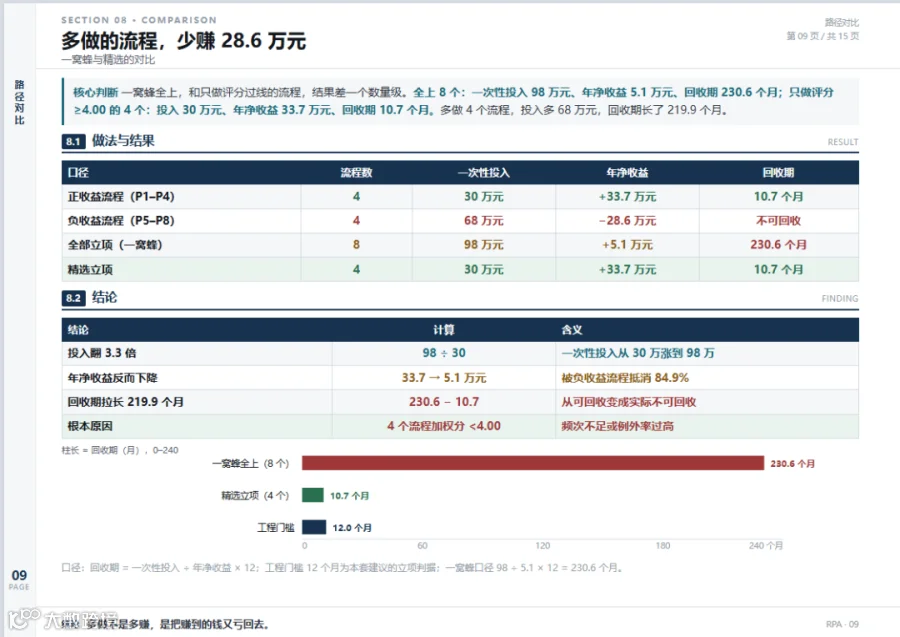


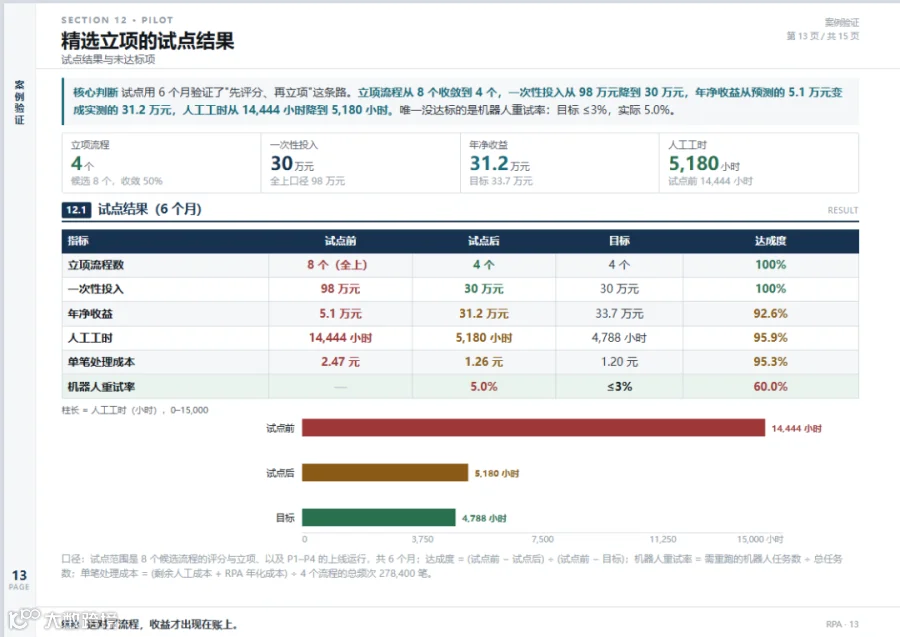
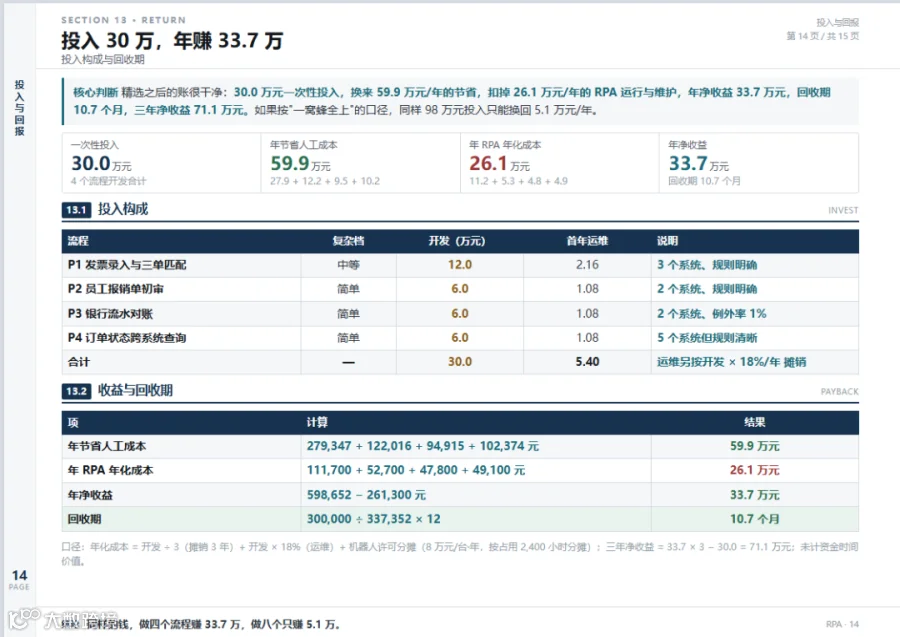
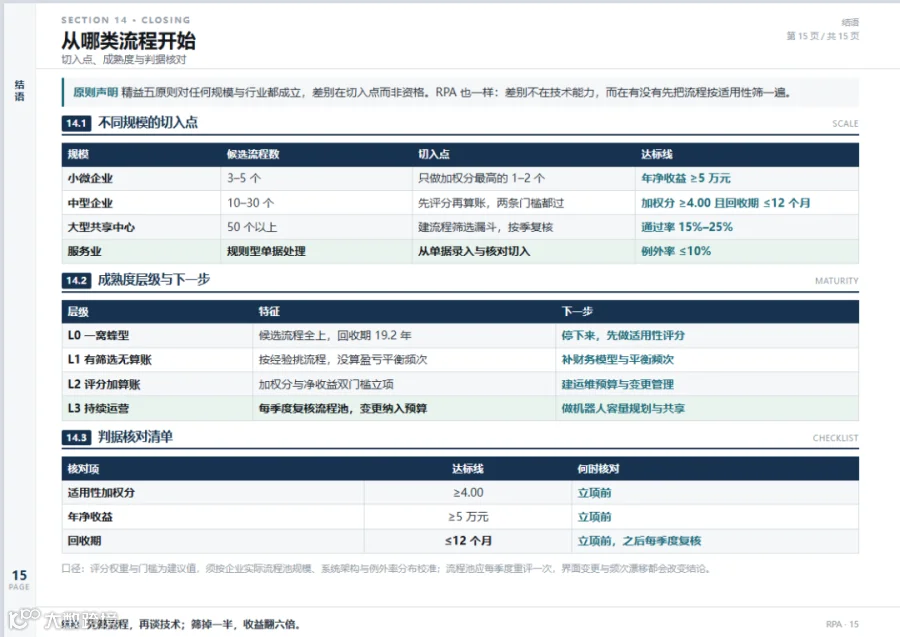
如果明天只做一件事——别急着选工具。把候选流程列出来,先给六个维度打分,再算一遍"年化成本 ÷ 单次节省"这个数,看看现状频次是平衡点的几倍。筛掉一半流程,年净收益从 5.1 万元涨到 33.7 万元;RPA 的价值不在能自动化多少,而在挑对了多少。
往期文章
流程成本怎么算:别只看人力成本
价值链不是画好看的:如何用价值链梳理企业核心流程
流程与质量体系:别让两套体系各唱各的调
文章来源:网络(如侵联删)
文章编辑:super