

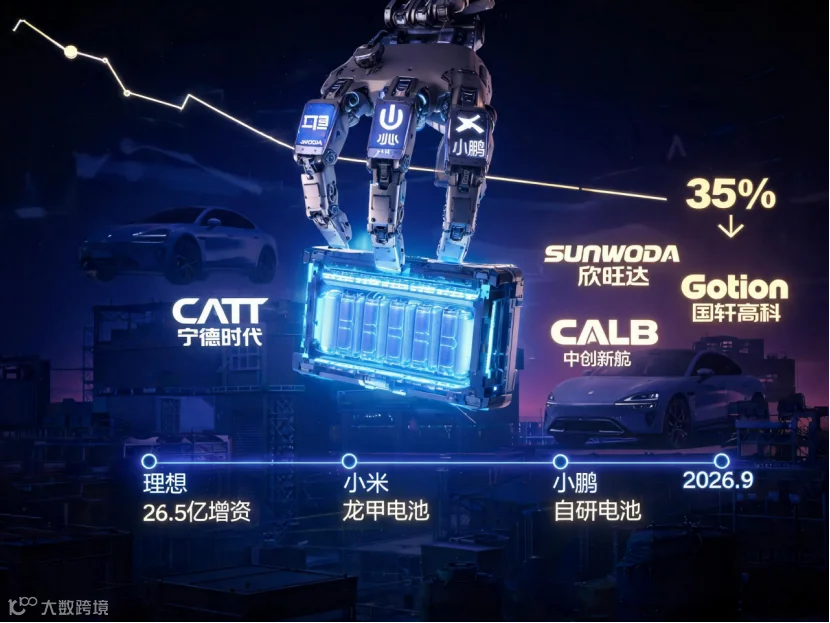
2026年9月,动力电池产业迎来重磅变革。车企不再满足于单纯的电池采购,而是深度介入电池核心研发环节。与此同时,宁德时代A股股价较年内高点回撤超35%,市值蒸发逾7000亿元。两大现象共同指向一个趋势:车企与电池厂的传统合作模式正在发生根本性重构。
作者 | 方文三 图片来源 | 网络
合作模式演进:从长协采购到“白盒”定制
过去,车企与电池厂多停留在“下订单、等排产、接规格”的买卖关系。如今,这一模式已被打破,合作手段从长协采购升级为增资入股、合资建厂、联合研发的深度绑定。例如,理想汽车以26.5亿元增资欣旺达动力,合计持股约11.17%,成为其第二大股东。
小米推出的龙甲电池则开创了“白盒”模式:小米从整车视角定义电池核心参数,主导电池包结构与软件开发,质量专家常驻供应商产线进行穿透式管理。小鹏汽车也明确采取电池整包全链路自主主导的策略,将资金集中在电池包结构设计、BMS和热管理等能拉开续航差异的核心环节。
利润倒逼:“去宁化”背后的结构性博弈
车企集体调整电池供应结构,首要驱动力在于利润分配的失衡。2026年上半年,宁德时代日赚约2.4亿元,综合毛利率达23.93%;而同期中国汽车制造业平均利润率仅为3.8%。
对于纯电动车而言,电池成本占整车BOM成本的30%至40%。为应对利润承压,车企积极扶持欣旺达等二线电池企业,通过引入竞争压低采购成本,从而削弱单一巨头的定价权与主导地位。近期二线电池企业股价的明显上涨,与宁德时代的股价承压形成鲜明对比。
深层考量:供应安全与技术定义权
车企的系统性调整不仅为压价,更关乎供应安全与技术定义权。
在供应安全方面,长期依赖单一供应商易导致生产受冲击。理想汽车在车型上市时采用“分阶段供货”策略,首批搭载宁德时代电池,待自研或二线电池产能爬坡后切换,以保障平稳过渡。
在技术定义权方面,随着电池底盘一体化普及,电池已与电控、热管理深度绑定,成为决定续航、快充等核心卖点的关键。车企正将决定用户核心体验的核心部件“坚决自研自制”,促使产业链权力向整车厂回流。
宁德时代基本盘稳固,但行业规则已变
尽管面临“去宁化”压力,宁德时代仍保持市场主导地位。2026年上半年,其国内乘用车装车份额达46.7%,三元电池装车份额高达75.2%,产能利用率保持在94%以上的高位,高端车型市场份额依然稳固。
然而,“去宁化”的真正影响在于宁德时代正从车企的“必选项”变为“可选项”。当车企能灵活切换至二线电池厂时,宁德时代的绝对话语权被削弱。对此,宁德时代也通过成立时代奇瑞、增资时代长安等合资动作,加深与车企的绑定以作应对。
结语
从长协采购到增资入股,从标准电芯到“白盒”定制,车企与电池厂的合作正经历深层次重构。宁德时代依然是行业龙头,但不再是唯一选择。在多方博弈中,动力电池产业的新平衡正在加速形成。
资讯来源:
新熵:《从买电芯到定电芯: 新能源产业链的权力正在下移》
快科技:《车企去宁德化愈演愈烈 后者遭遇至暗时刻!》
21世纪经济报道:《车企加速“捆绑”二线电池厂商 “少宁化”是否可行?》
上海证券报:《车企“去宁化”三问》