



(文/王力 编辑/吕栋)
截至2026年9月24日收盘,联影医疗股价跌至102.41元/股,较上市初期高点已“腰斩”,市值不足千亿。
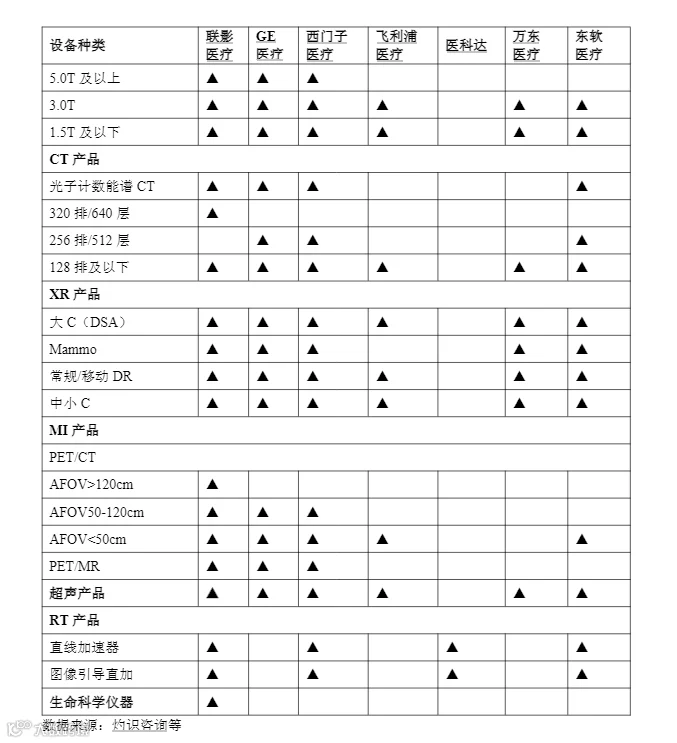
回顾其15年发展历程,由具备西门子背景团队创立的联影,起步便直击CT、MR、PET/CT等高端影像领域。如今,其CT国内新增市场金额排名第一,PET/CT市占率超50%,多个细分市场跻身头部。
然而,2026年上半年,联影医疗营收70.52亿元(同比增长17.22%),归母净利润8.97亿元(同比下降10.12%)。在销售费用超越研发费用的背景下,企业面临的挑战已从“国产替代”的参数比拼,转向全球商业体系的长期构建。

从“国产替代”到寻找新增长引擎
联影过去的成功源于追赶“GPS”(GE、飞利浦、西门子)的明确目标。大型医学影像技术壁垒高,联影坚持核心部件自研,研发人员占比近40%,2026年上半年研发费用达10.11亿元。

高投入换来产品版图的完善与业绩增长。但国产替代存在边际递减效应:当渗透率突破深水区,中低端市场竞争红海化,而3T MR、高端CT、DSA等高端市场的“硬骨头”,正是“GPS”壁垒最深之处。仅靠国内替代已难维持高增长斜率,出海寻找第二市场成为必然选择。
出海加速:海外营收暴涨背后的冷思考
2026年上半年,联影海外收入达17.65亿元,同比增长54.46%,其中亚太区大增148.54%。但海外业绩暴增不等于全球化成功。目前亚太贡献超半数海外收入,北美距规模化仍有距离。

“高举高打”的全球化逻辑
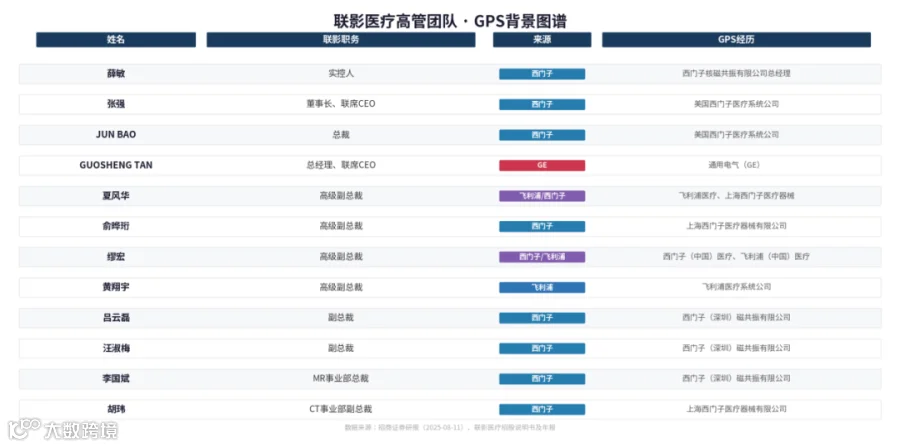
医疗设备全球化不同于消费电子,医院采购看重长期确定性、医生习惯及售后网络。凭借高管团队的“GPS”基因,联影采取“高举高打”策略,用旗舰产品敲开海外顶级医院大门,建立标杆后再向新兴市场辐射。
跨越“两次销售”的考验
跑马圈地推高了成本。上半年联影销售费用达10.45亿元,反超10.11亿元的研发费用。医疗出海需完成“两次销售”:首次卖设备靠产品,十年后复购则依赖品牌与组织服务。54%的增速印证了首次销售的加速,而第二次销售才是真正的全球化考试。


构建长期商业生态:时间无法被“国产替代”
医疗设备属低频消费,巨头终局是将一次性设备收入转化为持续服务收入。2026年上半年,联影维修服务收入达9.80亿元,占比升至13.89%,且毛利率超60%。这得益于国内近4万台套的累计装机量,以及新设备占比较高带来的低维护成本。
从设备销售向服务与数字化延伸
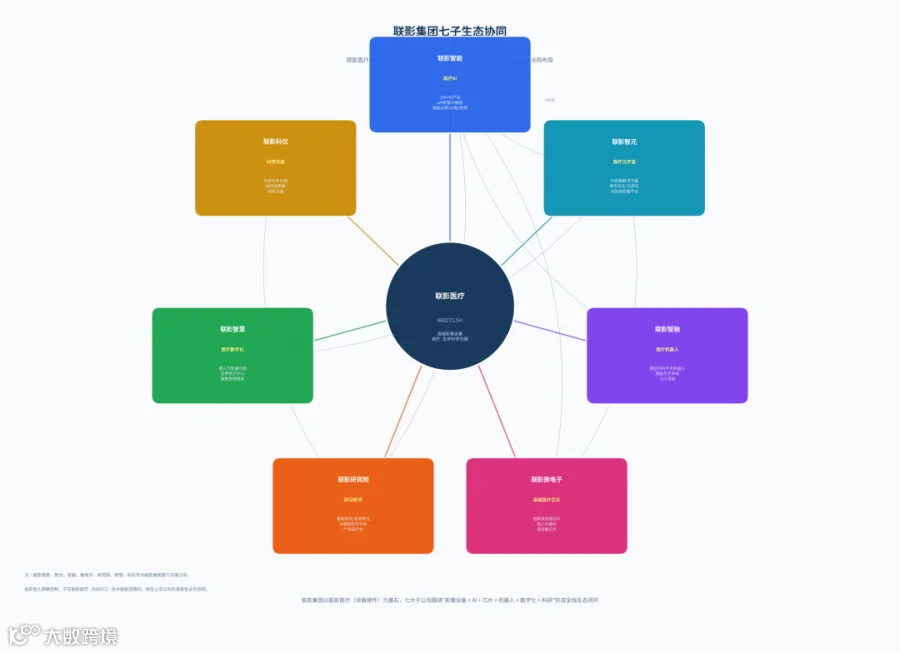
此外,联影正布局医疗AI、云原生影像、数字化及底层芯片,试图构建“芯片-设备-数据-AI-服务”的生态闭环。但目前软件收入仅0.13亿元,数字化业务距大规模商业化尚远。集团层面的技术协同最终能沉淀多少利润,仍需时间验证。
直面“GPS”的生态壁垒
这也是联影与“GPS”的真正差距。“GPS”的壁垒在于百年积累的庞大装机量、全球服务网络、医生使用习惯及科研体系,这是一个自我强化的生态。联影能在15年内追平甚至反超硬件参数,却无法压缩时间,去替代对手百年的生态沉淀。
参数可以追平,时间无法替代。对联影而言,设备只是入场券,构建长期生态的“隐形比赛”才刚刚开始。