


做外贸和跨境电商的老板,日常最头疼的财税问题之一是:钱花到境外去了,拿不到国内的增值税发票,这笔支出还能不能做税前扣除?
答案是:能。境外支出并不需要国内制式发票,但凭证和证据链的要求比预期更细致。本文结合国家税务总局2018年第28号公告及实操征管口径,为您详细解析跨境电商财税合规要点。

一、核心原则:境外支出可凭合规凭证税前扣除
根据《企业所得税税前扣除凭证管理办法》第十一条:企业从境外购进货物或者劳务发生的支出,以对方开具的发票或者具有发票性质的收款凭证、相关税费缴纳凭证作为税前扣除凭证。
境外没有国内增值税发票体系,对方开具的Invoice(形式发票)、Receipt(收据)或平台后台费用账单,只要内容完整、能证明业务真实,均可作为内地公司的企业所得税税前扣除凭证。
前提条件:必须满足真实性、直接相关性、合理性。需妥善保存境外形式票据、合同、银行付汇凭证等佐证资料,确保证据链完整。

二、凭证分类拆解
按照现行规定及跨境电商涉税口径,境外支出的税前扣除凭证主要分为三大类:
1. 境外发票或具有发票性质的收款凭证
这是最常用的一类。境外供应商、电商平台开具的Invoice、Receipt均属此范畴。不同国家的票据样式差异较大,无需与国内发票格式一致,但须列明交易双方、业务内容、金额、币种等关键信息。
2. 平台费用清单
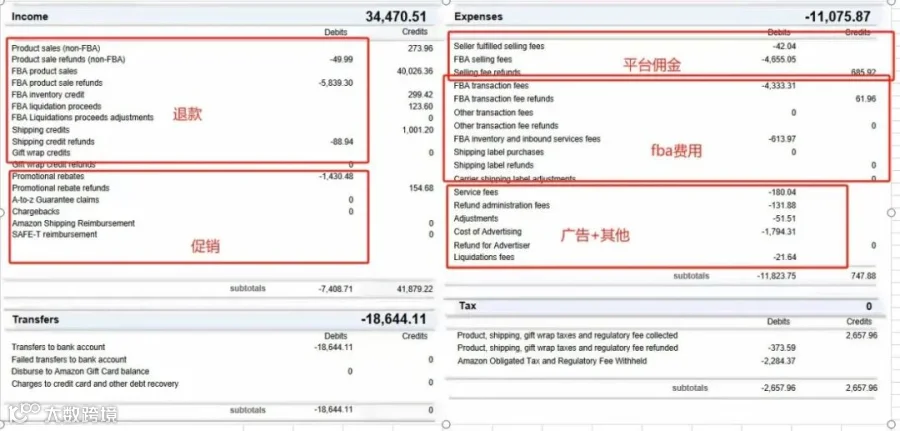
这是跨境电商行业特有的凭证。卖家在亚马逊、Shopee等平台被自动扣除的佣金、广告费、仓储费等,从平台获取的各类费用清单,只要载明交易日期、交易双方信息、商品/服务详情及交易金额,即可作为税前扣除凭证。
3. 相关税费缴纳凭证
若企业在境外业务中缴纳了境外税款,对应的完税单据可作为扣除凭证。需注意:企业代为承担的境外对方税款,不属于企业自身发生的成本费用,不得在本企业税前扣除。
特别提示:以上三类是核心凭证,但仅有核心凭证不够。税务机关核查时,还会要求提供配套佐证资料,如合同协议、银行付汇回单、业务交易记录、外文资料的中文翻译件等。
三、结合实际业务场景的凭证与证据链配置
以下按跨境电商企业常见的境外支出场景,逐一说明凭证和证据链的配置要求:
场景一:境外货物运输(头程物流与尾程派送)
头程物流:若通过境内货代结算,应取得货代开具的发票;若直接向境外物流公司支付,则凭境外物流公司的Invoice及银行付汇水单入账。
尾程派送:实务中易踩坑。FOB条款下,若货代将海运费发票开成我司抬头,不仅有代收代付的税务风险,还可能触发退税预警。正确做法是:若确属代收代付,应走往来账,不计入损益。
场景二:海外仓租赁及仓储操作费
海外仓费用是税局重点核查项目。必备凭证包括:海外仓服务合同、月度结算账单、出入库单据、跨境付款水单。部分征管场景下,税局还会要求提供租赁地址证明、仓位图甚至实景照片,以核实仓储业务的真实性。
场景三:境外广告投放
此类费用属纯境外服务,核心靠“数据+合同+付款”三条线证明真实性。除平台开具的Invoice和付汇凭证外,建议同时留存广告后台的曝光量、点击量、消耗明细等数据截图,以及月度投放报表,以证明费用与店铺营收的匹配关系。
场景四:境外佣金和推广服务费
支付给海外代理商、KOL的佣金是税务高风险项。核心风控点在于佣金比例的合理性,行业常规比例普遍不高于销售额的5%。若比例异常偏高,需留存市场调研资料和渠道成果数据佐证,否则容易被全额调增。
四、“境外采购、境外销售”模式下的税务处理
在“境外采购、境外销售”模式下,货物起运地和所在地均在境外,根据《增值税法》规定,不涉及境内增值税纳税义务。但增值税免税,不等于企业所得税无需合规处理。
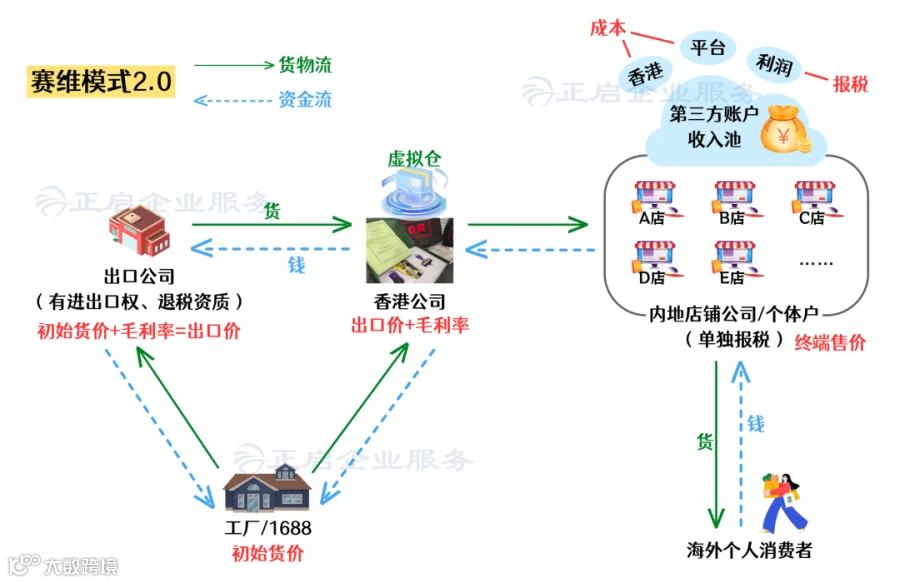
此模式下常见架构为:境内店铺公司作为平台店铺注册主体,负责申报收入和企业所得税;境内运营公司负责选品、上架、客服、营销等;境外公司负责采购中转和资金结算。核心问题在于:境内运营团队产生的成本费用,如何合规归集到店铺公司名下做税前扣除?
根据当前跨境电商涉税口径,集团化运营企业允许按照“收入占比法”,将公共成本费用分摊至各店铺主体。国内发货到海外仓的运输费、保险费、仓储费,以及难以清晰划分的投流费等,可按各店铺主体的业务收入占比进行划分和分摊。
实操注意事项
1. 确认当地税局认可度:此为部分税局给出的实操解决方案,并无正式文件。使用前需先向企业所在地主管税局确认是否接受。
2. 分摊方法要有据可查:建议保存每月或每季度的详细分摊计算表,包含总成本、分摊标准、各店铺分摊金额和计算过程,并出具正式的成本分摊文件。
五、容易忽略的实操细节
1. 外文凭证需配中文翻译件:仅留存英文的Invoice是不合规的,需配备中文翻译件。
2. 区分企业所得税扣除凭证与增值税抵扣凭证:境外的形式发票和平台账单,只能用于企业所得税税前扣除,不能作为增值税进项抵扣凭证。若涉及进口货物,增值税抵扣应以海关进口增值税专用缴款书为依据。
3. 代扣代缴完税凭证需单独留存:支付境外服务费时,若该服务发生地在境内,可能涉及代扣代缴增值税和企业所得税。代扣代缴的完税凭证是税前扣除的重要配套资料。
4. 留存期限与归档管理:所有凭证和佐证资料建议留存原件,外文资料配套翻译件,按税收征管规定的期限妥善归档,避免因资料丢失导致无法扣除的风险。
写在最后
跨境电商的境外支出税前扣除,核心在于:业务要真实,凭证要齐全,证据链要完整。税务机关并不苛求“标准发票”,但要求企业能用一套完整的材料证明支出的真实性、相关性与合理性。做好财税合规,才能为跨境电商企业的长远发展保驾护航。