美妆行业的增长引擎正在换挡。最新发布的国内头部美妆品牌中期报告显示,一个清晰的信号浮现:曾经拉动集团高速增长的主品牌开始减速,而被视为“第二曲线”的子品牌正加速奔跑。
上半年化妆品全渠道交易总额6114.1亿元,同比增长4.35%,国货品牌市场份额达57.37%。大盘仍在增长,但增量分布极不均匀。行业的增量并未消失,只是转移了阵地。这不仅是单一公司的经营波动,更是多数头部国货美妆集团共同面临的周期转换信号。
慢下来的主品牌:多种形态,一个周期
结合各企业中期报告,头部国货美妆集团主品牌增速放缓虽为共性,但背后的驱动因素可归结为三种形态。
形态一:增长方式的周期切换
珀莱雅2025年营收首现负增长,管理层将其归因于品牌结构调整、多品牌投入及线上流量成本增加。其线上渠道营收占比高达94.79%,高度依赖电商流量;2025年形象宣传推广费率攀升至44%,高投入换取高增长的边际效应递减。同时,核心大单品红宝石、双抗系列进入成熟期,单品拉动空间收窄。流量成本与单品周期两条曲线在此交汇,意味着珀莱雅率先步入寻找下一阶段答案的探索期。

形态二:渠道结构的主动换挡
韩束的增速变化主要源于渠道结构的主动调整。2026年上半年其抖音GMV同比下滑约30%。期间,上美主动收缩达播、搭建自播矩阵,达人账号成交占比从43.5%降至19.5%,品牌自营账号占比升至62.6%。自播阵地的成型标志着韩束将增长主动权收回,短期的数据波动只是换挡的注脚。此外,截至2025年底韩束用户规模突破1亿,增长重心正从拉新转向存量经营。

形态三:赛道走向成熟期
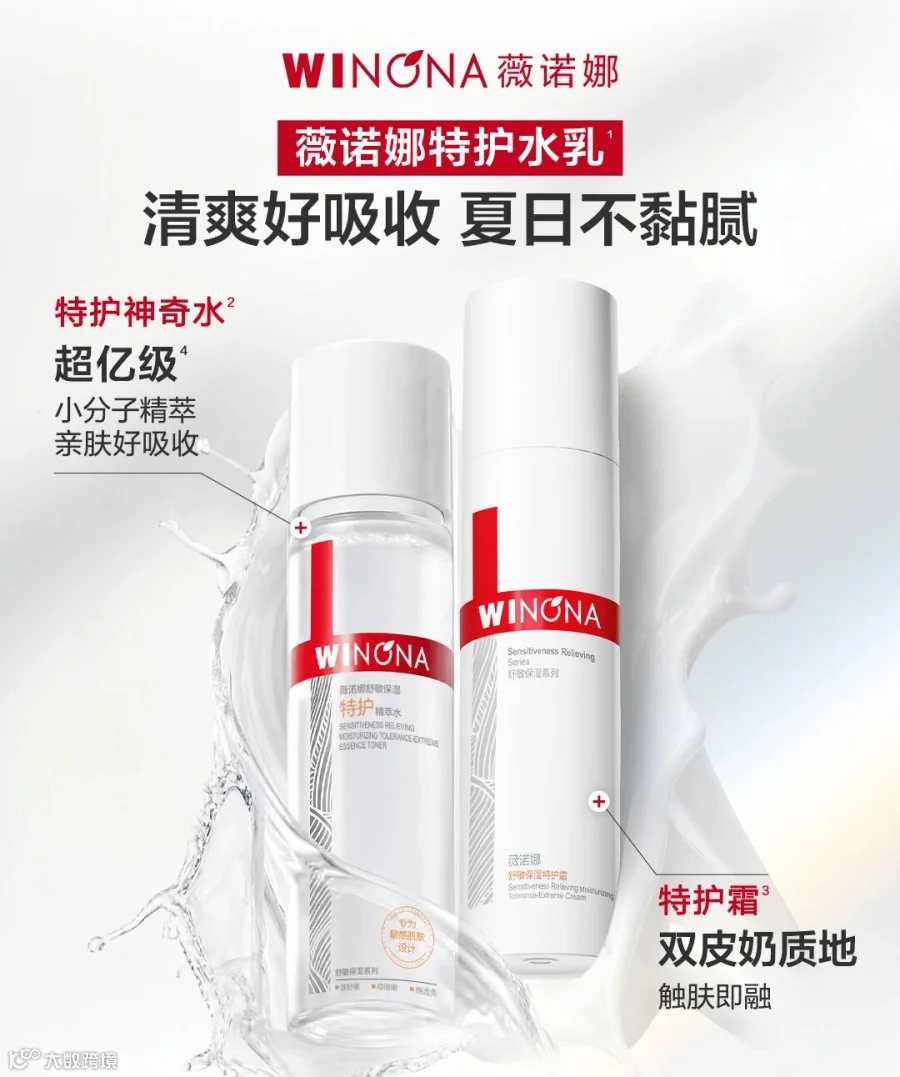
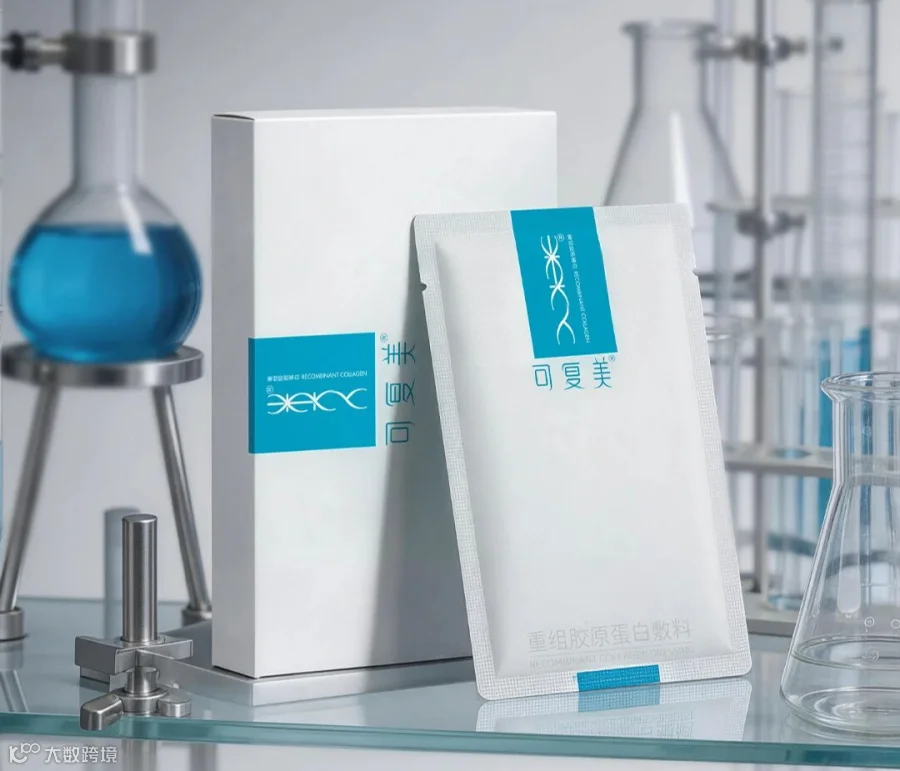
随着蓝海变红海,薇诺娜和可复美等品牌增长受阻。功能性护肤赛道涌入大量玩家,薇诺娜的放缓并非产品失效,而是品类从蓝海走向红海的自然结果,竞争加剧反而印证了市场需求的庞大。同样,重组胶原蛋白赛道的竞争也在加剧。当成分不再稀缺,产品差异化成为核心课题。对可复美而言,将早期的成分红利沉淀为产品能力,是应对拥挤赛道的关键。
头部企业主品牌增速换挡,并非单一外部因素所致,而是与企业自身结构密切相关。这三种形态共同指向一个事实:依靠单一品牌和套路吃透增量红利的时代已经结束,而这正是新一轮战略布局的起点。
接棒的子品牌:四条不同的起跑路线
在主品牌放缓之际,多家集团的子品牌却逆势快速增长。其增长逻辑可归纳为四条路径:
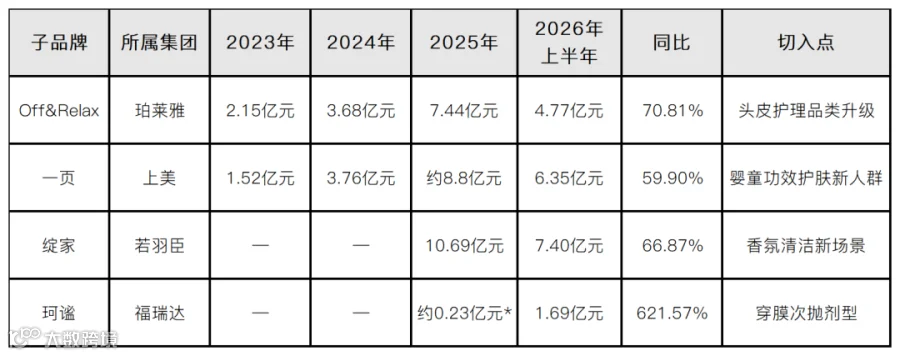
△四个集团代表子品牌的营收情况(数据来源:各集团中期报告)
路径一:踩准品类升级红利
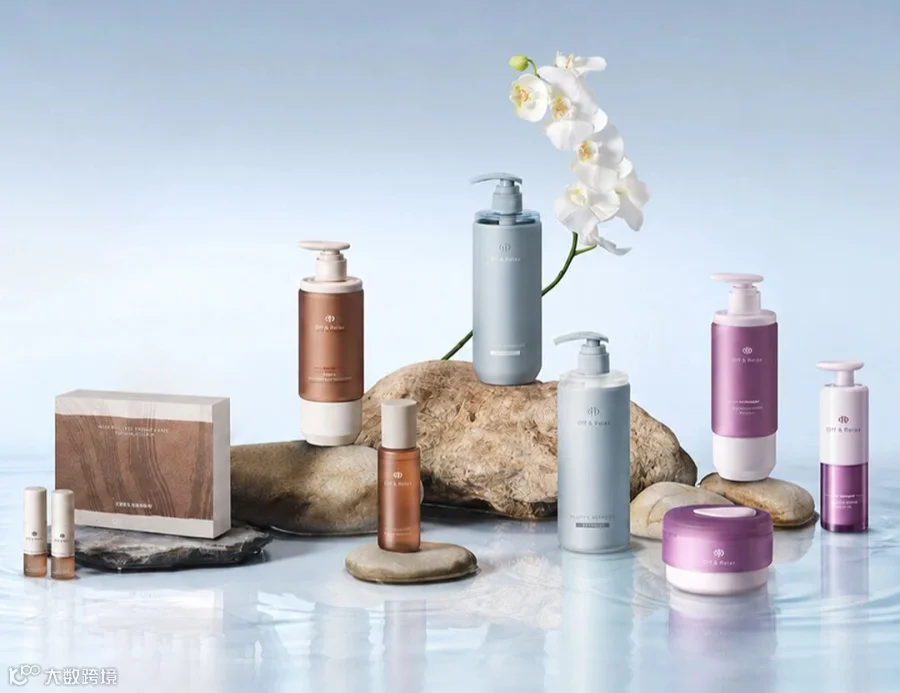
Off&Relax连续三年维持70%以上增速,2026年上半年营收达4.77亿元。其切中的是头皮护理品类的结构性升级(行业复合增长率达9.3%)。在品类扩容跑赢格局固化之前,Off&Relax稳居天猫洗护发国货第一,成功抢占品类升级红利。
路径二:精准卡位细分人群
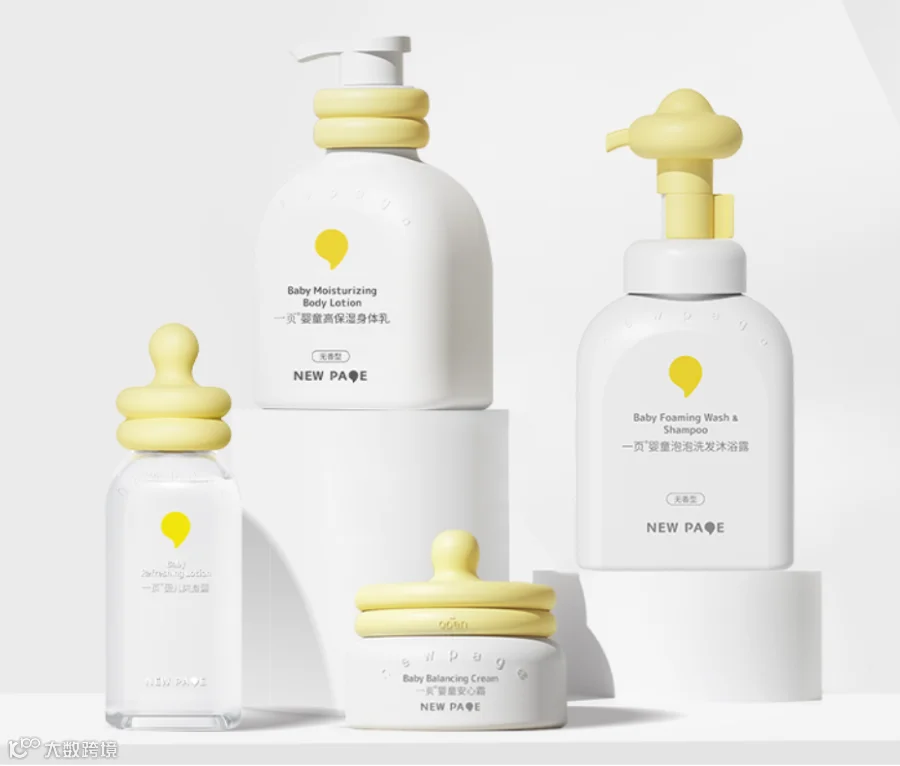
一页三年增长近五倍,2026年上半年营收6.35亿元,同比大增59.9%。由章子怡与崔玉涛联合创立的“一页”,依靠“医研共创”模式,核心单品持续霸榜天猫婴童面霜。其高增速不仅得益于婴童护肤大盘的稳健增长,更源于精准的品牌定位与差异化的医研背书。
路径三:开创消费新场景
绽家2026年上半年营收7.40亿元,同比增长66.87%。其成功在于切中“香氛清洁”这一家清新场景。在线上深化山姆、永辉等渠道合作并布局即时零售的同时,绽家巧妙复用了母公司若羽臣的电商代运营能力与渠道资源。场景创新叠加成熟能力,构筑了最稳健的增长基本盘。

路径四:将技术融入新剂型
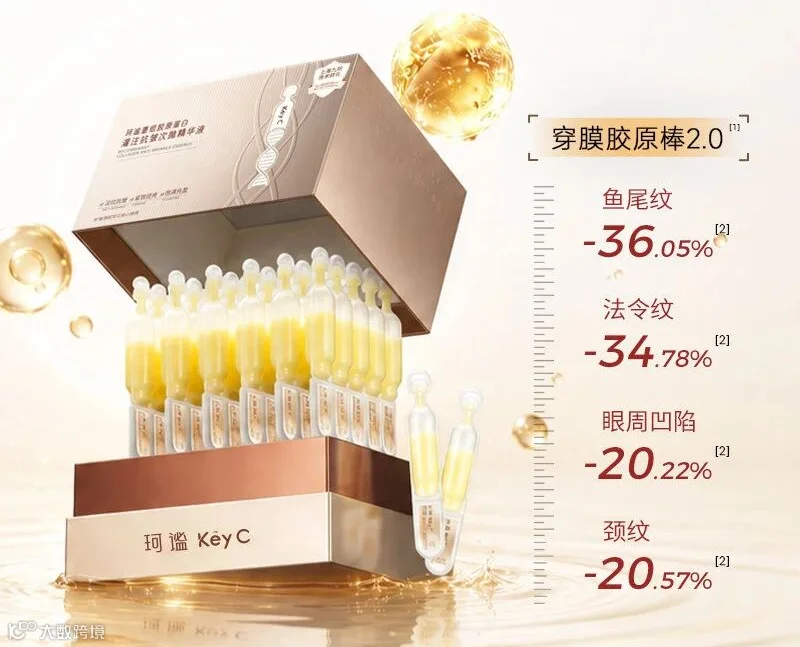
珂谧2026年上半年收入1.69亿元,同比暴增621.57%。其差异化不在于稀缺原料,而在于剂型创新。核心单品“穿膜次抛”采用穿膜胶原2.0技术,实现从“透皮”到“入细胞”的跨越,渗透率提升2750%。次抛剂型完美承载了这一技术叙事,助力其跻身抖音次抛精华榜单前列。
四个子品牌分别通过品类升级、细分人群、新场景和剂型创新实现突破。它们的共性在于:增量来自母品牌之外的领域,不与主品牌争抢同一批用户和流量,从而实现了叠加式而非替代式的增长。
上升的分水岭:多品牌布局的时点之争
从集团层面看,表现优异与处于调整期的企业,核心差异不在于增长动作本身,而在于“何时”启动多品牌布局。
前瞻布局者:掌握战略回旋余地
珀莱雅:在主品牌仍保持增长时便着手布局第二曲线。上半年非主品牌营收占比超三成,Off&Relax等品牌的增量几乎对冲了主品牌的下滑。先行一步的布局使其在主品牌进入调整期时,拥有了充足的回旋余地。
贝泰妮:面对薇诺娜增速放缓,及时将资源向薇诺娜宝贝、瑷科缦等子品牌分散。多品牌梯次接力不仅实现了扣非利润的高速增长(同比+34.85%),且未牺牲整体盈利能力。
若羽臣:在代运营能力具备优势时,果断将积累的渠道与孵化能力复用至自有品牌(如绽家),实现从服务商向品牌商的跨越。
处于调整期者:等待新品牌兑现周期
上美:韩束渠道换挡导致短期营收与利润波动,同时销售及分销费用保持刚性。尽管一页、安敏优等新品牌增速亮眼,但体量仍处于爬坡期,新品牌的全面兑现尚需时间。
巨子生物:可复美占总收益超80%,主品牌换挡直接拖累集团整体表现。可丽金收入基本持平,第二曲线正处于打底阶段。这也提示所有单品牌集团:在明星品牌高增长期同步加码第二曲线,是必须跨越的周期课题。
多品牌布局的窗口期,往往存在于主品牌仍在增长的阶段。这并非对错之争,而是时机之战。布局越早,企业在周期更迭中的抗风险能力与回旋余地便越大。
本轮中期报告的核心启示在于:主品牌增速转折已现,而子品牌的增长仍处于早期。国货美妆的上半场比拼的是单体品牌的规模上限;下半场的赛题,则是谁能成功打造第二、第三增长曲线。增长接力棒已然交接,能否稳妥接棒,下半年的市场将给出最终答案。