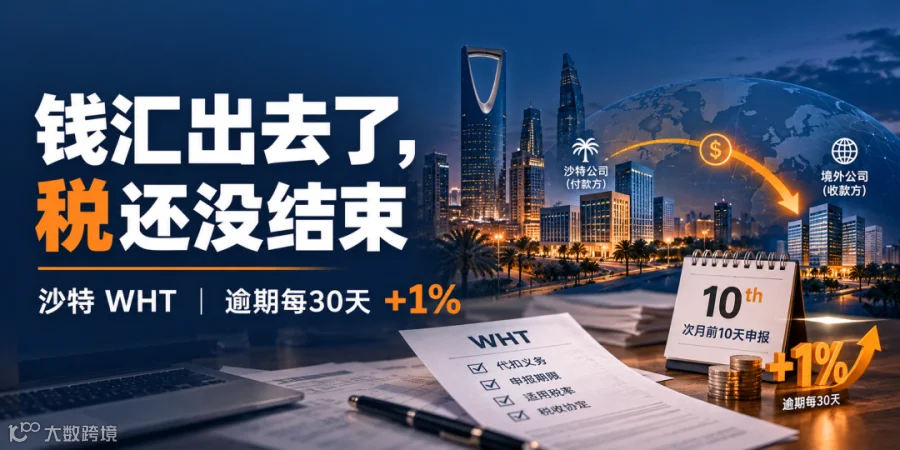
一、沙特ZATCA预提税申报与逾期处罚
沙特天课、税务和海关总局(ZATCA)明确规定,预提税需在付款发生月份的次月前10天内完成申报和缴纳。例如,8月的应税付款须在9月10日前申报。
若未按期缴纳,每延迟30天,将按未缴税款的1%加收逾期罚款。企业切勿将预提税申报视为临时性要求,ZATCA全年均按此时序持续严格监管。
二、沙特预提税的适用范围
常见误区是认为“只要向境外付款就需缴纳预提税”。实际上,根据ZATCA规则,预提税主要针对:来源于沙特境内、支付给非居民,且该非居民在沙特无常设机构的相关款项。
常见应税场景包括:
企业在付款前,应优先评估是否产生预提税义务,而非将其简单视为普通的“海外供应商付款”。
三、预提税税率判定与常见误区
预提税并非采用统一税率。ZATCA规定的国内法标准税率如下:
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
实务中的核心难点不在于税率计算,而在于准确界定付款性质。
以中国母公司向沙特子公司收取费用为例:若提供市场分析、财务支持等,该笔费用究竟是属于“管理费”(税率20%),还是“技术与咨询服务费”(税率5%)?两者税率相差4倍。若合同条款、发票开具与实际业务内容三者不匹配,将引发严重的税务风险。
四、避免双重征税协定的应用
除了参考国内法税率,跨境付款还需评估沙特与收款方所在国是否签订了避免双重征税协定。
若符合协定条件,企业可申请适用更低的优惠税率。ZATCA设有专门的协定待遇申请服务,企业需自行判断是否满足直接享受协定待遇的条件,或需通过后续退税程序处理。
因此,准确适用税率需综合考量五大要素:付款性质、收款方身份、常设机构情况、税收协定及相关证明材料。缺少任一环节,都可能导致多缴税款。
五、跨境付款预提税合规管理建议
针对在沙特的中资企业,建议将预提税管理前置,落实以下合规措施:
1. 签约阶段明确税务性质
合同中的费用名称(如Service Fee、Management Fee)直接决定预提税处理。需确保合同、发票与实际业务实质保持高度一致。
2. 报价阶段明确税负承担方
在商务谈判时需明确:是境内企业额外承担预提税以保证境外方全额收款,还是从合同总额中代扣代缴后支付净额。未提前约定极易在付款时产生纠纷。
3. 建立月度税务自查机制
预提税实行严格的月度申报制。当月发生应税付款后,应立即纳入当月税务检查流程。切忌拖延至年底,否则不仅面临补税,还可能因长期逾期累积高额罚款(每30天1%,一年可达12%以上)。
4. 完善跨境付款档案留存
妥善留存合同、发票、付款凭证、服务明细、收款方信息、税收居民身份证明及税收协定申请材料。面对税务稽查,完整的证据链是证明交易实质的唯一标准。
跨境付款绝非资金汇出即告结束,其背后的税务义务必须同步闭环。对于在沙特运营且存在频繁跨境关联交易的企业,建议定期梳理海外付款记录,排查潜在的沙特预提税合规风险。
来源: 沙特天课、税务和海关总局(ZATCA)预提税指南及官方提醒
免责声明: 本文为一般性财税信息分享,不构成针对具体交易的税务意见。实际处理应结合交易性质、合同条款、付款对象、适用税收协定及ZATCA最新规定判断。