

中创新航发布2026年上半年业绩报告。报告期内,公司营业收入与净利润均实现大幅增长,储能业务表现尤为亮眼,业务结构持续优化。以下为核心业绩数据与业务拆解分析。
一、营收与费用表现
核心财务数据
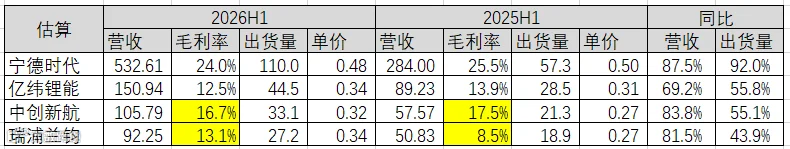
2026年上半年,中创新航实现营业收入270.84亿元,同比增长65.0%;毛利率为16.7%,同比下降0.8个百分点。盈利方面,年内利润达15.23亿元,同比增长102.2%;归属股东利润9.35亿元,同比增长98.9%。

期间费用分析
上半年主要费用合计26.91亿元,同比增长26.3%,占总营收的9.9%。其中,研发开支11.13亿元(同比+29.4%),行政开支6.00亿元(同比+19.9%),销售开支4.66亿元(同比+26.6%),财务成本5.12亿元(同比+33.7%)。
应收账款票据余额为157.25亿元,回款周期104天,与上年基本持平。

二、营收拆解与业务结构
动力与储能业务占比
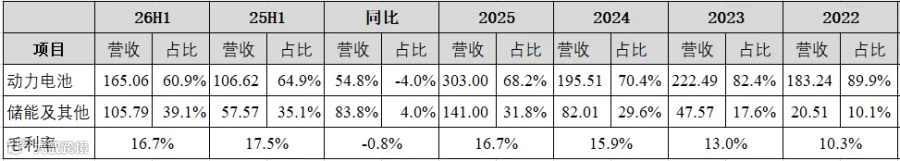
上半年动力电池营收165.06亿元,同比增长54.8%,占总营收份额降至60.9%;储能系统及其他产品营收105.79亿元,同比增长83.8%,占总营收份额升至39.1%,储能业务实现翻倍级增长。
市场区域分布
从区域来看,国内仍是最主要市场,直接销售给海外客户的营收占比为4.4%。在海外市场,亚洲和欧洲贡献较大,两地营收均突破5亿元。

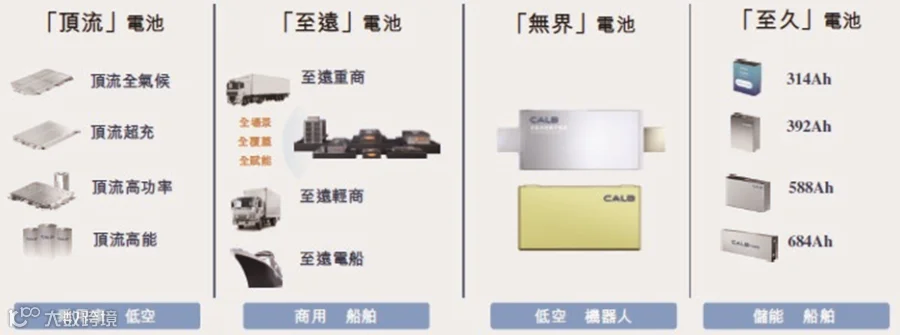
产品矩阵持续丰富,覆盖多元应用场景。
三、出货量与装机分析
总体出货量与全球份额
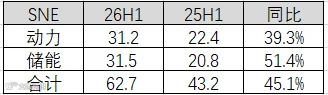
参考SNE数据,上半年公司动力和储能电池出货量合计62.7GWh,同比增长45.1%。其中,动力电池出货31.2GWh(同比+39.3%),储能电池出货31.5GWh(同比+51.4%)。
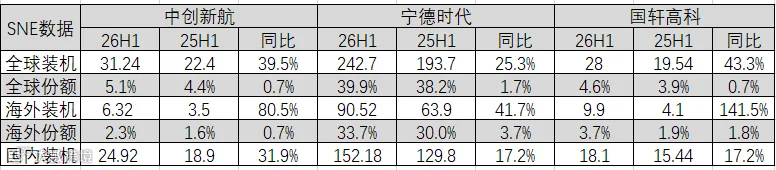
在动力电池装机方面,上半年中创新航全球市场份额达5.1%,同比增加0.7个百分点;海外装机6.32GWh,同比增长80.5%,海外份额升至2.3%,同比增加0.7个百分点。
国内装机结构与车型配套
中创新航国内装机增速为6.4%。细分来看,磷酸铁锂电池装机17.98GWh(同比+32.1%),三元电池装机2.73GWh(同比-53.3%)。在应用车型上,EV乘用车和PHEV乘用车装机量分别同比下降26.7%和23.1%,而商用车装机达9.02GWh,同比大幅增长144.4%,装机量已接近EV乘用车水平。

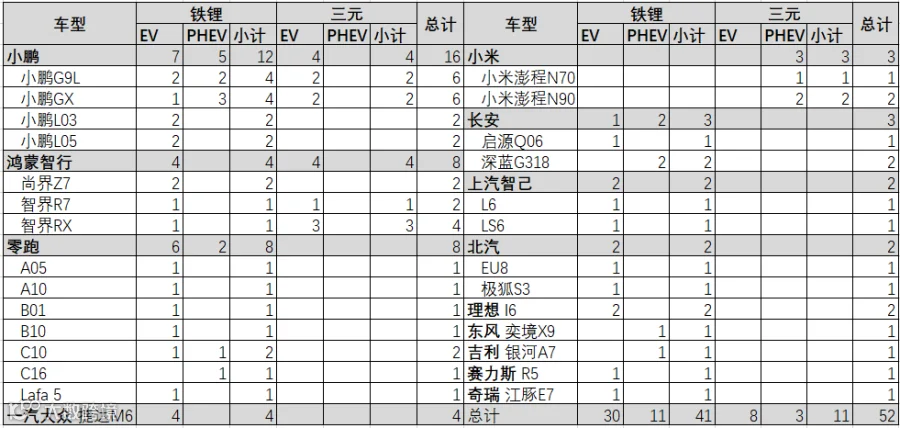
国内乘用车配套方面(2026年1-9批次),共配套13家车企,涉及28款车型52款公告。排名前三的客户为小鹏、鸿蒙智行和零跑。与去年同期相比,配套车企减少3家,公告数量减少33款,其中广汽和吉利各减少10款公告。
商用车与储能业务表现
商用车方面:2026年上半年出货量同比增长225%。公司快速布局新车型,实现新公告206款,各领域车型全面覆盖。重商领域主要客户包括重汽、徐工、三一、陕汽等;轻商领域主要客户包括奇瑞、吉利、东风等。
储能方面:上半年储能电池出货量超31.5GWh,同比增长约55%。产品以电芯为主,平均销售均价约0.32元/Wh。据SNE及InfoLink数据,中创新航储能电池出货排名位列全球第五。
四、行业地位与总结
综合行业数据来看,中创新航2026年上半年营收位列行业第五,扣非净利润排名第三,净利润率排名第七,市值排名第五(截至2026年9月25日)。整体而言,公司在保持动力电池基本盘的同时,储能与商用车业务已成为核心增长引擎,海外拓展初见成效。
