

最近,平陆运河正式通航,全长134.2公里,西南地区货物经此出海可缩短内河航程560公里以上。对出海企业来说很好理解:路线变了,成本、交付和供应链效率都会跟着变。
但国际财税不一样:利润路径可以重新安排,税局最后还是会问,工厂和人在哪里?谁承担风险、创造利润?
今天讲的案件编号为United States Tax Court Nos.13986-17的惠而浦案,就比较经典。
墨西哥负责制造,卢森堡公司负责持有产品和销售,一笔超过4,500万美元的利润最终没有在墨西哥缴税,卢森堡也没有征税,美国母公司也认为不需要征税。IRS看完以后,觉得有d离谱。双方在法院大战300回合,第六巡回法院最终支持税务法院的判决。
一、案件背景
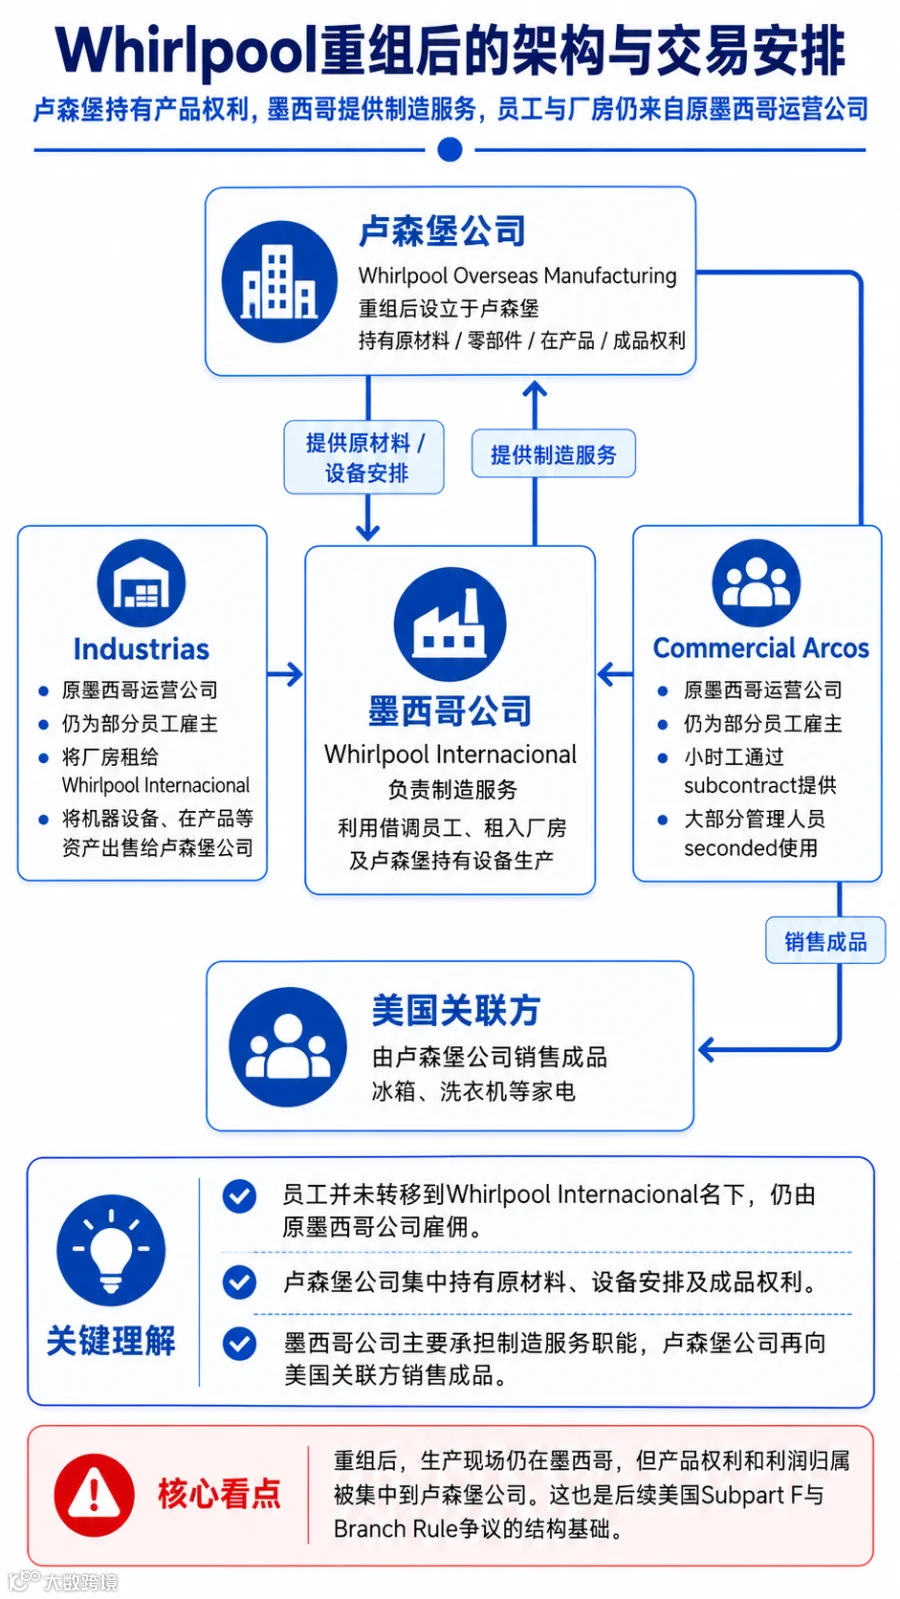
2007年前,惠而浦在墨西哥已有成熟生产体系:当地的Industrias公司拥有两座工厂的土地、厂房和生产设备,并由当地员工负责生产冰箱、洗衣机,再通过集团内墨西哥销售公司销售给美国惠而浦。
后来集团重组,在卢森堡设立Whirlpool Overseas Manufacturing,并由其持有墨西哥公司Whirlpool Internacional。
员工仍由原墨西哥公司雇佣,通过subcontract和secondment提供给Whirlpool Internacional;厂房租给墨西哥公司,部分机器设备、在产品等资产转给卢森堡公司。重组后,卢森堡公司持有原材料和产成品权益,墨西哥公司负责制造,再由卢森堡公司向美国关联方销售。
更有意思的是PE处理。
墨西哥根据Maquiladora Program,认定卢森堡公司不构成墨西哥常设机构PE。
Maquiladora Program类似出口加工安排:外国委托方持有原材料、在产品和成品,由墨西哥maquiladora负责加工并按arm’s-length原则收取制造服务费;满足相关条件后,外国委托方可不因该制造活动形成墨西哥PE。它有点像咱们熟悉的来料加工——仅凭原材料、存货甚至部分设备属于境外企业,并不当然形成PE。
但到了卢森堡,卢森堡公司却向当地税务机关主张自己在墨西哥拥有fixed place of business,因此构成墨西哥PE。根据卢森堡与墨西哥税收协定,归属于墨西哥PE的利润可以在卢森堡免税。
于是出现了本案最有戏剧性的一幕:
在墨西哥,为了不在当地缴税,主张没有PE;到了卢森堡,为了享受协定免税,又主张存在墨西哥PE。
二、税局主张
IRS的切入点是Subpart F和Branch Rule:美国企业不能仅通过境外法律形式,把某些关联销售利润长期留在低税或免税结构中递延美国税。
Subpart F:
美国针对CFC的反递延规则,对某些特定境外收入,即使没有实际分红,美国股东也可能需要当期纳税。
Branch Rule:
如果CFC通过注册国以外的branch经营,并产生与设立全资子公司类似的税收效果,相关branch收入可能被重新认定为FBCSI。
FBCSI/foreign base company sales income:
外国基地公司销售收入,是Subpart F income的一类,主要针对CFC特定关联商品交易产生的销售利润。

1)墨西哥业务已经构成卢森堡公司的境外branch
更关键的是,墨西哥公司在美国联邦税处理中选择了disregarded entity。
disregarded entity意味着墨西哥公司法律上仍是独立法人,但美国联邦所得税不再把它与卢森堡公司作为两个独立税务主体处理,而将其经营活动归入卢森堡公司分析。
“WIN itself, through its disregarded-entity election in 2009, asked to be treated as a branch (rather than a subsidiary) of Lux for federal tax purposes.”
2)收入不需要记在branch账上,只要是branch活动产生的就可以
惠而浦强调,销售利润法律上属于卢森堡公司,不属于墨西哥branch。
IRS反驳§954(d)(2)看的不是branch有没有直接收到现金收入,而是相关收入是否attributable to该branch开展的活动。
§954(d)(2)原文:
“has substantially the same effect as if such branch ... were a wholly owned subsidiary corporation”
三、纳税人主张
惠而浦并非不知道Branch Rule,而是认为按照当时的Treasury Regulations,Manufacturing Exception仍然可以适用。
1)买进的是原材料,卖出去的是冰箱,本质上发生了制造
惠而浦认为,卢森堡公司并不是从墨西哥公司买一台已经做好的冰箱,再加价卖给美国,而是持有原材料、零部件、在产品以及成品权利;墨西哥公司主要按照安排提供制造服务。钢材、塑料和零部件经过加工后,最终变成冰箱和洗衣机,因此已经发生substantial transformation。
这就涉及Manufacturing Exception。
简单说,FBCSI主要想抓的是CFC通过关联采购和销售赚取的贸易利润;但如果CFC卖出去的产品是其自己制造出来的,美国税法就不会简单把这笔利润当成FBCSI。本案适用的旧版Treasury Regulations进一步规定,如果购买的原材料在出售前经过实质性转化,也可以被视为由CFC制造,例如木浆变成纸、钢棒变成螺丝。
2)Branch Rule是反规避规则,不应该把Manufacturing Exception直接抹掉
惠而浦认为,§954(d)(1)和§954(d)(2)不能拆开看。
§954(d)(1)是FBCSI的一般规则,主要处理CFC与关联方之间的特定商品交易;§954(d)(2)则是Branch Rule,防止CFC把原本通过子公司开展的交易改成branch,就绕开§954(d)(1)。
惠而浦并不否认墨西哥业务属于branch,但认为应先将其拟制成独立子公司,再回到§954(d)(1)判断FBCSI及Manufacturing Exception是否适用。
惠而浦认为,§954(d)(1)和§954(d)(2)不能拆开看。
§954(d)(1)是FBCSI的一般规则,主要处理CFC与关联方之间的特定商品交易;§954(d)(2)则是Branch Rule,防止CFC把原本通过子公司开展的交易改成branch,就绕开§954(d)(1)。
惠而浦并不否认墨西哥业务属于branch,但认为应先将其拟制成独立子公司,再回到§954(d)(1)判断FBCSI及Manufacturing Exception是否适用。
3)既然法条明确提到Treasury Regulations,就不能把法规跳过去
§954(d)(2)特别写了:
“under regulations prescribed by the Secretary”
惠而浦据此主张,既然国会把具体执行方式交给Treasury Regulations,就应该把相关法规完整走一遍,而不是直接凭§954(d)(2)得出FBCSI结论。
相关regulations要求把branch与CFC其余部分视为独立公司,再判断相关收入是否构成FBCSI。按照惠而浦的理解,这一步自然也应该把Manufacturing Exception一起考虑进去。
所以它的核心观点其实只有一句:
Branch Rule可以防止企业换个法律外壳避税,但不能因为用了branch,就把原本存在的制造例外一起删掉。
四、法院判决
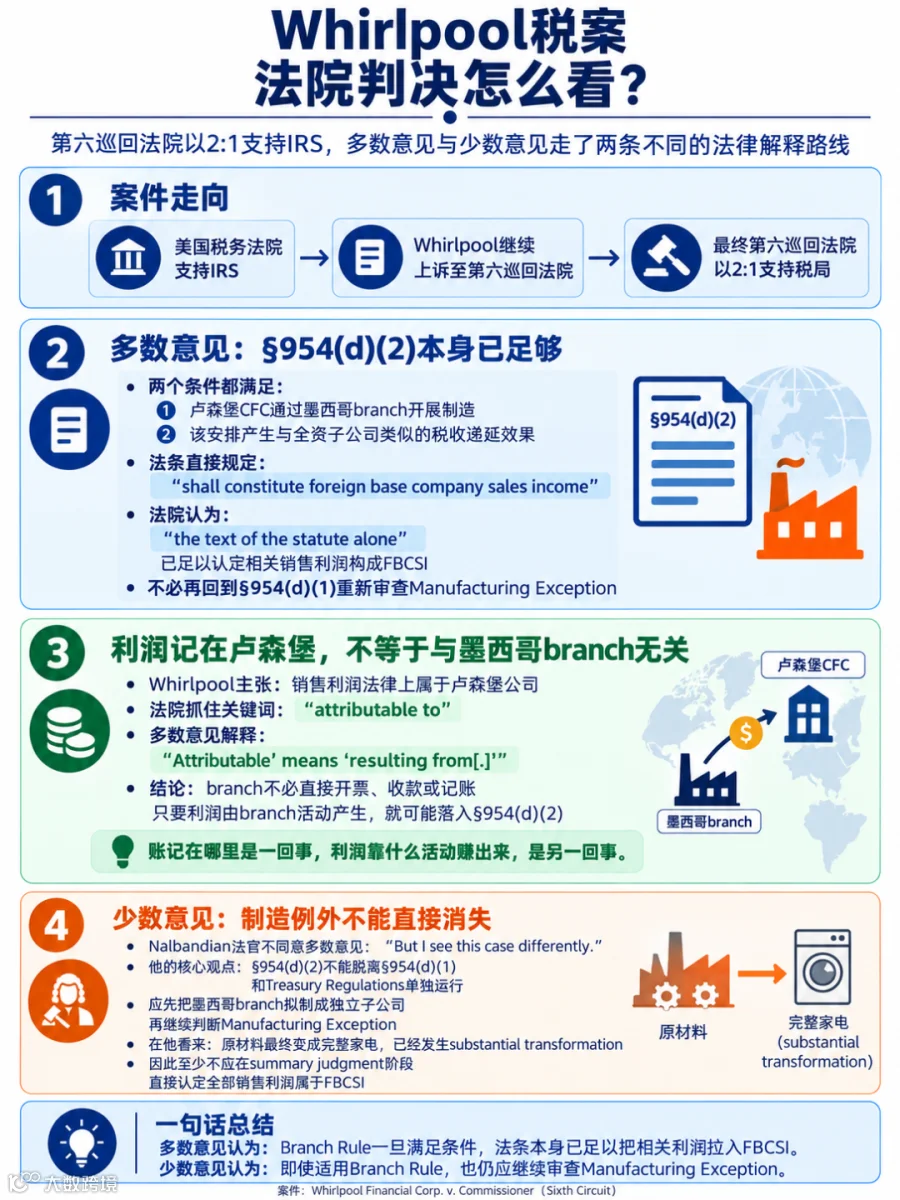
美国税务法院支持IRS,Whirlpool继续上诉至第六巡回法院。最终第六巡回法院以2:1支持税局,但多数意见和少数意见走了两条完全不同的法律解释路线。
1)多数意见:§954(d)(2)本身已经可以解决问题
法院认为两个条件都满足:卢森堡CFC通过墨西哥branch开展制造,而且这种安排产生了与设立全资子公司基本相同的税收递延效果。
两个条件成立以后,§954(d)(2)明确规定相关收入:
“shall constitute foreign base company sales income”
多数意见因此认为,仅靠:
“the text of the statute alone”
已经足以认定相关销售利润构成FBCSI,不需要再按照惠而浦的路径回到§954(d)(1)重新审查Manufacturing Exception。
2)利润记在卢森堡,不代表利润就与墨西哥branch无关
Whirlpool强调,4,500多万美元销售利润法律上属于卢森堡公司,而不是墨西哥branch。
法院却抓住了一个词:attributable to。
多数意见解释:
“Attributable” means “resulting from[.]”
也就是说,branch不需要自己开票、收款或者在账上确认这笔收入,只要收入是由branch活动产生,就可能属于§954(d)(2)。
而本案中,
销售利润明显与墨西哥制造活动有关,而不是靠卢森堡那1名兼职员工的行政工作创造出来的。
3)少数意见:钢板都变成冰箱了,Manufacturing Exception不能直接消失
Nalbandian法官不同意多数意见:
“But I see this case differently.”
他认为§954(d)(2)仍应结合§954(d)(1)和Treasury Regulations,继续审查Manufacturing Exception。
在他看来,卢森堡公司购买的是原材料,最后卖出去的是完整家电,已经发生substantial transformation,因此至少不能在summary judgment阶段直接认定全部销售利润属于FBCSI。
五、启示
这个案子发生在2009纳税年度,今天美国CFC规则已经发生很多变化,所以不能把当年的技术结论机械套用到现在。
但对出海财务,有三个提醒一直没过时。
第一,海外架构不能只做单国最优。
墨西哥看没有PE、卢森堡看有PE,每个国家单独看可能都有依据,把全球申报放在一起却可能互相打架。
第二,利润放在哪个主体,就要提前确认人、资产、决策和风险能不能支持。
合同和发票可以重新设计,实际履职很难靠年底补材料补出来。
第三,做CFC、PE和TP分析时,不要各算各的。
架构落地前,就把各国顾问的结论放到一张图上,看同一事实有没有说出两个版本。
关联文章:
《意大利TP》,《委内瑞拉TP》,《印度索尼TP》,《马来西亚TP》、《墨西哥TP》、《TP风险》、《法国能源TP》、《法国TP》、《芬兰TP》、《荷兰股息案》、《日本重组税案》、《日本Denso CFC税案》