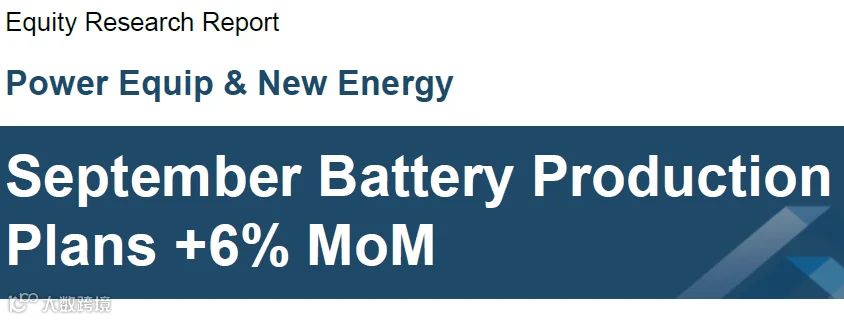
ICC SINO出炉的9月生产计划数据显示,电池这一块排到了211.3GWh,环比涨了6.3%。正极材料249千吨,环比+5.5%;负极218千吨,+4.1%;隔膜23.1亿平米,+1.9%;电解液147千吨,+3.5%。这几个环节的排产计划,全都创了今年以来的新高。
不是某个环节突然爆发,而是从电池到材料,整体都在往上顶。国内储能招标和装机在慢慢对上,欧洲这边新能源车继续加速,加上年底出口冲量和储能并网的高峰,四季度排产大概率还会维持在高位。
先说储能。1到7月国内储能和EPC招标量加起来295GWh,同比涨了45.8%。7月新型储能装机15.77GWh,同比大增75%。累计1到7月装机71.96GWh,同比基本持平。之前市场担心招标转不了实际装机,现在看转化率在改善。政策端如果后面有容量电价、系统运行费用减免这类落地,项目推进会更快一些。
出口这边,1到7月逆变器出口金额66.2亿美元,同比+28.6%,海外光伏+储能需求还在。库存方面,全球储能电池库存从2025年5月的55.1GWh一路降到2026年6月的28.5GWh,去库存比较明显。需求和供应之间的平衡在收紧。
动力电池这边,国内乘用车零售1到7月还是同比下滑的,但7月降幅已经收窄到3.9%,新能源渗透率到了65.1%。单车带电量也在涨,纯电平均64.4kWh,插混37.2kWh,分别同比涨了20%和39%。带电量上去,一定程度上对冲了销量波动。
商用车更明显,1到7月新能源商用车销量65.3万辆,同比+39.3%。海外欧洲1H新能源车销量235万辆,同比+31.8%,6月单月50.7万辆,渗透率到了30.1%。新兴市场6月也涨了86%。全球动力电池装机1到6月139.3GWh,同比+35%。
价格是另一个信号。8月锂电产业链涨价的范围比7月更广。六氟磷酸锂到8月底涨到了12万元/吨,比7月底高了1.25万。VC添加剂涨到2.37万,涨了1.45万;LiFSI到14.6万,涨了0.55万。磷酸铁锂加工费,压实密度≥2.50的到了1.98万/吨,≥2.60的到了2.2万,分别涨了538和825。6微米锂电铜箔加工费到了2.2万,35微米HTE铜箔到了2.3万。中端人造石墨,动力电池用的涨到2.81万,储能用的到了2.16万。
这些涨价不是局部现象,而是从盐到电解液、正极、铜箔、负极都在动。供需还在偏紧的状态,后面排产维持高位的话,价格端的压力还会持续一段时间。
钠离子从早期商业化往更广泛应用走,固态电池产业化也在推进,这些是更长线的方向。短期看,排产高、库存降、价格动,是当前最直接的几个变化。
从业者这边,排产计划上去意味着订单和产能利用率会跟着走。材料端涨价会直接传导到成本,电池厂和系统集成商怎么消化、怎么和下游谈价,是接下来几个月的日常。储能项目从招标到并网的节奏如果继续加快,对电池和系统的需求会更实。欧洲和新兴市场的新能源车增速,则继续支撑动力电池出口。
整体看,产业链从生产计划到价格,都在往同一个方向走。紧平衡还没松,高位排产大概率会延续到四季度。
⚠️ 免责声明:本文整理自相关研报。仅供行业交流,不构成投资建议。


 海外储能星球