iiMedia Research(艾媒咨询)数据显示,2025年中国咖啡机市场规模达107.30亿元,行业稳步扩容,预计2026-2030年市场规模持续上行,2030年有望增至175.47亿元。随着现磨咖啡消费兴起,居家自制咖啡需求不断释放,为咖啡机市场提供有力支撑。行业增长来源于咖啡消费渗透率的持续提升,但整体增速将逐步放缓。咖啡机厂商需要紧扣消费者使用痛点,推动产品体验升级,布局高端化、差异化产品线,抢抓市场增长红利。
iiMedia Research(艾媒咨询)数据显示,37.6%的消费者购买咖啡机旨在提升居家生活品质,而情绪价值正成为拉动消费需求的重要因素。咖啡机的使用场景主要涉及办公场景、居家加班提神及亲友聚会等场合。价格方面,501-2000元的中端机型最受消费者青睐;品类方面,半自动咖啡机的消费者认可度最高。在选购咖啡机时,品牌口碑是消费者的首要考量因素,清洁便捷与操作简易是其核心使用诉求,而清洁困难则是最大的使用痛点。
2026-2028年,中国咖啡机市场将迎来需求爆发与格局重构的重要阶段。咖啡机行业呈现“大行业、小品牌”的特征,市场整合将持续深化。从长远来看,行业增长逻辑正在发生转变,咖啡机市场正由粗放型的规模扩张转向价值深耕。咖啡机厂商应顺应高端化、全球化、智能化的发展趋势,依靠技术创新推动行业转型升级,构筑长期可持续的核心竞争力。
核心观点
市场规模:消费需求持续释放,行业加速迈向体验升级新业态
iiMedia Research(艾媒咨询)数据显示,2025年中国咖啡机市场规模达107.30亿元,行业稳步扩容,预计2026-2030年市场规模持续上行,2030年有望增至175.47亿元。随着现磨咖啡消费兴起,居家自制咖啡需求不断释放,为咖啡机市场提供有力支撑。行业增长来源于咖啡消费渗透率的持续提升,但整体增速将逐步放缓。咖啡机厂商需要紧扣消费者使用痛点,推动产品体验升级,布局高端化、差异化产品线,抢抓市场增长红利。
消费者调研:操作易用性与清洁便利性是咖啡机消费者的核心关注因素
iiMedia Research(艾媒咨询)数据显示,37.6%的消费者购买咖啡机旨在提升居家生活品质,而情绪价值正成为拉动消费需求的重要因素。咖啡机的使用场景主要涉及办公场景、居家加班提神及亲友聚会等场合。价格方面,501-2000元的中端机型最受消费者青睐;品类方面,半自动咖啡机的消费者认可度最高。在选购咖啡机时,品牌口碑是消费者的首要考量因素,清洁便捷与操作简易是其核心使用诉求,而清洁困难则是最大的使用痛点。
发展趋势:市场格局加速整合,推动行业步入价值竞争新周期
2026-2028年,中国咖啡机市场将迎来需求爆发与格局重构的重要阶段。咖啡机行业呈现“大行业、小品牌”的特征,市场整合将持续深化。从长远来看,行业增长逻辑正在发生转变,咖啡机市场正由粗放型的规模扩张转向价值深耕。咖啡机厂商应顺应高端化、全球化、智能化的发展趋势,依靠技术创新推动行业转型升级,构筑长期可持续的核心竞争力。
《2026年中国咖啡机行业发展状况及消费趋势报告》,戳下方小程序直达报告页面👇
目录
章节目录:
第一章 中国咖啡机行业市场发展环境分析
1.中国咖啡机产品行业定义和分类
2.中国咖啡机行业现行相关有效标准
3咖啡机行业发展驱动力:消费需求升级
4.咖啡机行业发展驱动力:咖啡文化普及
5.咖啡机行业发展驱动力:现磨咖啡日益普及
6.咖啡机行业发展驱动力:技术创新迭代(一)
7.咖啡机行业发展驱动力:技术创新迭代(二)
第二章 中国咖啡机行业市场发展现状研究
1.中国咖啡机行业产业链图谱
2.中国小家电相关市场规模数据
3.中国咖啡机市场规模及预测
4.中国咖啡机行业上游分析:不锈钢粗钢产量
5.中国咖啡机行业上游分析:集成电路产量
6.中国咖啡机行业上游分析:传感器进出口数量
7.中国咖啡机行业中游分析:咖啡机出口规模
8.中国咖啡机行业中游分析:咖啡机出口结构
9.中国咖啡机行业中游分析:咖啡机企业数量
10.中国咖啡机行业中游分析:咖啡机厂商分布
11.中国咖啡机行业下游分析:咖啡机的购买渠道
12.中国咖啡机行业下游分析:咖啡机消费者画像
第三章 中国咖啡机行业标杆企业案例研究
1.行业典型企业研究:咖啡自由——品牌实力与行业荣誉
2.行业典型企业研究:咖啡自由——深耕智能家用咖啡机
3.行业典型企业研究:咖啡自由——重塑咖啡体验
4.行业典型企业研究:咖啡自由——自研冰醇萃
第四章 中国咖啡机行业消费趋势研究
1.中国消费者了解咖啡机的渠道
2.中国消费者购买咖啡机的主要动机
3.中国消费者使用咖啡机的场景
4.中国消费者对咖啡机的单价接受度
5.中国消费者购买咖啡机的决策因素
6.中国消费者优先选择的咖啡机机型
7.中国消费者偏好的咖啡机功能
8.中国消费者使用咖啡机的核心体验
9.中国消费者认为咖啡机存在的主要痛点
10.中国消费者闲置/淘汰咖啡机的原因
11.中国消费者认为咖啡机需要优化的方面
12.中国消费者期待咖啡机增加的功能或服务
13.中国消费者期待咖啡机拥有的智能功能
第五章 中国咖啡机行业市场发展趋势分析
1.短期趋势:市场爆发与格局重塑
2.中长期趋势:价值升级与全球突围
图表目录:
图表1.咖啡机行业现行相关有效标准
图表2.2019-2025年中国居民人均生活用品及服务消费支出情况
图表3.2018-2025年中国现制咖啡市场规模
图表4.2020年各国人均咖啡年消费杯数
图表5.2015-2025年中国咖啡市场结构
图表6.2016-2030年中国智能小家电市场规模及预测
图表7.2020-2030年中国咖啡机市场规模及预测
图表8.2015-2025年中国不锈钢粗钢产量
图表9.2015-2025年中国集成电路产量
图表10.2022-2025年中国传感器进出口数量及均价
图表11.2020-2025年中国咖啡机出口数量及出口金额
图表12.2020-2025年中国咖啡机出口结构
图表13.中国咖啡机分地域相关企业注册量(TOP 10)
图表14.中国消费者购买咖啡机的TOP6渠道
图表15.“咖啡自由”检验报告与产品评价证书
图表16.中国标准化协会团体标准证书
图表17.中国消费者了解咖啡机的TOP8渠道
图表18.中国消费者购买咖啡机的TOP8原因
图表19.中国消费者使用咖啡机的场景
图表20.中国消费者对咖啡机的单价接受度
图表21.中国消费者购买咖啡机的TOP8决策因素
图表22.中国消费者优先选择的咖啡机机型
图表23.中国消费者偏好咖啡机的TOP8功能
图表24.中国消费者使用咖啡机的核心体验
图表25.中国消费者认为当前咖啡机的主要痛点
图表26.中国消费者闲置/淘汰咖啡机的TOP8原因
图表27.中国消费者认为咖啡机需要优化的方面
图表28.中国消费者希望咖啡机未来增加的附加功能或配套服务
图表29.中国消费者期待咖啡机拥有的智能功能
本报告涉及企业/品牌/案例
咖啡自由中国咖啡机产品行业定义和分类
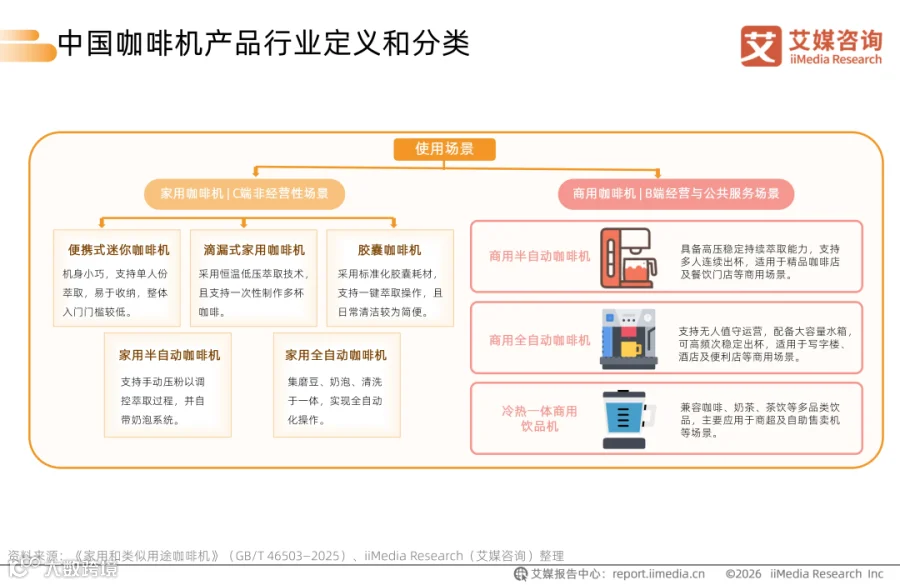
咖啡机是制作咖啡饮品的器具。从使用场景来看,咖啡机产品可分为家用与商用两大核心市场。家用咖啡机主要面向家庭、私人办公等非经营性场景,可细分为便携式迷你咖啡机、滴漏式家用咖啡机、胶囊咖啡机、家用半自动咖啡机及家用全自动咖啡机。商用咖啡机则适配各类经营性及公共服务场景,可细分为商用半自动咖啡机、商用全自动咖啡机以及冷热一体商用饮品机。
咖啡机行业发展驱动力:咖啡文化普及
数据显示,2018-2025年间,中国现制咖啡市场规模持续高速增长。市场规模由2018年的400亿元增长至2025年的2700亿元。中国咖啡消费正从精英小众消费逐步转向大众日常消费,人均咖啡饮用频次稳步提升,但和欧美、日韩市场相比仍存在较大差距。2020年,中国人均年饮用咖啡仅9杯,远低于日本的280杯及欧美国家的300-550杯,成长空间充足。
艾媒咨询分析师认为,咖啡逐渐被赋予社交、解压及生活品质等多重属性,消费者对现萃咖啡风味的需求持续提升,直接推动家用与商用咖啡机的市场需求扩容。

咖啡机行业发展驱动力:技术创新迭代(一)
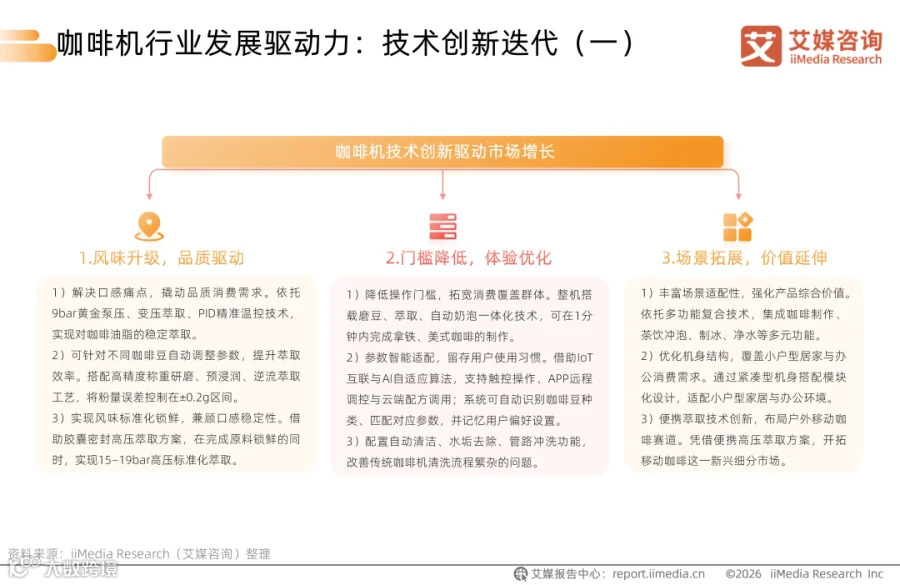
艾媒咨询分析师认为,技术迭代从咖啡风味升级、降低使用门槛、拓展应用场景、优化产品定价、完善配套生态、升级使用体验六大方向为消费市场赋能,持续挖掘咖啡行业消费增量。操作流程简化能够降低消费入门门槛,吸引新消费者购置设备,同时推动存量用户更换高端机型。户外、办公、民宿等商用新场景的持续开拓,不断带动商用咖啡机市场规模稳步扩容。
中国咖啡机行业产业链图谱
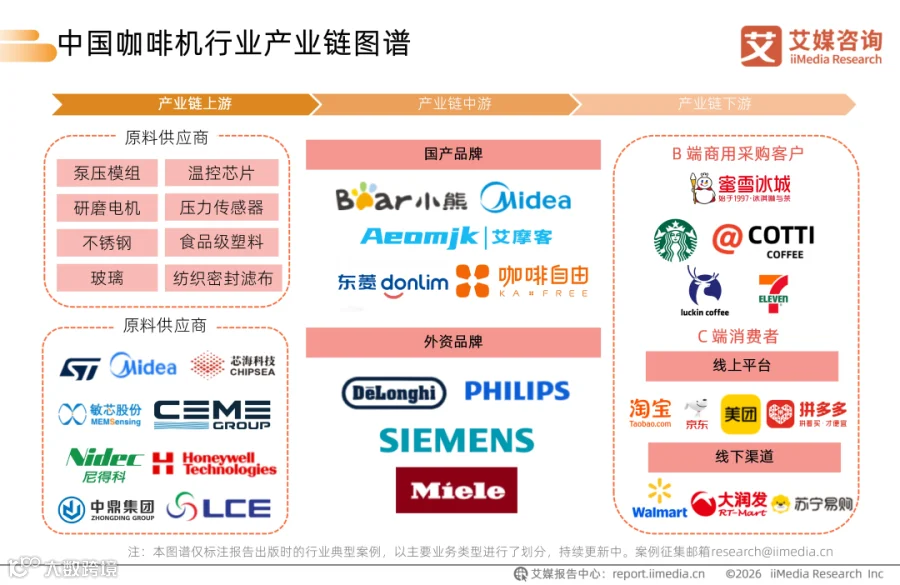
中国咖啡机产业链整体分为上游原料配套、中游品牌方、下游客户与渠道三大板块:上游涵盖泵压模组、温控芯片、研磨电机、压力传感器、不锈钢、食品级塑料、玻璃、纺织密封滤布等零部件与物料,代表供应商包括美的、芯海科技、敏芯股份、CEME、尼得科、霍尼韦尔、中鼎集团、LCE等,为咖啡机生产提供核心元器件及材料;
中游分为国产品牌与外资品牌,国产品牌代表有小熊、美的、艾摩客、东菱、咖啡自由,外资品牌代表有德龙、飞利浦、西门子、美诺;
下游分为B端商用采购客户与C端消费者,B端客户包括蜜雪冰城、星巴克、库迪咖啡、瑞幸咖啡、7-11,C端通过线上平台淘宝、京东、美团、拼多多,以及线下渠道沃尔玛、大润发、苏宁易购触达终端,完整覆盖咖啡机从零部件供应、品牌产品打造到B端商用、C端零售的全产业链路。
中国小家电相关市场规模数据
iiMedia Research(艾媒咨询)数据显示,2025年中国智能小家电市场规模达到2285亿元,预计2030年将达到3393亿元。艾媒咨询分析师认为,消费升级与居家细分需求拉动智能小家电需求走高,智能化、轻量化产品更贴合当代居民的生活习惯。依托成熟家电产业集群,行业产品供给持续丰富,但市场同质化竞争不断加剧。
未来,企业需聚焦健康功能与场景创新,打造差异化优势,以此持续挖掘市场增长空间。咖啡机作为智能小家电的重要品类,顺应智能化、场景化的消费趋势,具备持续扩容的市场潜力。

市场规模通常保持每年更新;如若更新,艾媒数据中心将第一时间发布
中国咖啡机市场规模及预测
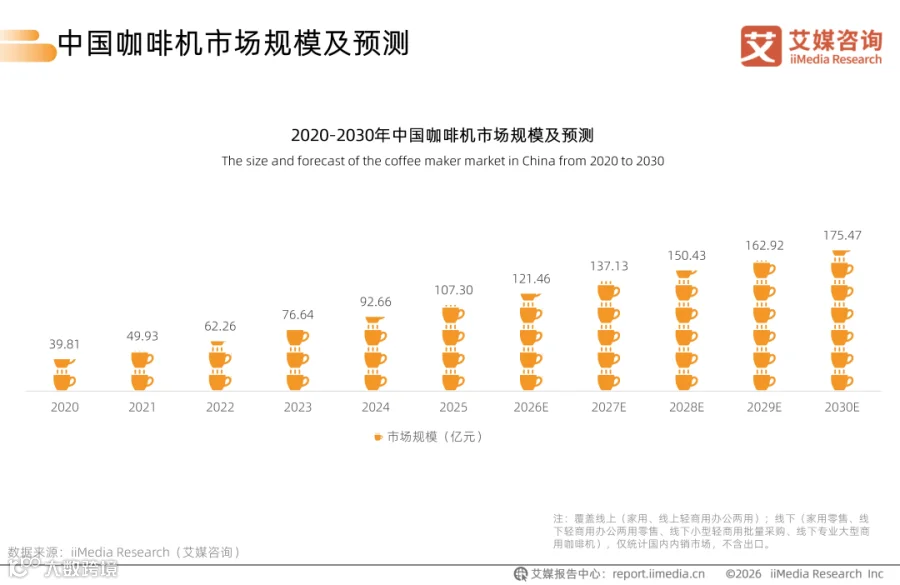
iiMedia Research(艾媒咨询)数据显示,2025年中国咖啡机市场规模达107.30亿元,行业持续稳步扩容。预计2026-2030年咖啡机市场规模将逐年增长,2030年有望达到175.47亿元。随着居家自制咖啡习惯普及、消费群体持续扩张,咖啡机市场长期具备稳定增长动能。
艾媒咨询分析师认为,现阶段市场增长主要依托大众咖啡消费渗透的持续加深,增速已逐步放缓。咖啡机行业红利并非普遍可及,单纯依靠低价走量难以构筑优势。咖啡机厂商需要聚焦消费者核心痛点,依托产品体验升级把握市场扩容机遇,布局高端化、差异化产品线,在持续增长的市场中抢占份额。
市场规模通常保持每年更新;如若更新,艾媒数据中心将第一时间发布
中国咖啡机行业上游分析:不锈钢粗钢产量
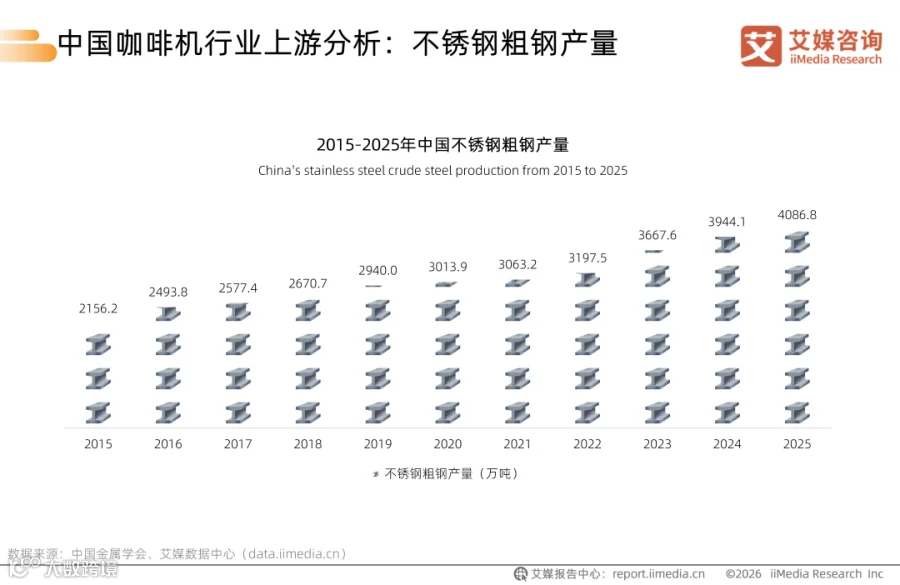
数据显示,2015年中国不锈钢粗钢产量为2156.2万吨,2025年产量增长至4086.8万吨,不锈钢基础原材料产能整体保持持续增长态势。艾媒咨询分析师认为,316、304等食品级不锈钢板材供应总量持续提升,为咖啡机行业筑牢成本与供应链基础。不锈钢机身、内胆核心原材料供应放量,支撑咖啡机产能扩张,形成上游原料与下游消费设备协同增长格局。
中国咖啡机行业中游分析:咖啡机企业数量
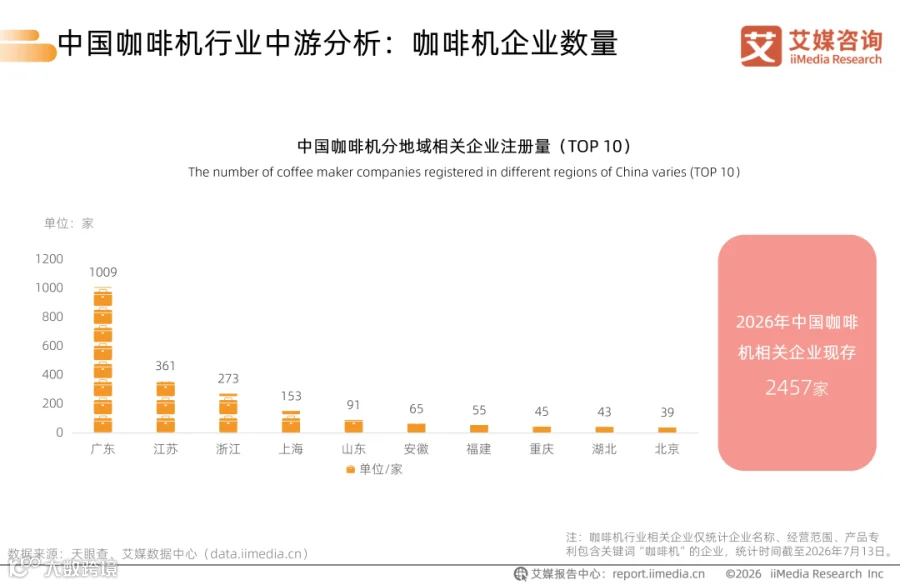
数据显示,国内当前存续咖啡机相关企业共2457家,产业地域集聚效应显著。广东省企业数量达1009家,占全国总量比重40%以上。广东省凭借珠三角完善的家电制造及外贸供应链,成为中国咖啡机出口制造的核心枢纽。江苏省企业数量达361家、浙江省企业数量达273家,两省相关企业集聚于此,聚焦精密制造与内销品牌研发,形成了中国第二大咖啡机产业集群。
艾媒咨询分析师认为,从整体格局来看,咖啡机产业资源高度向粤、苏、浙沿海三省集中,沿海地区依托外贸渠道与完备产业链构筑竞争优势,内陆地区产业布局相对薄弱。
中国咖啡机行业下游分析:咖啡机消费者画像
iiMedia Research(艾媒咨询)数据显示,家用全自动咖啡机核心消费群体特征清晰:女性占比74.1%,以26-45岁中青年为主,近六成消费者分布于新一线、二线城市,主力客群为月收入6001-10000元的中高收入人群,消费潜力充足。

行业典型企业研究:咖啡自由——品牌实力与行业荣誉
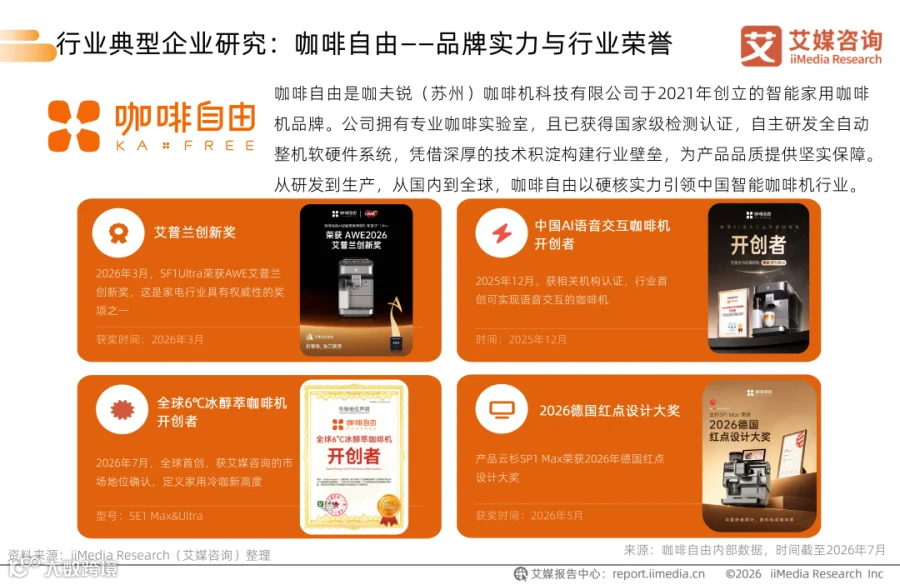
咖啡自由是咖夫锐(苏州)咖啡机科技有限公司于2021年创立的智能家用咖啡机品牌。公司拥有专业咖啡实验室,且已获得国家级检测认证,自主研发全自动整机软硬件系统,凭借深厚的技术积淀构建行业壁垒,为产品品质提供坚实保障。从研发到生产,从国内到全球,咖啡自由以硬核实力引领中国智能咖啡机行业。
行业典型企业研究:咖啡自由——深耕智能家用咖啡机
咖啡自由以“创新体验,智享自由”为品牌核心理念,依托智能技术与专业化产品设计,可制作意式浓缩、冷热美式以及可自定义调配的卡布奇诺、拿铁等多类咖啡饮品,精准匹配消费者的差异化口味需求。品牌以智能化技术赋能终端产品,降低家庭咖啡制作的操作门槛,推动居家咖啡消费向智能化、个性化方向升级,为用户打造高品质的咖啡消费体验。咖啡自由以用户需求和体验为核心,打造了覆盖多场景的咖啡机产品矩阵。

行业典型企业研究:咖啡自由——重塑咖啡体验
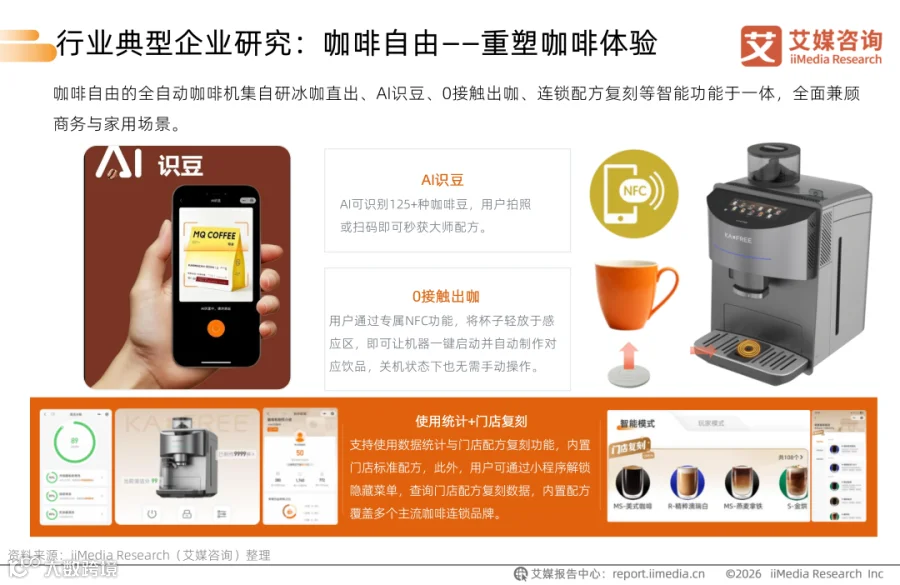
咖啡自由的全自动咖啡机集自研冰咖直出、AI识豆、0接触出咖、连锁配方复刻等智能功能于一体,全面兼顾商务与家用场景。
行业典型企业研究:咖啡自由——自研冰醇萃
雪松SE1系列搭载CryoBrew制冷技术[1],经中家院专业检测,出液平均温度低至6℃,以此精准印证无需加冰,冰咖直出的实力。咖乐美科技(苏州) 有限公司作为行业团体标准第一起草单位[2],引领冷萃技术发展。iiMedia Research(艾媒咨询)调查显示,咖啡自由是全球6℃冰醇萃咖啡机开创者[3]。

中国消费者购买咖啡机的主要动机
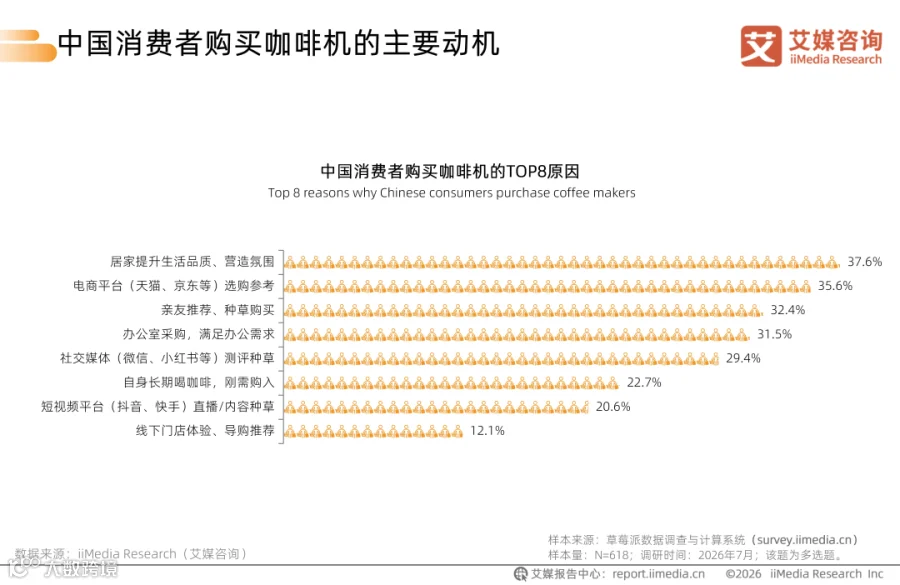
iiMedia Research(艾媒咨询)数据显示,37.6%的消费者购买咖啡机的初衷在于提升居家生活品质、营造氛围,情绪价值与场景需求构成首要购买动因。电商平台选购参考、亲友推荐、办公室采购等场景,消费者提及的比例均达30%以上。社交媒体测评种草同样构成重要的转化路径。然而,纯粹基于长期饮用习惯的刚性需求购机者仅占22.7%。
艾媒咨询分析师认为,中国咖啡机消费以场景驱动与体验驱动为主,纯刚需市场的增量空间相对有限。在营销方面,咖啡机厂商的营销应着力打造居家咖啡场景的氛围感。在渠道分工上,线上作为核心转化阵地,依托电商与社交内容实现咖啡机产品的消费者种草,聚焦细分圈层沉淀口碑;线下渠道则以体验服务为核心,承担辅助角色。
中国消费者对咖啡机的单价接受度
iiMedia Research(艾媒咨询)数据显示,501-2000元价位的中端功能款接受度最高(41.4%),2001-5300元的高端家用款次之(29.7%),两者合计占比达71.1%,覆盖市场主流价格带。201-500元的基础家用款接受度为15.9%,200元以下以、5301元及以上机型的受众均较为有限。
艾媒咨询分析师认为,中国咖啡机市场呈现以中端为主体、高端为补充的价格结构特征,消费者更倾向于为完善功能支付合理溢价,低价入门产品吸引力有限。咖啡机厂商应重点深耕501-5300元主力价格区间,打造具有差异化竞争力的中端产品矩阵。

中国消费者认为咖啡机存在的主要痛点
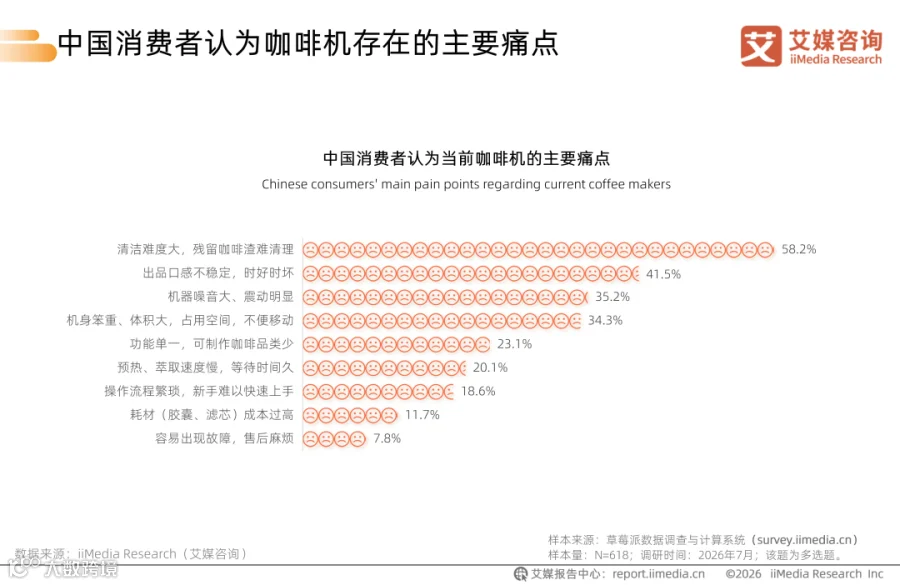
iiMedia Research(艾媒咨询)数据显示,清洁难度大,残留咖啡渣难清理以58.2%的占比成为消费者使用咖啡机的最大痛点。其次为出品口感不稳定(41.5%),机器噪音与震动、机身笨重与占地等问题也有较高的提及率。
艾媒咨询分析师认为,清洁方案革新是咖啡机行业的突破口,咖啡机厂商应当重点采用自动清洁、可拆卸易冲洗设计,直击消费者痛点。同时优化萃取程序提升出品稳定性,并推进小型化、降噪方向的产品设计。相较于关注耗材成本与售后服务,解决日常维护繁琐及口感不稳定问题,更有助于提升消费者购买意愿与长期使用黏性。
中国消费者期待咖啡机拥有的智能功能
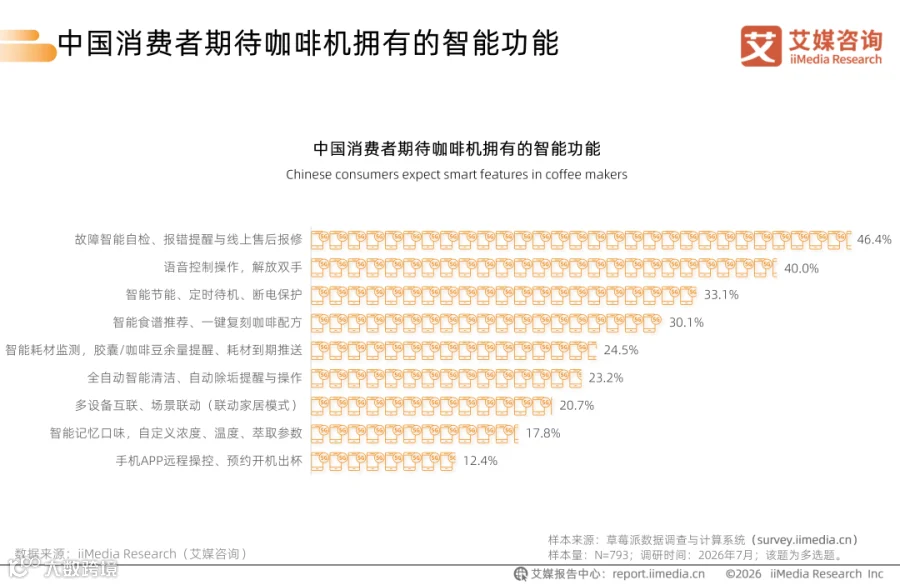
iiMedia Research(艾媒咨询)数据显示,故障智能自检、报错提醒与线上售后报修(46.4%)是消费者最期待配备的智能功能。语音控制操作,解放双手位列第二,占比40.0%。智能节能与食谱推荐等功能同样受到较多关注。
艾媒咨询分析师认为,消费者倾向选择实用型智能功能,核心诉求是简化售后维护流程、降低设备操作门槛。厂商推进产品智能化升级时,应优先落地故障自检、语音操控等刚需功能,理性取舍非必要的互联智能模块。
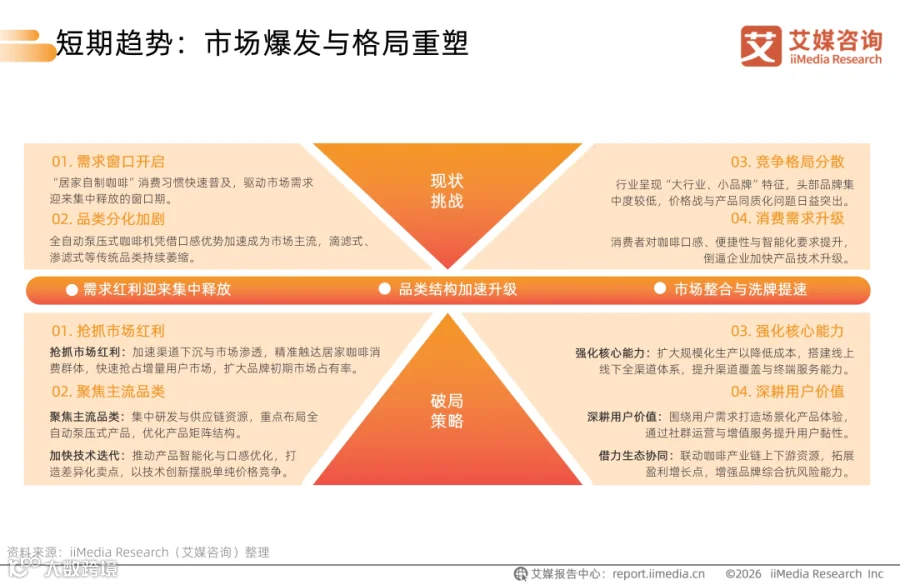
短期趋势:市场爆发与格局重塑
艾媒咨询分析师认为,2026-2028年,中国咖啡机市场步入“需求爆发+格局重构”关键期。消费习惯从“外出购买咖啡”向“居家自制”加速迁移,带动咖啡机消费需求集中释放。行业仍处“大行业、小品牌”阶段,竞争格局亟待整合。企业需紧抓红利、聚焦核心业务、夯实综合能力,以抢占先机。
中长期趋势:价值升级与全球突围
艾媒咨询分析师认为,未来咖啡机市场发展将告别单纯的规模增长模式,转向以价值创造为核心的新周期。企业需紧抓高端化、全球化、智能化机遇,通过技术突破与战略升级,实现从“制造”到“智造”、从“产品出海”到“品牌出海”的全方位跃升,构建可持续的竞争优势。

本文内容选自艾媒咨询发布的《艾媒咨询 | 2026年中国咖啡机行业发展状况及消费趋势报告》,完整版报告共53页,艾媒智库会员可点击小程序或者文末阅读原文查看报告。
出品机构:艾媒咨询
排版:陈星河
审核:淮山