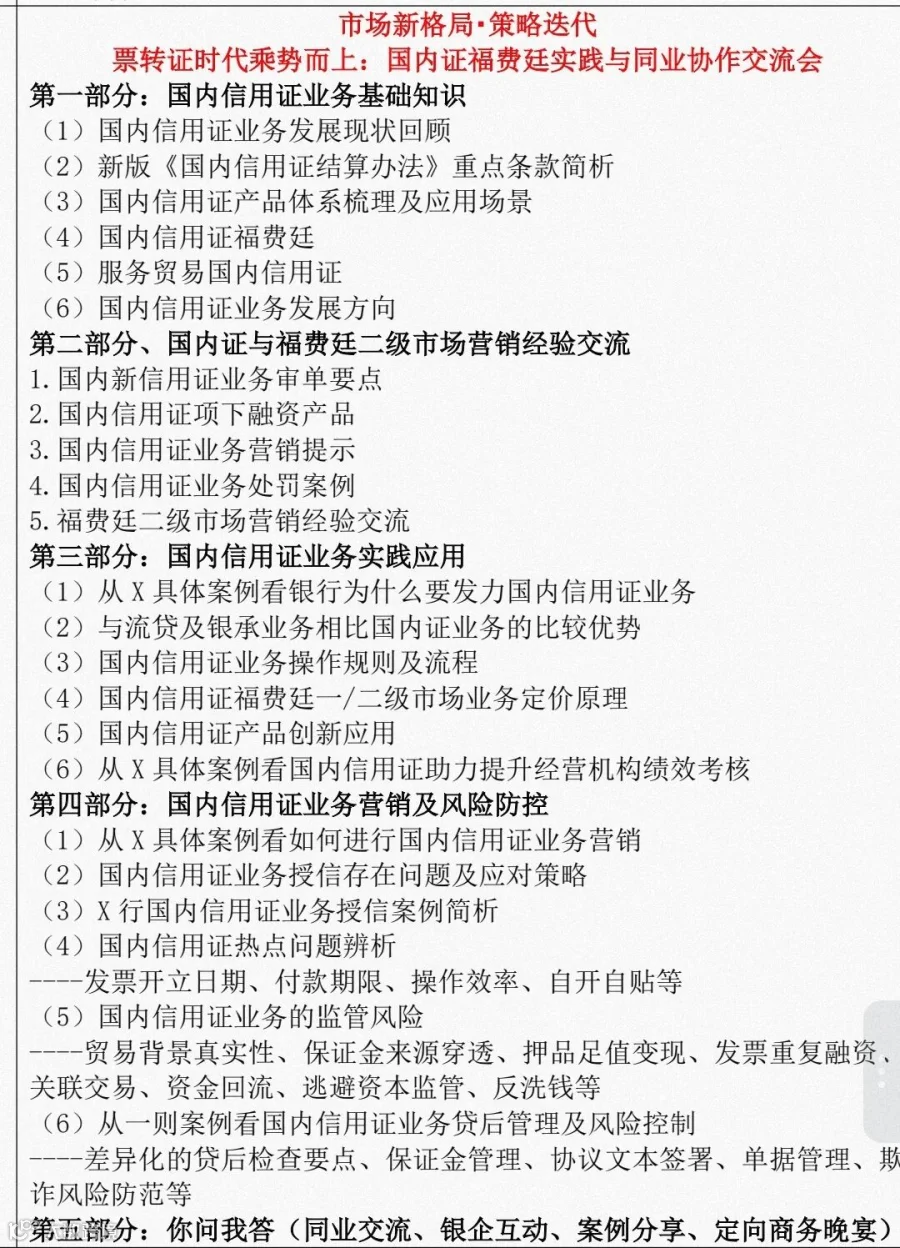

福费廷(Forfaiting)源自法语,意为“放弃权利”。作为国际贸易融资的经典产品,其在国内银行业的活跃度持续攀升。随着市场参与者增多、交易结构复杂化及监管完善,业界对该业务的关注已从“操作层面”上升至“风险管理层面”。本文旨在对福费廷业务问题进行系统性梳理与再审视。
一、福费廷的本质:不仅仅是“信用证贴现”
业界常将福费廷类比为承兑汇票贴现,但两者存在三大核心差异:
1. 法律关系不同:票据贴现基于《票据法》,银行享有票据权利;福费廷基于应收账款转让,包买商获得债权请求权,受合同法与担保法约束。
2. 追索权机制不同:票据贴现中,银行对前手享有追索权;福费廷的核心在于“无追索权”,包买商买入即放弃对出口商的追索权(商业纠纷除外,见银征信中心〔2014〕121号文)。
3. 底层资产不同:票据贴现标的为已承兑汇票;福费廷标的为信用证项下应收账款,基础交易更复杂,审核链条更长。
二、二级市场的崛起:福费廷的“流动性革命”
福费廷二级市场解决了银行的资产负债管理需求。银行将买入的资产再次投入市场交易,其深层价值在于:
信贷规模调节:灵活决定持有或转让,实现资产负债表主动管理。
风险分散:避免对特定国家或银行的风险敞口过度集中。
价格发现:活跃交易形成公允定价基准,提升市场效率。
注:监管部门严查“以代理为名、实质买卖资产”的监管套利行为(银保监办发〔2021〕91号文),这也是影子银行治理的重点方向。
三、国际收支申报:易被忽视的合规重点
根据汇发〔2019〕25号文,福费廷业务的国际收支申报因交易结构而异:
跨境中介模式:境外买入行直接付款给境内出口商,申报主体为出口商。
转卖模式:境内经办行先买入再转卖,经办行为申报主体。
非居民福费廷(NRA账户):境外出口商在境内开立NRA账户,资金入账后适用特定申报规则。
各模式的申报路径、时效和要素均有细微差异,操作不当易引发合规风险。
四、风险管理的三个层次
第一层:基础交易真实性
严格审核贸易合同、发票、提单、保险单等全套单据的真实性与一致性,筑牢业务第一道防线。
第二层:持续监控
与开证行保持联系关注进口商状况;定期检查海运单据并与海关数据比对验证提单真实性;监控国内发票状态防范注销风险。
第三层:市场风险管理
福费廷市场受供求和利率双重影响。银行需预判信贷规模条件,决定持有期限,在市场有利时及时转让以锁定收益、释放规模。
五、监管框架的演进趋势
监管文件呈现清晰的演进脉络:
银征信中心〔2014〕121号:明确占用开证行额度,无需报送客户征信,扫清制度障碍。
银协发〔2019〕156号:《商业银行福费廷业务指引》系统定义业务,重申真实性审核责任。
银保监办发〔2021〕91号:点名“以代理为名实质买卖资产”的套利行为,释放强监管信号。
汇律发〔2018〕9号与汇发〔2019〕25号:分别细化展业规范与国际收支申报标准。
监管态度经历了“放开—规范—强化”三个阶段。未来,随着人民币国际化与国内信用证业务扩展,福费廷市场空间将进一步扩大,合规要求也将更趋精细化。
福费廷不仅是传统的贸易融资产品,更涉及信用评估、资产负债管理、国际收支合规等多领域。从业者既要掌握操作之“术”,更要深谙风险管理之“道”。
以上探讨不构成业务操作依据,如有疏漏,欢迎各位同业交流指正。