


伦敦住房危机带来的阵痛远未结束。房屋建设早在一年多前就已放缓,真正的供应崩溃预计将从明年持续至2029年。开发商巴利莫尔集团(Ballymore Group)警告称,住房供应正面临“非同寻常的崩溃”风险。
建设速度腰斩:多重因素阻碍开发
Ballymore UK首席执行官约翰·穆尔瑞安指出,公司目前年建设量仅约1000套住宅,不足十年前的一半。这一显著放缓主要归咎于建筑成本攀升、规划限制趋严以及税收政策变化,这些因素共同削弱了投资回报,致使大规模开发项目缺乏可行性。
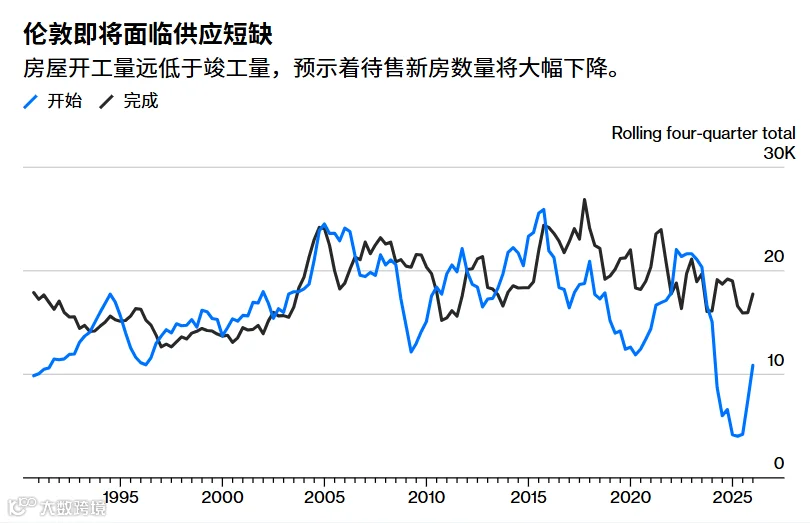
数据印证了这一严峻形势。去年伦敦新屋开工量与竣工量之差创下三十多年新高。近期开工数据的回升更多是统计假象,主要反映的是2017年格伦费尔大火后受安全新规影响而推迟的高层项目集中启动,并非市场全面复苏的信号。
供应萎缩拖累经济活力与政府目标
虽然供应减少短期内可能支撑房价和租金,利好现有业主及投资者,但长期来看将严重削弱伦敦作为英国核心城市的经济活力。高昂居住成本阻碍劳动力流入,压缩可用人才池并推高企业招聘成本,最终拖累GDP增长。
此外,伦敦房屋建设的停滞也使得工党政府在本届议会期间实现新建150万套住房的全国目标变得几乎不可能。尽管截至今年3月底的12个月内,伦敦住房供应量维持在3.2万套左右,接近上世纪90年代初以来的平均水平,但这仍远低于中央政府设定的每年8.8万套目标。预计到本十年末,实际供应量将出现大幅下滑。

销售困境加剧:传统开发模式瓦解
当前市场最紧迫的问题是买家短缺。据Molior London Ltd.数据显示,截至6月底已有4629套竣工房屋未售出,另有2704套在建项目因滞销停工,均创历史新高。Mount Anvil集团高管坦言,这是近年来最艰难的销售市场。
宏观环境与融资挑战
地缘政治冲突推高了能源成本和通胀,打破了利率下降的预期。抵押贷款成本飙升,经济学家预测英格兰银行或将提高基准利率而非下调。在购房者匮乏的背景下,开发商开工意愿显著降低。
旧有商业模式失效
依赖房价上涨、海外投资者需求及经济适用房交叉补贴的传统开发模式正日益瓦解。随着海外投资者因税负加重及舆论压力撤离,以及建筑成本和监管负担增加,经济适用房的融资渠道受阻,导致整个行业陷入结构性困境。
房价收入比失衡与市场粘性
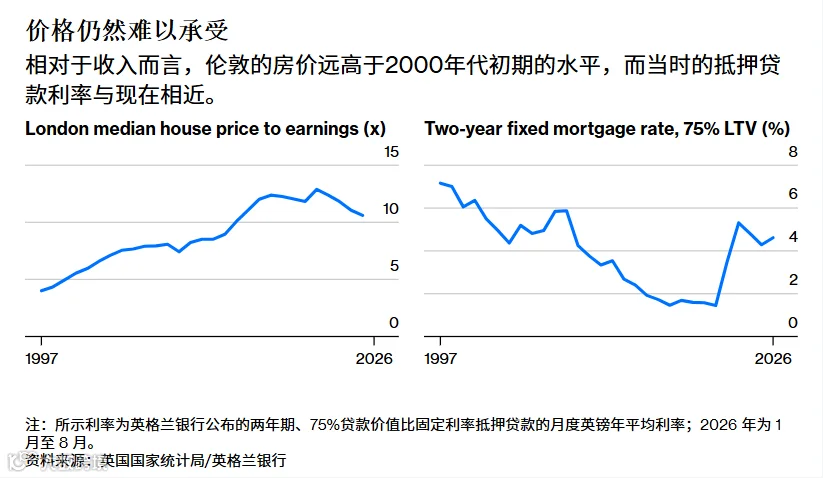
核心问题在于房价远超普通购房者承受能力。去年伦敦房价收入比中位数超过10,显著高于2000年代中期的8和1990年代末的4。过去“购房援助计划”等政策虽暂时掩盖了这一矛盾,但已终止。近期的放宽配额和减税措施仅为权宜之计。当价格长期偏离均衡水平时,交易活动必然萎缩。
房地产咨询机构Montagu Evans研究总监乔恩·尼尔强调,这并非周期性波动,而是巨大的结构性变化。除非利率大幅下降,否则房价飞涨时代不会重现,未售房屋库存短期内还将继续恶化。
破局之道:公共部门介入或成关键
鉴于市场机制难以满足伦敦住房需求,政府需发挥更积极作用。虽然首相承诺提升社会住房水平,但在财政拮据背景下资金来源尚不明朗。购房出租领域同样面临类似挑战。
目前备受关注的解决方案是由公共部门设立总开发商,负责整合土地后再分割出售给私人建筑商。该模式理论上能有效降低开发商的规划风险和融资成本,从而改善项目可行性,为打破当前僵局提供可能路径。