搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
凯利公式:数学上正确的仓位管理,为什么你用它就是爆仓
>
凯利公式:数学上正确的仓位管理,为什么你用它就是爆仓
汇圈天眼
2026-09-26
4
导读:1956年,贝尔实验室的John Kelly在研究通信问题时推导出一套公式。
1956年,贝尔实验室的John Kelly提出“凯利公式”,用于在已知胜率和赔率的情况下计算最优下注比例,以实现长期资金增速最大化。
如今,凯利准则被诸多量化基金和对冲基金奉为圭臬。然而,不少散户将其生搬硬套至MT4等交易脚本中,盲目“赢了加仓、输了加倍”,最终导致账户断崖式亏损。问题并非出在公式本身,而在于普通交易者的错误应用。
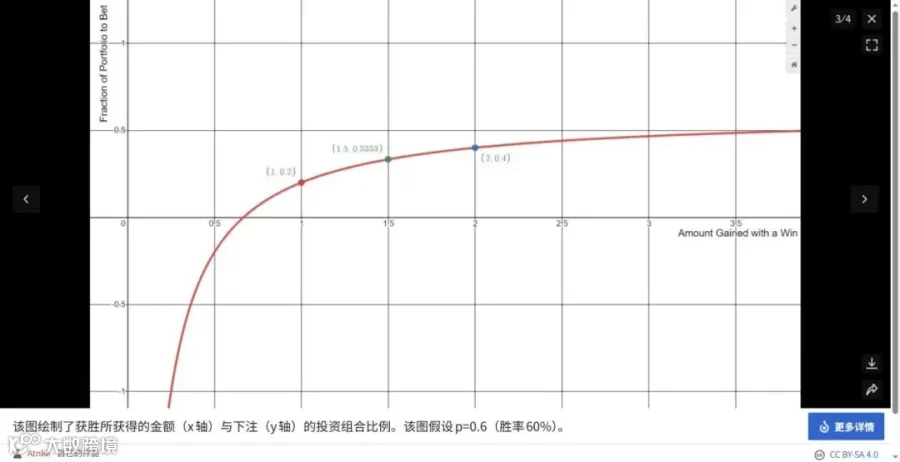
以抛硬币为例:假设胜率60%、赔率1:1。若全仓押注,一次失败便账户清零;若每次仅下注1%,资金增长又过于缓慢。代入凯利公式,最优下注比例为总资金的20%,理论上可实现资产最快增长。但现实交易,远比理想模型复杂。
凯利公式在真实交易中的局限性
凯利公式的数学推导建立在多层理想假设之上,而真实盘面几乎无法满足这些条件:
胜率与盈亏比无法精准锁定:
历史回测数据仅为估算,无法精准预知未来真实胜率。同时,实际盈亏比常偏离预期。公式对赔率估算误差极其敏感,轻微高估收益便会导致计算出的仓位飙升至危险区间。
市场存在肥尾效应:
公式预设市场波动服从正态分布,但现实金融市场频发“黑天鹅”事件,极端行情会使凯利准则直接失效。
实盘强平机制与
时间
约束:
理论模型允许无限次博弈,但实盘存在保证金强平机制,一旦爆仓即出局。此外,普通交易者的生涯有限,难以依靠漫长的时间来通过大数定律抹平波动。
从“满凯利”到“半凯利”的实战智慧
最早将凯利思路应用于金融市场的数学家Ed Thorp,在管理基金的29年间创下年化19.1%的佳绩。但在实操中,他仅使用“半凯利”甚至“四分之一凯利”。他曾直言:完整的凯利公式只是纸面上的数学最优解,半凯利才是适合人类的实战版本。
数据显示:满凯利模式的长期破产概率接近50%;若改用半凯利,破产概率降至10%,而牺牲的长期收益仅为25%。这意味着,仓位减半即可换取数倍的安全性提升。
普通交易者的仓位管理优化策略
在实际交易中,切忌直接照搬公式输出的仓位数值,可采取以下优化策略:
仓位减半与下调预期
将公式计算出的仓位直接打对折(如32.5%降至16%)。同时,考虑到回测过拟合及市场风格切换,主动将预估胜率下调20%(如55%降至44%),使仓位进一步收缩,叠加半凯利策略以提升保守性。
采用固定风险模式
警惕凯利公式“盈利后扩大下注”的诱惑。建议采用固定风险模式,将单笔风险严格约束在账户总资金的1%-2%,无论盈亏均不改变单笔风险额度。
识别负期望值
若凯利公式计算结果为负,表明该交易缺乏正向期望值。此时最明智的选择是不进场。外汇交易中,懂得放弃机会往往比盲目开仓更重要。
回归交易纪律与风险警示
归根结底,凯利公式仅是特定理想环境下的数学
工具
。面对动态变化的胜率、赔率以及客观存在的黑天鹅风险,交易纪律比公式本身更为关键:
实际仓位应永远比理论最优值更保守;计算出负期望值时,果断放弃交易机会;认清现实:人类无法精准掌握真实胜率,过度自信是账户亏损的根源。
平庸的交易者常在震荡市中赚取微利,却在极端行情中爆仓;成熟的交易者则耐心等待高价值机会,一击即中。
在外汇天眼等社区论坛中,常有投资者吐槽因盲目套用数学公式而重创账户。工具本身无罪,可怕的是将公式包装成“稳赚不赔”的科学。若遇技术方刻意营销“完美数学仓位”或“高胜率必胜策略”,投资者务必提高警惕,防范其利用理论公式制造幻觉的营销陷阱,这种风险远超单次亏损。
提示:本文仅供市场教育与一般资讯参考,不构成个性化投资建议。外汇、差价合约及杠杆产品可能导致重大甚至全部本金损失。
【声明】内容源于网络
0
0
汇圈天眼
各类跨境出海行业相关资讯
内容
1556
粉丝
0
关注
在线咨询
汇圈天眼
各类跨境出海行业相关资讯
总阅读
51.6k
粉丝
0
内容
1.6k




 汇圈天眼