



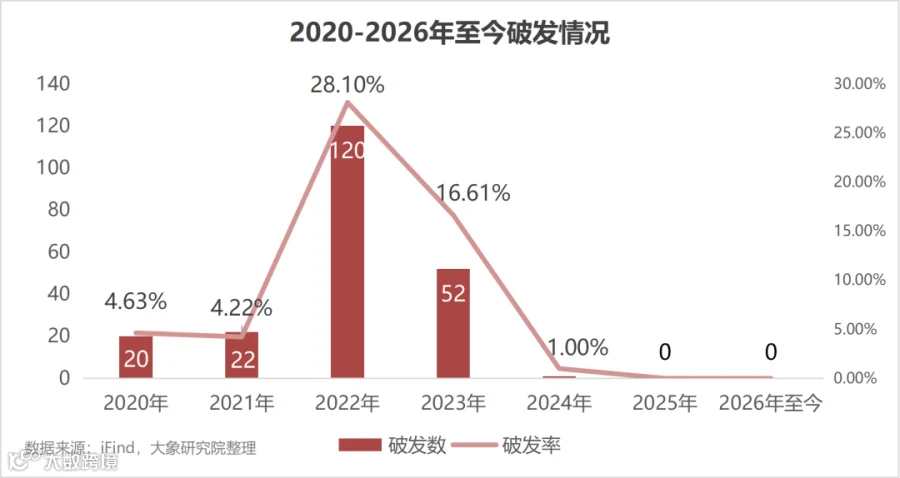
截至2026年9月24日,A股已有120家企业完成首发上市(IPO),数量超越2025年全年。打新市场呈现极致的“单边赚钱”特征:新股首日全线收红,破发率降至0%,多只新股首日涨幅翻倍甚至十倍。然而,在火热的首日行情下,估值倒挂的结构性风险正悄然累积。人形机器人龙头宇树科技上市后股价从高点近乎腰斩,正是这场“零破发盛宴”下的真实风险警示:首日不破发,但估值风险并未消失。
一、2026年至今,新股零破发
2026年以来上市的120只新股,首日收盘价全部高于发行价,无一只新股首日破发,延续了2025年以来的“新股不败”行情。无论是科创板、创业板、北交所还是沪深主板,各板块新股首日均实现正收益,打新中签浮盈成为市场共识。
二、首日平均涨幅超271%,翻倍股层出不穷
在零破发的基础上,全市场新股上市首日平均涨幅达271%,阶段性行情火爆时单月平均涨幅近500%。年内个股首日最高涨幅超1500%,大量新股上演“首日翻倍”。其中,科创板的长进光子首日涨幅达1510.52%,成为年内“最强肉签”。
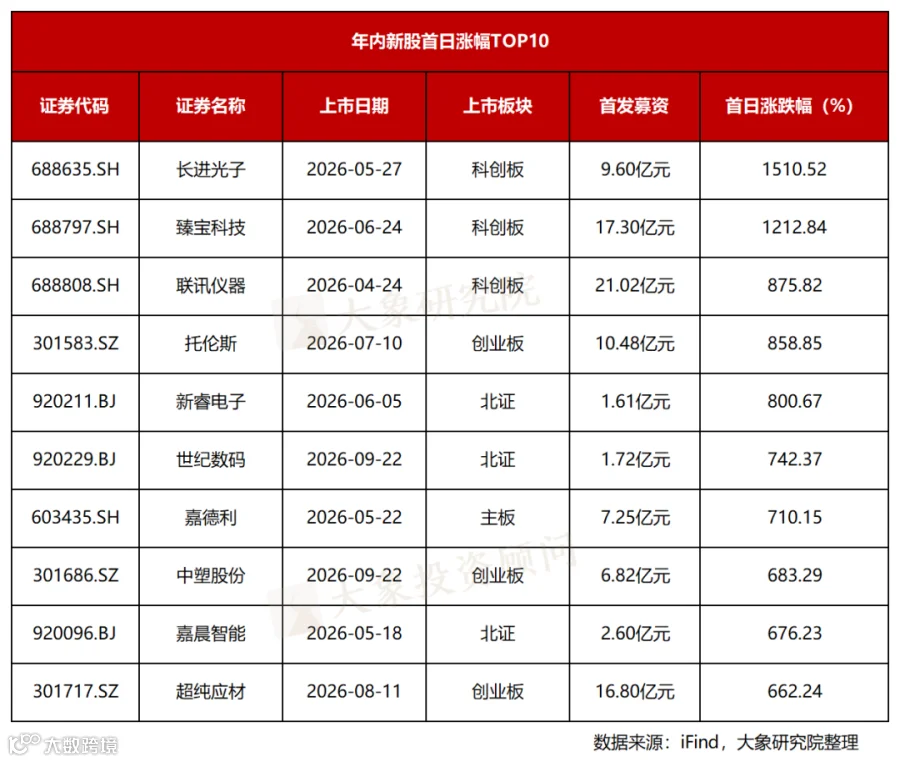
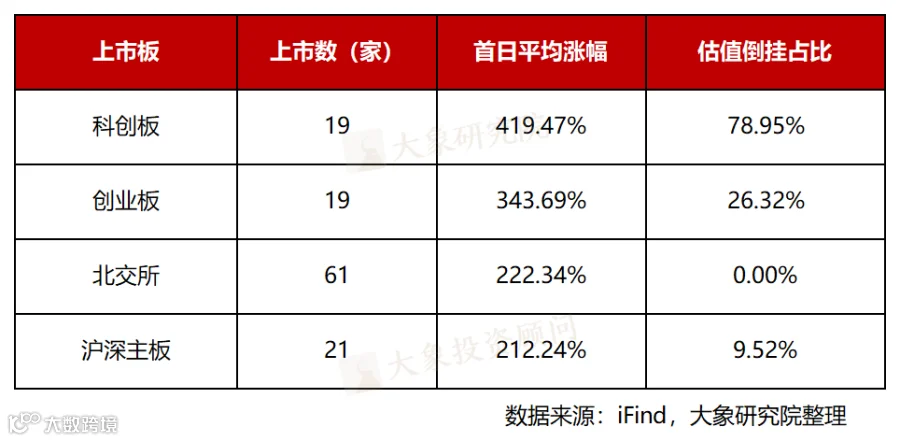
分板块来看,首日涨幅呈现清晰的弹性分层:
- 科创板弹性最高,首日平均涨幅接近420%,高价科技股爆发力最强;
- 创业板成长属性突出,首日平均涨幅343%;
- 北交所新股数量最多(年内新增60家),整体平稳,首日平均涨幅220%;
- 沪深主板走势稳健,平均涨幅在175%-240%区间,几乎无极端波动。
三、年内16只新股估值倒挂,风险延后释放
往年行情中,估值倒挂通常导致首日破发;但在2026年,赛道热度和市场情绪托住了首日股价,估值倒挂的风险并未消失,而是转化为上市后的高位回调。
截至目前,2026年共有16只新股出现估值倒挂现象,占上市总数的13.45%(注:估值倒挂指新股发行市盈率>上市当日申万二级行业TTM市盈率)。

作为人形机器人赛道的代表性企业,宇树科技是今年新股市场的典型案例,集中体现了“首日零破发、上市高涨幅、发行端估值倒挂、上市后价格回归”的特征。宇树科技首发价为150.8元,登陆科创板首日开盘最高触及1100元,收盘845元,首日涨幅达460.34%。但从发行定价看,其首发摊薄市盈率高达219.23倍,远超上市当日所属“机器人”行业38.56倍的市盈率,存在明显估值倒挂。这意味着IPO定价阶段,市场已为该赛道的远期成长支付了较高溢价。
新股上市初期,科创板前5个交易日无涨跌幅限制,叠加流通筹码较少,资金在赛道热度推动下快速推高股价。随着市场情绪平复,资金重新权衡远期预期与业绩现实,股价随之从高点开启阶段性回归。
四、总结与建议:理性看待估值回归
2026年至今,120只新股首日全部收涨,破发率归零,多只硬科技新股上演数倍上涨行情。但在已实现盈利的新股中,仍有16家出现估值倒挂,集中在科创板高景气赛道。
宇树科技的表现表明,得益于市场情绪与赛道热度,估值风险不会在首日立刻兑现,而是转化为次新股上市后的估值回归与大幅波动。在注册制下,新股定价交由市场博弈,估值倒挂的风险已从“首日破发”转向“次新股高位回调”。
估值倒挂是市场化定价的客观现象。这提醒一级市场需审慎评估估值水平,理性看待成长预期,约束定价泡沫;长期来看,这有助于培育机构的定价与投研能力。在估值回归过程中,市场参与者需承担波动带来的回撤压力。这种市场化博弈将推动新股定价机制不断完善,促进资本市场良性发展。