

2025年,我国规上企业原煤产量达48.3亿吨,同比增长1.2%。这一产量远超全球年煤炭贸易量(约13亿吨),彰显我国绝对的产能优势。从分布来看,晋陕蒙新四省区原煤产量合计39.48亿吨,占全国总产量的81.7%,贡献了全国95%以上的跨省调运量。全国14个大型煤炭基地多集中于晋陕蒙一带,煤炭物流呈现出明显的“自西向东”单向大动脉特征。资源在西部、消费在东部的错位,是理解中国煤炭产业的核心起点。

图1:2025年全国及主要产煤省区原煤产量,数据来自国家统计局与中国煤炭工业协会。
一吨煤的价值不仅取决于煤质与储量,更取决于物流成本。以2025年末行情为例,5500大卡动力煤从坑口到北方港口,中间数百元的差价主要由运输与时间成本构成。
同一吨煤,从坑口到港口数百元的差价,本质是运费、短倒、港口费与时间成本的叠加。
因此,评估煤企不能仅看储量和市盈率,必须厘清其矿区区位与运输条件。
大秦铁路:653公里承载全国两成煤运量
作为我国首条重载铁路,西起山西大同、东至河北秦皇岛的大秦铁路全长653公里。仅凭全国铁路1%的里程,便承担了全国煤炭运输量20%的重任,累计货运量已突破90亿吨。
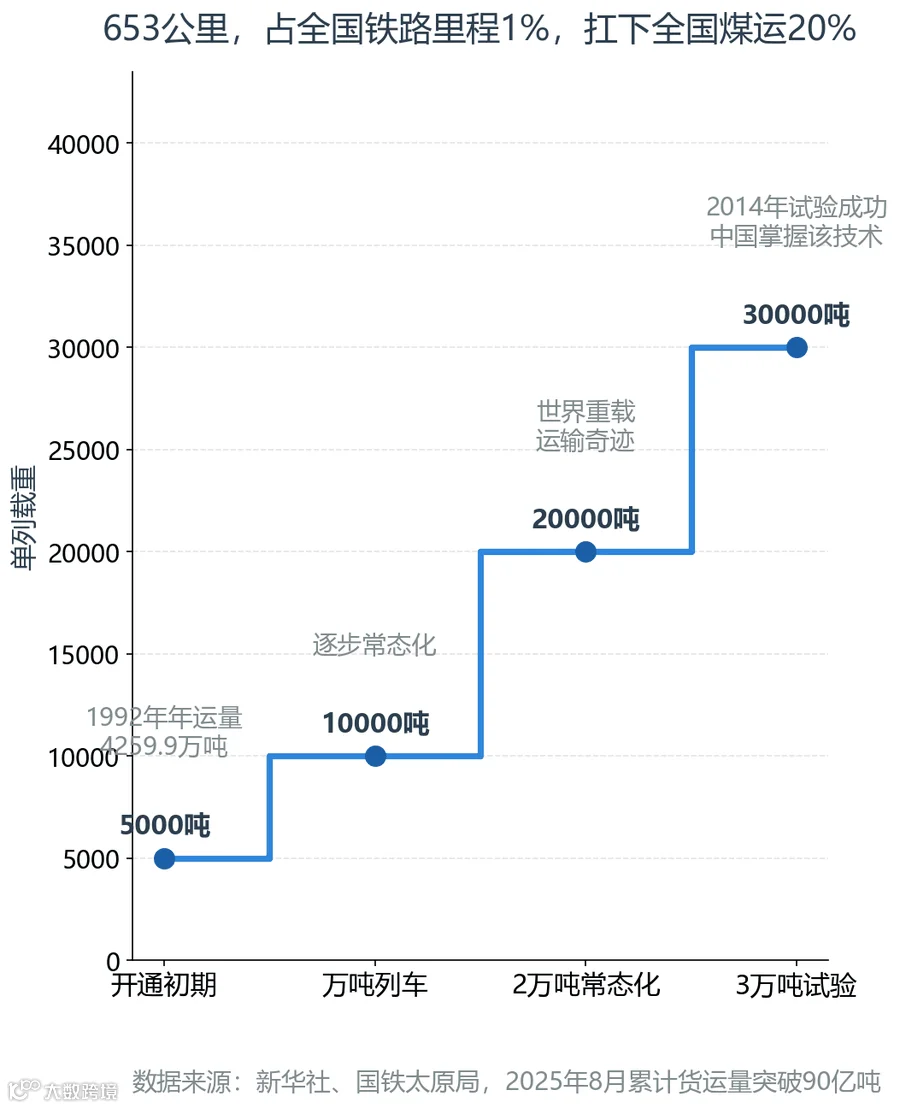
图2:大秦铁路单列载重的四个台阶,数据来自新华社与国铁太原局。
从1992年全线开通时的年运量4259.9万吨,到如今常态化具备年运4.5亿吨的能力,大秦铁路在33年间走完了发达国家上百年的重载铁路发展历程。其摸索出的重载运输体系,为后续瓦日、浩吉等能源动脉的建设提供了宝贵经验。这条运输网不仅保障了京津冀八成的冬季供暖用煤,更带动了沿线产业集群的发展。
在成本方面,以中国神华自有铁路为例,2025年单位运量收入为0.140元/吨公里。距离铁路干线的远近,直接决定了煤矿资产的最终价值。
矿区距铁路的远近,直接决定了煤矿资产的最终价值,铁轨实际上划分了煤矿的竞争力层级。
坑口成本迷思:到厂成本才是核心竞争力
部分煤企常以“吨煤坑口成本不足200元”作为宣传,但这仅是煤炭价值链的起点。煤炭的真实竞争力需从“到厂成本”考量,即包含短倒、铁路运费、港口装卸及堆存费等完整运输链开销。
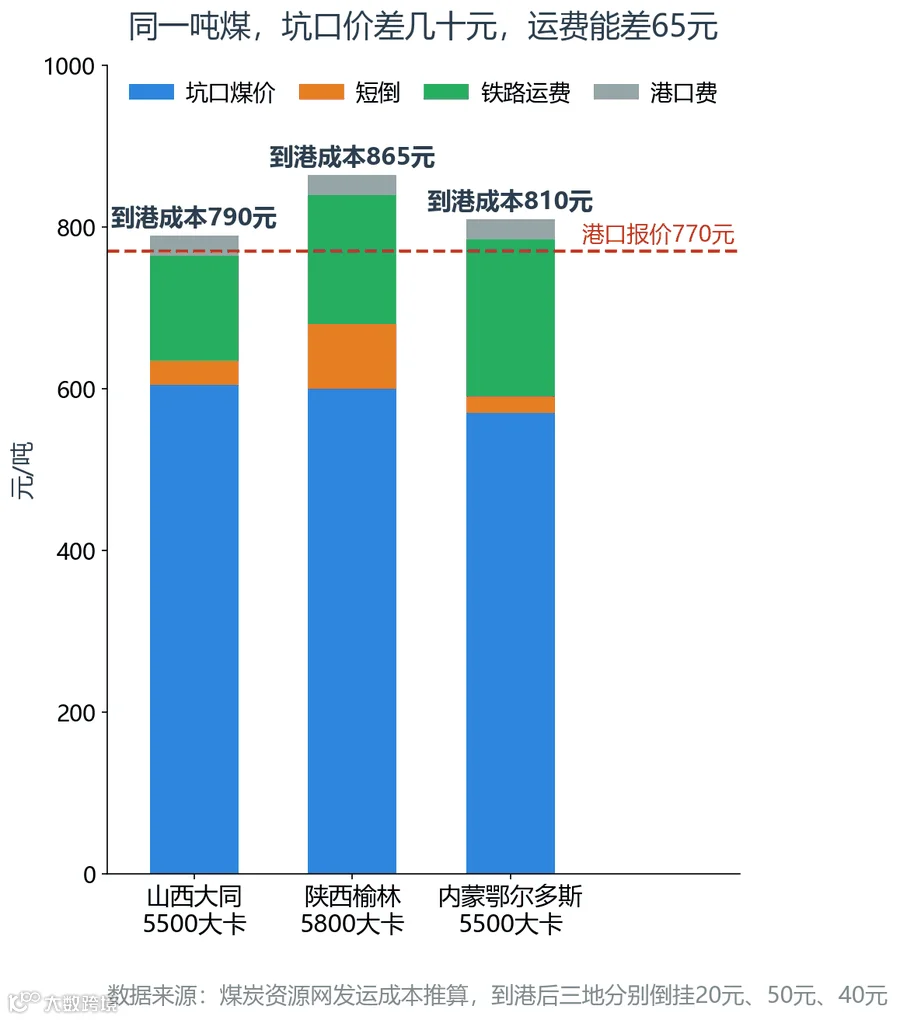
图3:三西地区主流煤种发运到港成本拆解,数据来自煤炭资源网2025年末行情推算。
以2025年末“三西”地区主流煤种发运至港口的成本拆解为例:山西大同5500大卡低硫煤到港成本约790元;陕西榆林折标后到港成本约820元;内蒙古鄂尔多斯到港成本约810元。而同期北方港口5500大卡报价仅为770元,这意味着上述三地主流煤种发运到港口均存在不同程度的价格倒挂,产业链利润被物流环节大量吞噬。
短倒与运费是拉开成本差距的关键。物流成本占终端售价的30%至50%,此外,露天堆存导致的热值衰减等隐蔽损耗,进一步凸显了运输效率的经济价值。
物流成本占终端售价的30%至50%,运力与时间效率在煤炭生意中直接等同于利润。
因此,评估煤矿竞争力必须穿透坑口成本,直击到厂总成本。
疆煤外运:极具禀赋优势却受制于物流瓶颈
新疆拥有全国最具价格优势的煤炭资源。准东矿区5500大卡电煤坑口价低至180至220元/吨,完全成本仅约80元。然而,高昂的外运成本限制了其市场辐射范围。

图4:四条运煤路径的运费占比,数据来自煤炭资源网与中国能源网。
受限于铁路基准费率,准东煤炭运至环渤海港口的运费高达420至450元/吨,运费占到岸成本的60%以上。相比之下,印尼同热值动力煤海运至珠三角的综合到岸成本不足500元,使得新疆煤在东部沿海市场面临进口煤的强力竞争。
运费占终端价的一半以上,这一成本结构将新疆煤主要限制在西北本地市场。
2025年新疆原煤产量达5.53亿吨,但增速较上年明显回落。疆煤外运的核心瓶颈在于铁路运价下浮空间与运力配置。未来,疆煤的市场渗透力将长期受制于物流成本,资源禀赋与运输距离的矛盾仍是其发展的最大天花板。
中国神华:一体化模式对冲周期波动
在行业面临价格下行压力时,中国神华展现了强大的抗周期能力。2025年,尽管秦港5500大卡均价同比下降18.4%,神华煤炭综合售价下降12.1%,但其归母净利润仅微降5.3%。这主要得益于三大核心优势:
一是极致的成本控制。神华自产煤单位生产成本降至171.6元/吨,远低于行业平均水平,确保在煤价低位时仍具盈利空间。二是运输收益内部化。神华拥有自有铁路与港口,长协煤在东部到岸销售时,大部分物流利润留在体系内部。2025年其运输板块利润逆势增长2.7%。此外,高比例的年度长协机制有效平滑了现货价格剧烈波动带来的冲击。

图5:中国神华2025年四个板块利润总额结构,数据来自公司年报合并抵销前口径。
三是煤电一体化的协同效应。煤价下跌降低了电厂燃料成本,其电力板块利润同比增长13.7%,有效弥补了煤炭板块的利润下滑。神华并非单纯的煤企,而是集矿、路、港、电于一体的能源系统,其高分红能力的底层逻辑正是这套完善的产业链闭环。
一体化模式下,运费从外部支出转化为内部收益,这是煤企对冲周期波动的核心壁垒。
估值逻辑:穿透储量看综合竞争力
评估煤炭企业的真实价值,不能仅看市盈率或储量规模,而应综合考量八大核心维度:煤种及煤质、矿区区位与运输条件、开采方式、吨煤成本及行业分位、运力保障、未来产量规划及矿井剩余可采年限。
煤种差异决定了定价逻辑。动力煤看重热值等基础指标,而优质炼焦煤和无烟煤则具备稀缺性溢价。煤矿的真实价值公式可概括为:可采储量 × 煤质 × 成本优势 × 区位运输。任一要素的短板都可能导致资产价值大幅缩水。因此,低市盈率可能隐藏着高成本与运力受限的劣势,而较高市盈率或许对应着低成本、长寿命及优越区位的成长型资产。煤炭企业的估值,最终由到厂综合成本与产业链协同能力决定。
数据来源与口径说明
本文数据源于国家统计局、中国煤炭工业协会2025年公开数据,大秦铁路运营数据来自新华社与国铁太原局,到港成本拆解基于煤炭资源网2025年末行情推算,神华经营数据取自其2025年年度报告。文中价格均为特定时点口径,仅作行业机制分析,不构成任何投资建议。