点击蓝字 关注我们
TRIP 2026

电商 · 韩国
作者 | 波比
编辑 | 故渊
一个韩国用户,每个月在速卖通上花的钱,从1.56万韩元跌到了9722韩元。
差不多四成,没了。
这不是哪个用户的私人账单,是数据机构IGAworks Mobile Index按8月支付总额除以月活用户算出来的平均值。
拉通整个大盘看趋势更明显:8月速卖通、Temu、SHEIN三家在韩国的信用卡、借记卡消费额加起来共1444亿韩元,比去年同期的1796亿少了19.6%。
三家平台,无一例外,全在跌。

三家跌的路子,还各不一样。
速卖通跌得最猛。8月月活用户840万,同比还涨了15.9%,看着人气还在往上走;但支付额直接跌了27.9%,只剩817亿韩元。用户多了近两成,花的钱少了近三成,说白了就是新拉进来的人大多是凑热闹逛的,真掏钱下单的没几个。
Temu属于温水煮青蛙。月活涨了12.5%到795万,支付额只微跌4.4%,但人均花销从8721韩元滑到了7410韩元。用户还留在平台里,只是越买越便宜,越买越少。
SHEIN最直接,用户数和支付额双双下滑,跌幅都在18%到20%之间,连人都不愿意来了。
总结下来就是一句话:打开App的人越来越多,愿意掏钱的人越来越少。低价拉新的流量还能吃到,但用户只愿意为低价买单,拉进来的人越多,客单价反而被摊得越薄。
同样是8月,另一边的Coupang走出了完全相反的曲线。
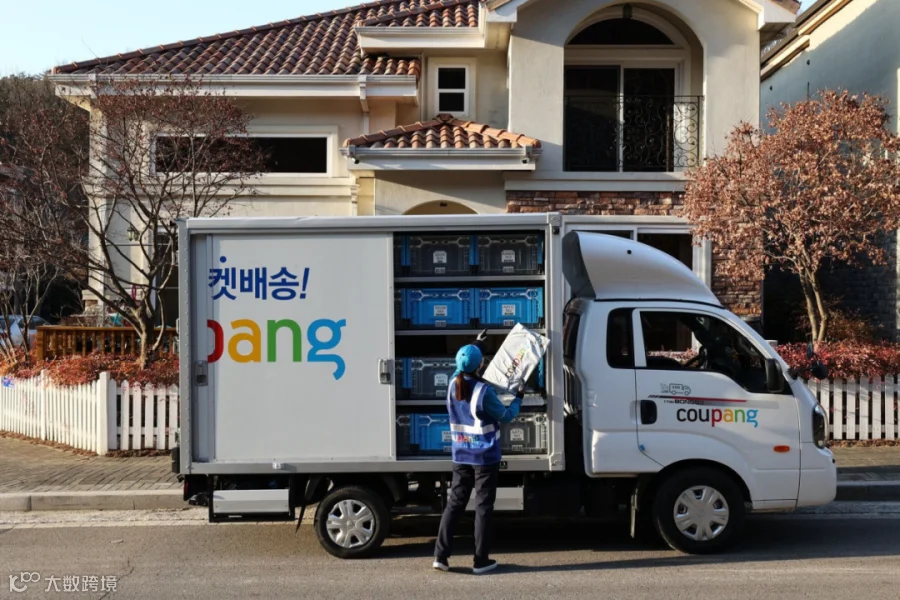
当月支付额4.93万亿韩元,同比增长12.6%,是三家中国平台总和的34倍。月活用户接近3595万,创下一年多来的新高。
韩国零售圈自己总结过Coupang稳居榜首的原因:火箭配送、凌晨达把日用品做成了高频复购品,Wow会员体系又把用户牢牢锁在生态里,去年闹出个人信息泄露的风波,用户都没怎么流失。
而三家中国平台面对的韩国市场,早就不是前几年那个遍地增量的阶段了。韩国商工会预计,今年线上购物整体增速只有3.2%,零售行业甚至把“电商增长放缓”评成了去年的七大行业新闻之一。大盘不涨了,守擂的人又站得稳,新来的想抢份额,只能硬碰硬。
更值得警惕的信号,藏在直购大盘里。
按韩国统计机构的数据,今年二季度韩国消费者从中国直购的金额是1.382万亿韩元,同比下降5.7%。一季度还有0.6%的微增,基本停滞,到二季度直接转负。
原因其实不复杂:韩元汇率走高,海淘比以前贵了;三家平台的商品频频被检出重金属超标,安全争议隔三差五上新闻;再加当初拉用户进来的服装、美妆这些品类,热度也在慢慢退去。
还有个最朴素的原因:大创、各类SPA品牌加上本土电商,已经把低价商品的供给补得满满当当。家门口就能买到的便宜货,没人愿意再等上一周的国际快递。
前两年出海圈最常讲的故事,就是“拿下韩国”。三家平台刚进韩国那阵子,增速一个比一个猛,全是狂飙的数字。
现在这一章算是翻篇了,靠低价在增量市场冲规模的玩法,在成熟市场实打实撞上了天花板。大盘一年就3.2%的增长,前面挡着物流和会员体系都焊死的Coupang,光靠价格,根本撬不动。
做韩国站的卖家也不用太悲观。韩国人的购买力没缩水,变的是下单的理由,从“因为便宜”,变成了“因为够快、够放心”。
而“快”和“放心”这两件事,现在还牢牢攥在Coupang手里。中国平台什么时候把本土仓和履约体系补到位,韩国市场才会有下一波机会。在那之前,想赚这个市场的钱,就得换个思路了。

驻扎兔克出海的行业观察员一枚~
深耕TikTok全链路出海一线,持续跟进平台政策、投流策略、本土直播、达人玩法与海外市场风向。
不讲空泛理论,只分享服务商视角的一手内幕、避坑指南和出海新思路,愿每一个国货都能拿下海外流量。