


文/圭 心
一场联名活动把门店排队排到系统崩溃,但奈雪的茶账面上仍在亏损。
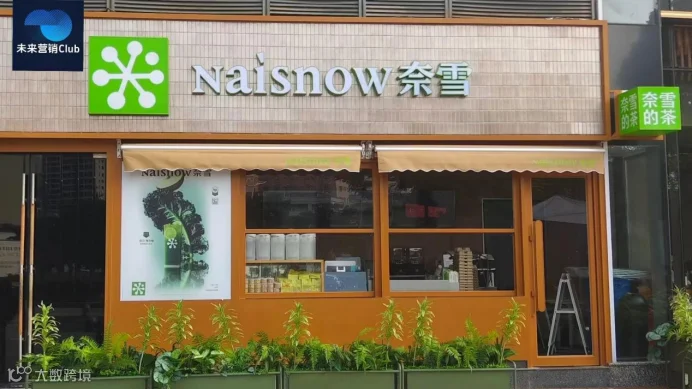
奈雪的茶联名《明日方舟:终末地》活动首日,全国多家门店等候杯数突破500杯,小程序因承载量不足当场崩溃。据第一财经报道,9月24日奈雪官方发布致歉声明,对购买联名预售券的用户额外补偿一张联名饮品券。
这场爆单是奈雪近年来持续押注联名破圈策略的一个缩影,从《鸣潮》到《重返未来:1999》再到《明日方舟:终末地》,奈雪频繁制造话题热度,但热度之外,它的业务基本盘到底恢不恢复得了,才是真正值得追问的事。

联名活动制造了热闹,但奈雪自己的财务压力似乎并没有跟着散去。
据奈雪2026年中期业绩报告,上半年营收18.93亿元,同比下滑13.1%,亏损9670万元。亏损幅度虽较去年同期收窄18%,但在蜜雪集团、古茗、霸王茶姬、茶百道、沪上阿姨、奈雪的茶这六家上市新茶饮企业里,奈雪是唯一一个营收负增长且持续亏损的品牌。
奈雪亏损收窄的原因也不是销售好转带来的,上半年奈雪在材料、员工、折旧摊销三项成本上合计压缩了约2.75亿元,这部分节省基本刚好对冲了营收下滑的缺口,说白了就是靠省钱减亏,而不是靠卖茶回血。
门店模型是压力的核心来源,奈雪起家于商圈直营大店,早年靠“茶饮第三空间”的定位撑起品牌溢价,但当外卖订单大规模替代堂食之后,大店的租金、人力和折旧这些固定成本一分没少,利润空间却被持续压缩。
2026年上半年,奈雪直营门店收入中约55.9%来自外卖订单,其中53.3%来自第三方平台,换句话说,进店消费的人越来越少,线上下单的人越来越多,但大店的成本结构根本没有跟着变。
对此,奈雪创始人赵林在业绩说明会上的表态是,今年的核心工作是把亏损严重、面积过大、租金偏高的门店换成性价比更高的小店,同时保留在优势城市的直营布局。
赵林提到深圳目前仍是奈雪门店最多的城市,超过250家,第二名才100多家,店均销售表现也优于同行,还预计深圳门店数量有望在两年内增长三分之一甚至翻倍。截至2026年6月底,奈雪茶饮店总数1685家,上半年净增39家,加盟店370家,上半年仅新增12家。
大店换小店的逻辑是对的,但调改周期偏长,赵林自己也承认,“直营门店多,调起来难度大,时间周期比较长”。联名活动带来的流量是真实的,但它改不了门店的租金账单,也填不上外卖平台持续抽走的那部分利润。
既然老模型撑不住,奈雪也在想办法找新出路,方向主要是两个,咖啡和出海。
咖啡是目前推进得最明显的一块,奈雪总经理彭心在业绩会上披露,上半年咖啡单店日均销量从1月的13.1杯增长至6月的26.5杯,接近翻倍,日均收入从183元提升至287元。
彭心还特别提到,奈雪七成的咖啡销售来自美式类产品,纯美式的销量尤其高,这说明奈雪的主要消费群体,也就是一线城市的白领,对咖啡有真实的日常刚需,不只是偶尔尝鲜。接下来奈雪计划重点推进平价精品美式方向,利用门店原本就具备的鲜果处理能力做特调创新。
奈雪在烘焙方面也被重新重视,彭心表示新推的佛卡夏系列全国销量稳步增长,复购率表现不错,并透露咖啡和烘焙将是秋冬淡季重点发力的两个方向,“茶饮从9月开始进入淡季,这两个品类在秋冬反而表现会比茶饮好”。
但现实是,上半年奈雪烘焙产品收入同比下滑了32.4%,新品销量还撑不起整条产品线的基本盘,新故事刚起头,旧业务还在失血。
出海是奈雪目前最有想象空间的方向,赵林在业绩会前刚从美国市场考察回来,他披露美国现有门店均为加盟模式,成熟门店平均单月销售额约25万美元,表现突出的新店可达35万美元,而国内直营门店同期单月销售额约21万元人民币,两边差距相当悬殊。
奈雪计划从下半年起在美国同步布局直营店,目标是三年内在美开到约200家,届时美国市场GMV有望接近国内销售体量,赵林的原话是“步步为营把美国市场完全打下来,再选其他市场”。
这个方向不是没有说服力,但难度也是真实的。
喜茶今年6月在美国已布局超过40家门店,霸王茶姬、蜜雪、沪上阿姨、茶百道也都已在美国落子,中国头部茶饮品牌之间的竞争已经从国内延伸到了大洋彼岸。供应链本地化、品牌认知建立、加盟体系管控,每一项都需要重新积累经验。
联名热度只是短暂的脉冲,奈雪真正需要回答的是,等大店调改基本完成、咖啡占比有实质提升、美国门店跑出稳定的盈利模型之后,这家公司能不能重新变成一门稳定赚钱的生意。目前来看,方向有了,但距离真正回血,路还不短。
