从"一家独享"、“两家仿制”到"三层竞争",胰岛素每周一针的赛道正在重新洗牌
新药定义:全球首次上市或首次获批的活性成分,含FDA、EMA等主要监管机构批准的创新分子实体(NME);不含仿制药、生物类似药及已知活性成分的新剂型/新适应症扩展
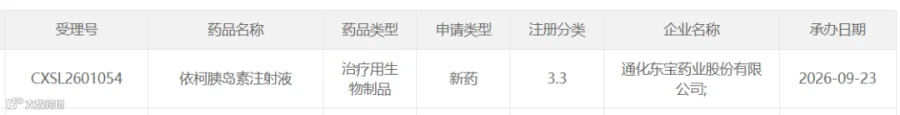
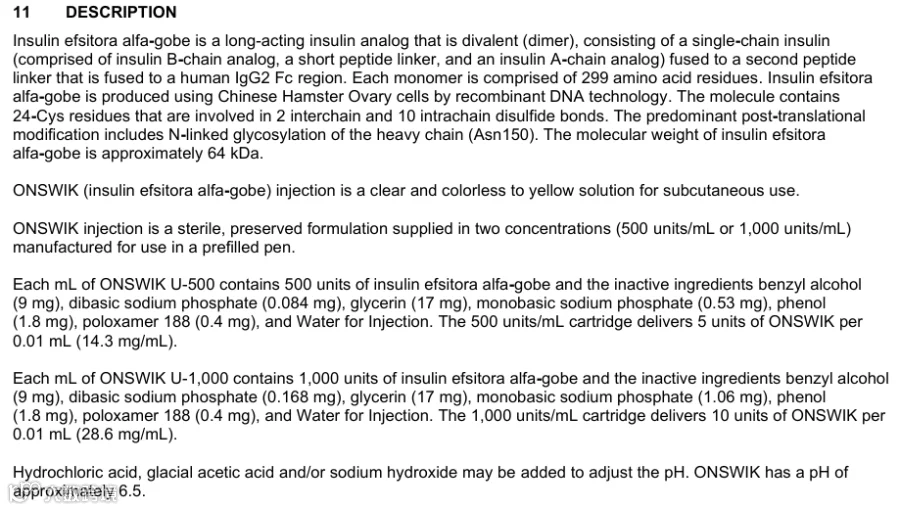
2026年9月24日,FDA批准礼来Onswik(insulin efsitora alfa-gobe)(是不是once week 谐音,一周一次)长效胰岛素上市,用于成人2型糖尿病。这是继诺和诺德依柯胰岛素之后,全球第二款单方周制剂基础胰岛素获批。而前一天9月23日,通化东宝对诺和诺德依柯胰岛素的仿制也受理了,这还不是第一个仿制,重庆派金在1月份就仿制申请了,代号PJ021注射液。加上今年3月在中国率先商业上市的复方周制剂IcoSema,胰岛素周制剂赛道正从"诺和诺德一家独享"走向"原研双雄+国产创新+国产类似药"的三层竞争。
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这项批准的特殊之处,在于它用完全不同的分子设计回答了一个核心问题:周制剂到底能做多长效?
一、赛道三层结构:谁在做什么
|
|
|
|
|
|
|---|---|---|---|---|
| 第一层 |
(icodec/诺和期) |
|
|
|
|
|
(Onswik) |
|
|
|
|
|
|
|
|
|
| 第二层 |
icodec+司美格鲁肽 |
|
|
|
| 第三层 |
(CXSL2601054) |
|
|
|
|
|
|
|
|
|
| 更早期 |
|
|
|
|
|
|
|
|
|
|
值得注意的是,恒瑞另有舒地胰岛素诺利糖肽注射液(HR17031)已于2026年3月获NMPA上市申请受理,是其胰岛素与GLP-1复方管线的先头部队。部分行业报道称其为周制剂复方,但恒瑞公告仅表述为"长效基础胰岛素类似物/GLP-1RA固定复方",给药间隔口径存在分歧,本文按"待确认"处理。
二、分子设计:三条不同的技术路线
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
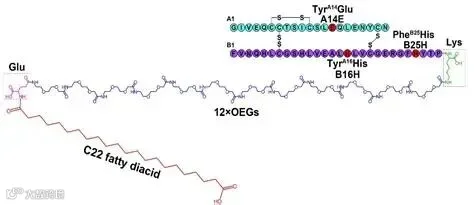
机制差异带来的是真实临床差异:GZR4声称第7天血药浓度为峰值的88%(依柯胰岛素为83%),且起效快、转药无需负荷剂量;efsitora用固定剂量降低医患门槛,代价是调剂量达稳态更慢。
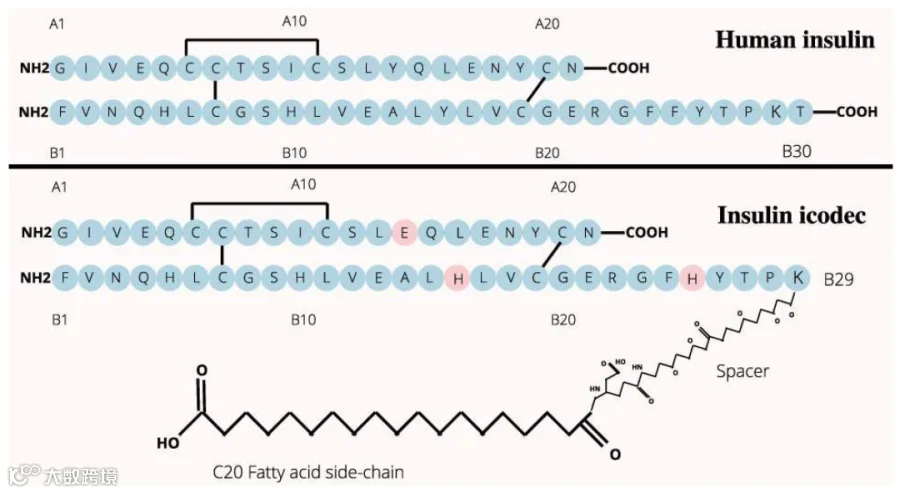
Awiqli® (insulinicodec-abae)

Onswik(insulin efsitora alfa-gobe)
三、关键临床结果横向对比
诺和诺德依柯胰岛素——ONWARDS系列
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
ONWARDS 1–5受试者水平荟萃(3765人):HbA1c降幅一致更优(ETD范围−0.10%至−0.29%,均p<0.05);有临床意义低血糖发生率相似(17.9% vs 16.2%,OR 1.14,95%CI 0.94–1.38),但发生速率显著更高(1.15 vs 1.00事件/人年,ERR 1.51,约合每6年多1次);严重低血糖事件反而更少(8 vs 18例)。体重增加略多(0.65–1.16 kg)。
ONWARDS 6(1型糖尿病)则未跑赢:26周−0.47% vs −0.51%,52周−0.37% vs −0.54%,呈现劣势。
礼来efsitora——QWINT系列(3400+人,4项III期)
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
四项研究全部只达"非劣",未显示优效。卖点是"少打300+针/年+固定剂量+半衰期17天"。禁用人群:1型糖尿病(严重低血糖风险升高)。
甘李GZR4——SUPER系列(约2120人,4项III期,全部在中国)
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
优效
|
|
|
|
优效
|
|
|
|
|
安全性标签:II期2–3级低血糖发生率仅2.4%/6.3%,公司口径为"低血糖发生率与日制剂基本一致"。SUPER-1预计2026年11月完成安全性随访,2026年底提交上市注册申请;德国桥接试验已完成,拟启动全球III期。
怎么看这些数据:ONWARDS、QWINT与SUPER之间没有头对头,跨试验比较HbA1c降幅受基线、疗程、滴定算法影响,只能作为方向性参考。GZR4与依柯胰岛素的头对头结论应等SUPER-8读出后再判断。
四、中国市场的特殊变量
市场盘子与集采
2025年中国胰岛素市场规模约206亿元,已重回增长通道。首轮专项集采平均降价48%,用量提升近40%;接续集采在首轮基础上再降3.8个百分点,执行至2027年底。三代胰岛素需求量占比从57.56%升至68.61%;国产需求量占比从约31%升至45%。
甘李三代胰岛素需求量占比从14%升至24%;通化东宝人胰岛素市占率超过45%,国内第一。诺和诺德的非集采产品(德谷门冬双胰岛素、德谷利拉、依柯胰岛素)占其国内胰岛素收入51%——这是周制剂最想抢的那块蛋糕。
专利与医保:类似药的真实窗口
依柯胰岛素中国化合物专利期限届满日为2029年3月。IcoSema制剂专利期限至2037年12月——复方这条路短期无法仿制。依柯胰岛素医保协议2026年12月31日到期,正在参与2026年医保目录调整。
这意味着通化东宝、派金生物的依柯胰岛素类似药即便2028–2029年获批,实际商业化大概率要等到2029年3月专利到期之后。届时市场上已有依柯胰岛素、IcoSema、efsitora、GZR4至少4个产品,且新一轮胰岛素集采大概率会纳入周制剂。这条路的商业价值主要在于"集采放量+本土成本优势",而非创新溢价。
五、时间轴
2024-06-24 依柯胰岛素获NMPA批准,中国早于美国实现全球首批
2025-01-01 依柯胰岛素纳入国家医保目录,上市半年即落地
2025-11 IcoSema获欧盟批准,成为全球首个基础胰岛素/GLP-1RA周制剂
2026-03-03 IcoSema(诺和杰)获NMPA批准,中国成为全球首个商业上市国家
2026-03 诺和诺德Awiqli(依柯胰岛素)获FDA批准,补齐美国市场
2026-03-13 恒瑞舒地胰岛素诺利糖肽注射液上市申请获受理
2026-03-30 甘李GZR4的SUPER-1、SUPER-2双双达到主要终点(优效)
2026-06-01 甘李SUPER-3(基础+餐时强化人群)达到主要终点
2026-06-04 恒瑞SHR-3167两项II期取得积极结果
2026-09-23 通化东宝依柯胰岛素注射液(3.3类生物类似药)IND获受理
2026-09-24 礼来Onswik(efsitora alfa)获FDA批准,为其全球第4个批准
2026年底(预期)甘李拟提交GZR4上市注册申请;SUPER-8头对头研究继续推进
2029-03 依柯胰岛素中国化合物专利到期,国产类似药真正可销售的时间窗口
六、怎么读这张格局图
疗效天花板已经被抬高。依柯胰岛素的ONWARDS系列是"非劣+部分优效",efsitora的QWINT系列只有"非劣",而甘李GZR4在初治、经治、强化治疗三类人群上全部达到优效——这是目前全球周制剂里最强的疗效数据集。SUPER-8头对头一旦成功,是"国产优于原研"的稀缺叙事。
低血糖是竞争的分水岭。依柯胰岛素荟萃分析显示有临床意义低血糖发生速率高51%;efsitora在QWINT-1里反而更低(RR 0.57),但QWINT-2略高于德谷,结论并不统一;GZR4主打"低血糖与日制剂一致"。谁的标签更硬,要看头对头数据,而不是各自对日制剂的数据。
复方才是诺和诺德真正的护城河。IcoSema把"降糖+减重+低血糖降低78%"打包,且制剂专利到2037年。国产对应管线只有甘李GZR102(I期)和恒瑞HR17031(已报产,但是否周制剂口径待确认),落后1–2代。
类似药路径的时间账要算清。通化东宝2026年9月才IND受理,按生物类似药常规还需药学比对+PK/PD+III期,获批最快也要2028–2029年,且必须等2029年3月专利到期。届时市场已挤进至少4个产品,且新一轮集采大概率纳入周制剂。
观察指标优先级:
① GZR4年底申报是否如期、
② SUPER-8头对头读出时间、
③ 礼来efsitora中国获批时点、
④ 2026年医保谈判中依柯胰岛素的支付价格、
⑤ 新一轮胰岛素集采是否纳入周制剂。
数据来源:NMPA/CDE受理与审批公示、国家医保局2026年目录调整申报材料、各公司公告与半年报、III期研究公开结果(ONWARDS 1–5荟萃Diabetes Obes Metab 2024;26:3810-3820;COMBINE 1/2/3;QWINT 1–4;SUPER 1–3)、FDA/EMA批准信息、国金证券胰岛素行业深度(2026-04)与米内网市场数据。
八、相关阅读
世界上市新药系列:
全球首个肌肉靶向SMA疗法获批:从"救神经元"到"养肌肉",
FDA压倒ODAC批准阿斯利康卡米司群,开启乳腺癌"主动拦截"时代
武田:铁调素类似物环肽Rusfertide获批上市
胰腺癌革命性新药Daraxonrasib获批,死亡风险降低60%