关注我们
1
拆解“先动工”幻觉,
认识第47条的两种算力结局
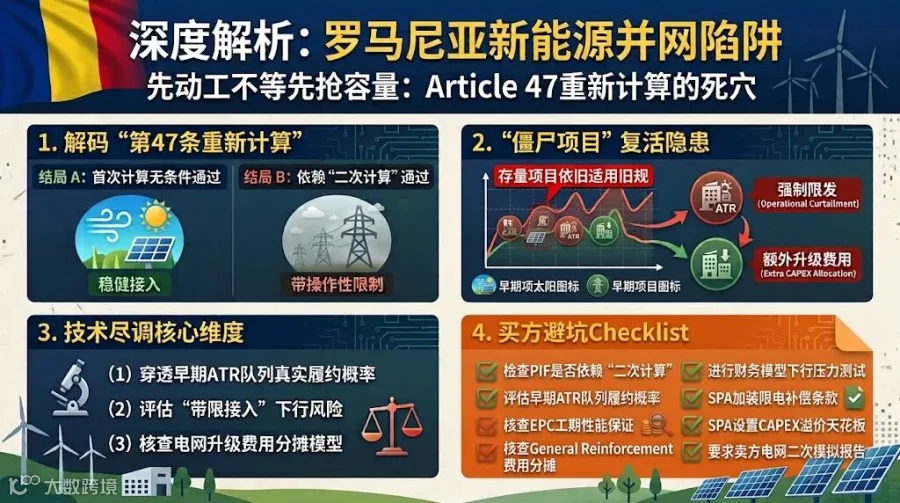
在罗马尼亚,当一个新能源项目向电网公司(Transelectrica或区域配网公司)申请测试通电(PIF)时,电网将依据第47条规则对该区域的系统安全进行动态重新计算(Recalculation)。
这一过程将产生两种截然不同的法理与商业结局:
结局 A:无条件通过首次计算(已包含早期有效 ATR)
如果项目在重新计算时,电网将同一区域内所有处于有效期内、哪怕尚未动工的早期ATR全部纳入模型,项目依然能够安全接入。这是最稳健的结局,意味着项目对早期ATR的尾部风险(Tail Risk)具备极强的防御能力。
结局 B:依赖二次计算(含限制性运行条件 / Operational Curtailment)
如果项目无法通过首次计算,只能在“暂时剔除尚未达到PIF的早期ATR项目”后通过第二次计算接入。这种接入本质上是附带操作限制条件的临时接入。项目虽然拿到了测试通电许可,但并未获得永久无条件的输出优先权。
2
隐性死穴:当“僵尸项目”突然复活
依赖“二次计算”接入的项目,最大的隐患在于同一电网区域内那些持早期ATR的项目并没有死亡。
一旦某家持有早期ATR的竞争项目随后完成了融资并达到PIF阶段,电网公司将再次运行系统算力模型。此时,如果最新的计算显示电网需要进行通用网架强化工程(General Reinforcement Works),已经投产运营的项目将面临三个直接后果:
输出功率被强制缩减(Operational Curtailment / Reduced Export Capacity);
在电网升级期间面临临时断连(Temporary Disconnection);
被要求重新计算并分摊相关通用网架升级的资本开支(CAPEX Allocation)。
对于一个100MW的光伏或风电项目而言,这绝不是学术上的法律辨析。它会直接击穿项目的债务偿付备付率(DSCR),导致银行停止放款或触发项目违约。
3
技术尽调不能只看“ATR首页的电网升级费”
成熟的投资人在评估带并网批复(RTB)资产时,绝不会只问一句:“ATR上写了多少电网升级费?”
一个能够支撑商业银行融资(Bankable)的技术尽调,必须构建涵盖以下六维度的综合评估体系:
ATR文件本身:明确允许的无条件输出功率与附加限制条件(Curtailment Conditions);
接入研究(Connection Study):穿透底层的电力流向与节点压力;
并网合同(Connection Agreement):核查履约节点、保证金要求与违约延期条款;
网络现状位置:变电站与送出线路的实际物理消纳余量;
早期ATR队列总量:同一节点及上游变电站管辖范围内所有早期ATR的容量总和;
早期项目的履约概率(Probability of Reaching PIF):穿透评估早期项目的实际开发进度。
必须明确的是:同区域内2GW的早期ATR,并不代表2GW同等概率的实质竞争。 盲目被2GW的数字吓退,或者完全忽视这2GW的法律存在,都是不够专业的表现。
4
买方实操:如何在
并购协议(SPA)中构建保护机制
鉴于第47条重新计算带来的下行风险,投资人在发LOI或签署并购协议(SPA)时,应设置针对性的控制机制:
要求卖方提供电网二次模拟报告:明确项目通电到底依赖于“结局A”还是“结局B”;
设定交割先决条件(CPs):将电网公司出具的无条件测试通电批复作为尾款支付或股权交割的前置条件;
价格调整机制(Purchase Price Adjustment / Escalation Ceiling):对因第47条重新计算产生的额外电网升级费用,明确设定由卖方承担或从收购对价中直接扣除。
5
买方收购罗马尼亚新能源项目,
必须核查的8个硬核问题
进入2026年以后,在评估罗马尼亚光伏和风电资产时,建议把以下问题正式加入 Investment Committee(投委会)和DD Checklist(尽调清单):
项目的通电申请(PIF)是否依赖于排除前序未投产ATR的“二次计算”?
同一电网节点及上游变电站区域内,处于有效状态的早期ATR总容量是多少?
这些早期ATR项目中,有多少已经签署并网合同并取得Building Permit(建设许可)?
针对早期ATR队列的实质履约概率(PIF Probability),技术顾问给出的折算评估是多少?
项目ATR中所列示的通用网架强化工程(General Reinforcement Works),其费用是否锁定为固定经济风险?
若前序项目后期投产触发电网重新计算,SPA中是否有针对限制输出(Curtailment)与额外CAPEX的补偿条款?
电网公司出具的测试通电批复是否将无条件PIF设定为交割先决条件(CPs)?
项目的财务模型是否对潜在的临时断连(Temporary Disconnection)及输出功率缩减进行了下行压力测试?
结语
罗马尼亚新能源市场正在从“粗放抢容”走向“精细化合规”。
一份看似完美的ATR首页数字,无法掩盖底层电网算力的排他规则。物理上的先动工,绝不能代替法律与技术上的并网闭环。 把资金和管理资源留给那些不仅进度领先、而且在前序电网队列(Earlier ATR Population)穿透评估下依然成立的真实资产,才是穿越罗马尼亚市场周期的唯一路径。
未来做罗马尼亚新能源投资,不能只问:“这个项目进度跑得有多快?”还要再问一句:“当同区域的早期项目复活时,我的容量会被削减多少?”这两个答案加在一起,才是投资人真正应该看到的资产确定性。
注明:本文仅作行业信息分享,不构成法律、投资、税务或融资建议。具体项目应结合交易结构、许可状态、并网条件及适用法规进行独立尽调。

关于我们
欢迎关注“光伏企业出海指南”。Sinoclix Energy专注为中国新能源投资者和机构提供欧洲优质新能源项目渠道。我们在项目开发、建设及运营方面经验丰富,帮助投资者规避投资风险, 优化投资回报率。让我们携手探索欧洲新能源,共同推动绿色发展!

项目对接|商务合作
📱微信公众号在线咨询,Sinoclix Energy 团队于24小时内回复。
📧 电子邮件咨询: wynne@sinoclix.energy
✍️ 填写在线表格:点击“阅读原文”链接
- 谢谢关注 -


扫码关注公众号
欢迎关注“光伏企业出海指南”,获取优质海外项目资源,紧贴最新国际能源资讯,助力开拓能源业务,连接国际市场,实现数字化出海。
微信号|green-energy-hub


项目合作在线咨询
欢迎关注“光伏企业出海指南”,获取优质海外项目资源,紧贴最新国际能源资讯,助力开拓能源业务,连接国际市场,实现数字化出海。
微信号|wynneliu