


"
一张凭证记财务,一张凭证记预算—— 平行记账 的本质,是 两套账并行不悖 。
—— LCZ
做行政事业单位会计的同行,对「平行记账」这个词都不陌生。但它到底从哪来、实务中怎么处理凭证,值得花五分钟一次讲清。
📌 本文看点
01
从双分录到双凭证
02
四类场景图解
03
科目对照同步生成
ORIGIN
平行记账的由来:从双分录到双凭证
教材里的基本功
最早在会计原理教材里就有平行记账法的描述:登记总分类账与日记账、明细分类账、明细账采用平行登记——根据会计凭证,将一项经济业务既计入有关日记账、明细账,又计入相关的明细分类账和总账。
双分录时代
在以往的行政事业单位中,涉及使用预算资金方面的业务,必须同时进行预算账务处理——在一张凭证上既有财务分录也有预算分录,称之为「双分录」。
双凭证时代
政府会计制度的相关文件及官方答记者问,将平行记账从「双分录」实务基础上自然蜕变为「双凭证」——实务中,其实已不限于双凭证。
双分录(旧方式)长什么样
一张付款凭证上,上半部分是财务分录(银行存款、财政拨款收入),下半部分是预算分录(资金结存、财政拨款预算收入),一张凭证同时完成两套账处理。
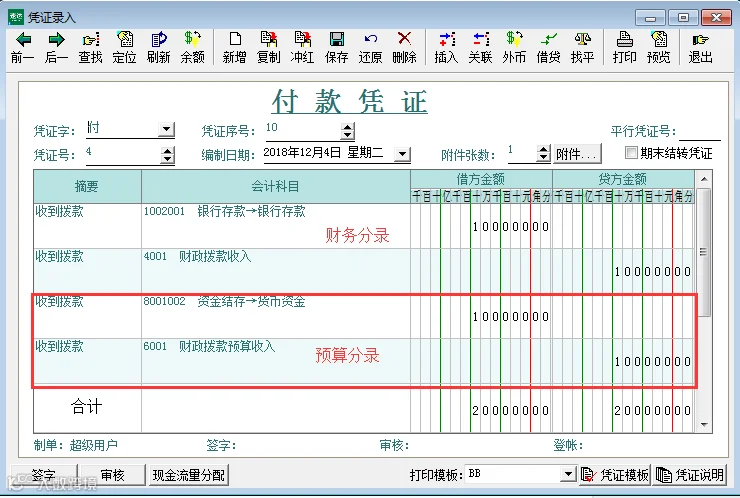
— 双分录凭证示例:财务分录与预算分录同在一张凭证
CASES
双凭证+:四类典型场景图解
场景一 · 分录一对一,同步生成预算凭证
财务凭证与预算凭证精确到分录一对一关系,没有权责发生制与收付实现制的差别。支持同步生成预算凭证:关联凭证分录条数相同、科目全相关。

— 财务凭证与预算凭证分录一一对应
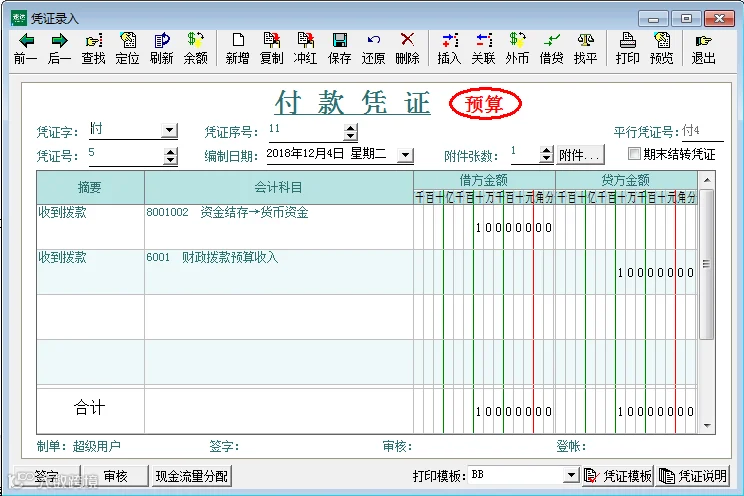
— 同步生成的预算凭证:分录条数相同、科目全相关
场景二 · 按权责确认收入,收款时才作预算处理
财务按权责发生制确认收入时,不涉及预算处理,最后收款时才作预算处理。可手动添加预算凭证,或分别填写后再关联——下例的预算凭证结合前面两张凭证编制,关联凭证的分录条数相同、应计利息科目不相关。

— 财务凭证:按权责确认应收利息
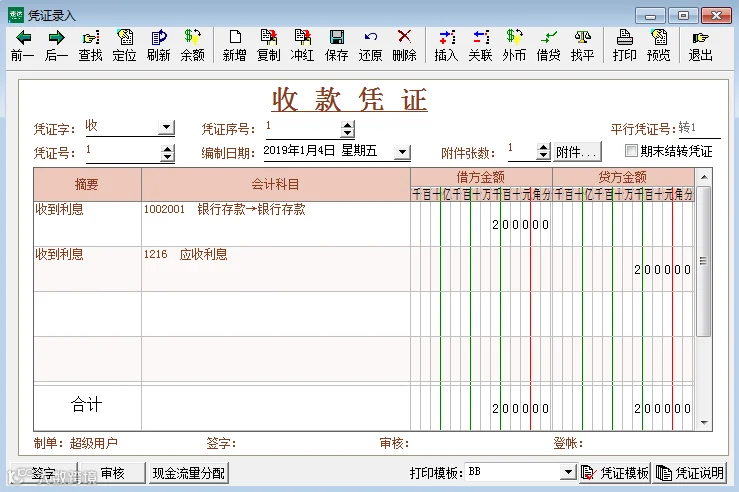
— 收款时的财务凭证
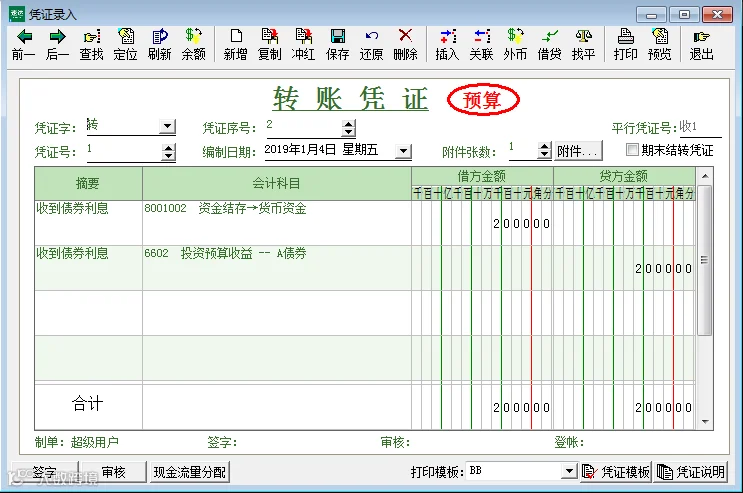
— 关联生成的预算凭证:分录条数相同、应计利息不相关
场景三 · 暂时付款不处理,确认费用后再处理
发生暂时付款时,不作预算处理;确认费用后,再按确认费用金额处理。同样支持手动添加预算凭证或分别填写后再关联——下例预算凭证结合前面两张凭证的内容编制,关联凭证的分录条数不同、其他应收款不相关。
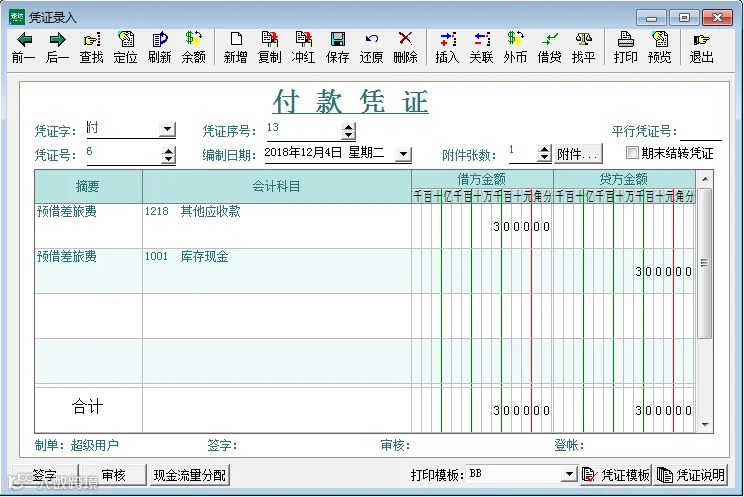
— 暂时付款:先挂其他应收款

— 确认费用时的财务凭证

— 关联生成的预算凭证:分录条数不同、其他应收款不相关
场景四 · 关联科目互转,不需预算处理
关联科目发生的特别业务,不需做预算处理——比如将现金存入银行、从银行提现、不同银行间转账。
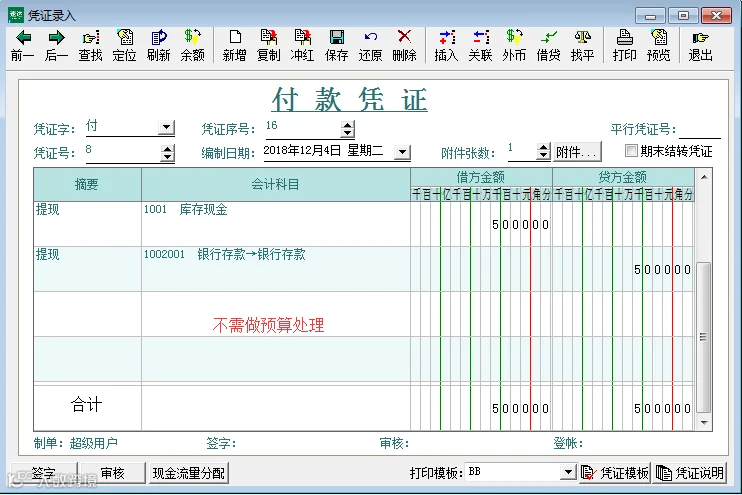
— 财务凭证:现金存入银行
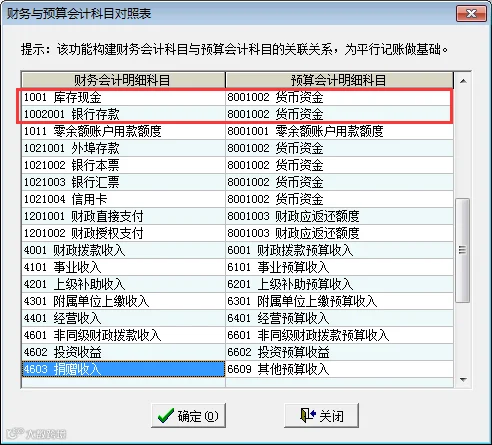
— 关联科目互转:无需生成预算凭证
THE END
写在最后
看完这四个例子会发现:平行记账的财务凭证与预算凭证之间,不会是单纯的一对一关系,也不局限于双凭证。
💡 速达采用基于科目对照的同步生成方式,相较常见的基于凭证模板对照的方式,更简单、也更兼容;但同步自动生成也只能满足部分业务需要,更多情况还是要手动填制预算凭证。
如果你所在的单位正在落实政府会计制度的凭证处理,或在找一套支持财务会计与预算会计并行记账的财务软件,欢迎留言或私信联系我们(厦门速达软件),结合你的业务场景聊聊怎么落地。
END