大数跨境

三种模式正在成形:战略协同、产业入股、生态联盟——具身数据基建为什么从单打独斗走向共建?

三种模式正在成形:战略协同、产业入股、生态联盟——具身数据基建为什么从单打独斗走向共建? 机器人产业应用
2026-09-26
4
导读:数据共建的三种模式,谁最终会成为主流?


作者:余柯  


如果说2024、2025年的具身智能,行业最爱比较的是“谁的机器人更灵活”“谁的模型更强”,那么到了2026年,竞争的焦点正在明显向更底层移动。越来越多公司开始争夺一种过去并不显眼的资源——高质量具身数据,以及持续生产这些数据的能力。

变化尤其体现在企业之间的关系上。8月初,黎曼动力与光轮智能、诺亦腾机器人宣布战略合作,三方围绕数据采集、模型训练、规模化评测、真机部署和反馈迭代展开协同,黎曼动力提出在2026年底完成100万小时具身数据采集与训练。

同样在8月初,恺望数据宣布完成逾亿元战略融资。除了财务投资者,鹿明机器人、松延动力、自变量机器人、智元旗下觅蜂科技等具身智能企业集体成为投资方。

再往前看,今年春天,刚成立不久的智域基石获得灵初智能、穹彻智能、浙江人形、智平方四家具身智能企业共同投资,而且四家投资方同时成为首批客户。

4月,觅蜂科技又联合上电科、国家数据标委会、工信部赛迪研究院发起“蜂巢数据共创行动”,数十家机构加入,试图进一步解决数据标准、供需连接和跨机构流通的问题。

看起来是四件不同的事,背后却可以归纳成三条越来越清晰的路径:技术层,把不同公司的能力拼起来;资本层,把数据供应商和机器人厂商的利益绑起来;生态层,再把不同机构的数据标准和供需网络连接起来。具身数据基础设施,正在从“每家公司自己修一条路”,走向“大家一起修路”。


01

三种模式,本质上解决三个不同的问题


理解灵波,首先要理解蚂蚁为什么突然开始研究机器人。蚂蚁过去最擅长的是数字世界:支付、金融科技、医疗和生活服务,本质上都是把用户、商家与服务在线上连接起来。


共建模式

能力互补型战略协同

资本绑定型产业共建

开放生态型联盟共建

代表案例

黎曼动力 × 光轮智能 × 诺亦腾

恺望数据、智域基石

“蜂巢数据共创行动”

核心关系

模型、采集、动捕、评测能力协同

机器人厂商直接投资数据基础设施公司

数据企业、标准机构、场景方、云厂商等共同参与

主要解决的问题

单家公司无法吃透完整数据链路

长期数据产能与需求不确定

标准割裂、数据孤岛、供需错配

关键词

能力拼图

股东变客户、客户变股东

标准与网络


第一种:能力互补型——不是“买一批数据”,而是把缺失能力接进模型闭环

黎曼动力、光轮智能和诺亦腾的合作,是目前最典型的“能力拼图”。黎曼动力的核心是模型。它通过Riemann系列模型在真实任务中的表现,找到模型究竟在哪些地方“不懂”。比如机器人拿杯子失败,到底是没有正确识别杯把,还是手臂轨迹有问题?是接触位置不对,还是抓握力度不合适?是视觉判断错误,还是长程任务执行过程中状态发生了变化?

这些问题仅靠增加普通视频,并不能解决。于是光轮智能接入数据、评测和部署体系,其EgoSuite、RoboFinals、RoboStack分别对应人类行为数据、评测以及机器人部署反馈;诺亦腾则重点提供动作捕捉、人机交互和多模态行为数据方面的能力。

这意味着一个重要变化:过去的数据生产流程更像“下订单”。模型公司提出需求 → 数据公司采集 → 标注 → 交付 → 项目结束。

而现在,它越来越像一条循环生产线:模型失败 → 找到数据缺口 → 定向采集 → 数据加工 → 重新训练 → 真实机器人测试 → 新的失败再次回流。

真正重要的不是一次交付了多少小时,而是这个循环能不能不断转起来。因为具身数据的复杂程度远高于普通图像或文本。一个看似简单的“拿起杯子”,背后可能同时涉及RGB图像、深度信息、关节角度、末端轨迹、物体位姿、力觉、触觉、电机状态,以及这些数据在毫秒级时间尺度上的同步。

机器人要学习的不是“杯子长什么样”,而是:看到什么、身体处于什么状态、接下来应该怎么动、用了多大的力、动作产生了什么结果。没有一家公司天然擅长所有环节。

因此,第一类合作解决的是一个最现实的问题:我不一定要把所有能力都买回来,但我要让最专业的能力进入自己的数据闭环。


第二种:资本绑定型——当机器人公司的数据供应商,也开始变成它的“被投企业”
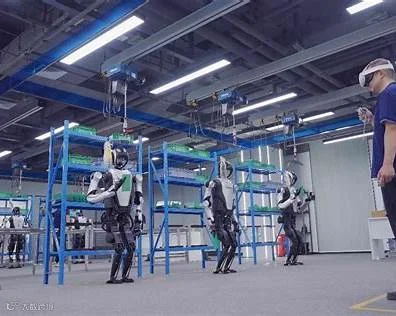

如果说第一种合作解决的是“我缺什么能力”,第二种解决的则是另一个问题:未来我要的数据这么多,谁能保证持续给我?这也是为什么,恺望数据和智域基石应该放在同一种模式下理解。

因为它们的交易结构非常接近:下游具身智能公司直接出资,成为上游数据基础设施公司的股东。但两者又代表了这个模式的两个不同阶段。

恺望数据:先有成熟供应商,再引入机器人股东

恺望数据成立于2022年,最初主要服务自动驾驶领域,随后逐渐扩展到世界模型和具身智能,目前覆盖数据定义、场景采集、标注加工到数据交易等环节。

2026年8月这轮逾亿元战略融资中,鹿明机器人、松延动力、自变量机器人和智元旗下觅蜂科技等具身企业进入投资方名单;资金则计划用于一体化数据交易平台,以及商业、工业、家庭真实场景的数据产能扩建。

它代表的是一种典型的:“先有供应商,再发生资本绑定。”

数据公司已经跑了几年,拥有成熟的数据生产能力与数据供应合作伙伴;机器人企业发现具身数据将成为长期需求,于是不满足于普通甲乙方采购,而是进一步用资本关系加深和强数据公司的合作。

这里要注意一个容易被过度解读的问题。公开资料并没有显示恺望与这些产业股东签署了排他采购或者“股东优先供货”的协议,因此不能简单说机器人企业已经“锁死了数据”。

更准确的理解是:用股权关系降低未来长期协作的不确定性。

智域基石:数据公司刚成立,客户就已经坐到了股东席上

智域基石则走得更靠前一步。公开采访显示,智域基石并不是四家机器人企业共同创办;但公司成立后不久,灵初智能、穹彻智能、浙江人形、智平方几乎同时投资其数千万元天使轮,而且直接成为首批客户。不排除是因为政府数采中心项目的建设,催生出的数据平台雏形。

这和恺望的差别就出来了:恺望是“供应商发展成熟后,客户型资本进入”;智域基石则是“供应商刚起步,潜在客户就在早期下注”。也就是说,过去的逻辑是:数据公司先建产能,再出去找客户。现在开始出现:客户先成为投资者,再陪着供应能力一起长大。

智域基石计划建设超过1万平方米的真机数据采集工厂,部署超过400台机器人,覆盖10种以上异构硬件形态,并提出2026年积累超过200PB异构数据的目标。

但它真正强调的不是“存了多少PB”,而是“数据编译”。机器人采回来的东西,并不天然等于训练数据。不同机器人可能使用完全不同的摄像头、关节定义、坐标系和控制频率;同一段任务还可能包含失败、重试、接触变化和状态切换。

因此,数据还需要经过质检、时空对齐、任务切分、动作和状态解析、失败归因以及结构化处理,才能真正变成模型可以使用的训练资产。智域基石目前也把产品定位描述为将场景观测转换成包含动作、状态、接触和失败信息的“操作级数据资产”。

恺望和智域基石共同说明的是:当数据从一次性采购品变成长期战略资源,上下游之间开始出现资本化绑定。


第三种:开放生态型——真正的“共建”,开始从公司之间走向行业网络


前两种模式,本质上仍然围绕少数企业展开。第三种模式则更像“修公共道路”。

今年4月16日,觅蜂科技联合上电科、国家数据标委会、工信部赛迪研究院共同发起“蜂巢数据共创行动”,北京人形机器人创新中心、上海国地中心、灵初智能、帕西尼等数十家机构成为首批响应单位。行动提出打破数据孤岛、统一数据标准、连接数据供需,并提出到2030年实现百亿小时级数据产能的目标。

这和投资一家数据公司的性质明显不同。它面对的问题是:即使整个行业都在生产数据,如果大家生产出来的数据互相不能用,最终仍然是一座座孤岛。A公司的机器人定义一套关节数据,B公司使用另一套;不同机构的采样频率、质量标准、标签体系和交付格式完全不同。数据数量很多,但不能自由组合。

因此生态型共建真正想解决的是三件事:统一标准、连接供需、降低数据跨机构流通的摩擦。

这也是为什么第三类合作通常不只有机器人公司。标准机构、云计算平台、地方数据平台、场景企业、数据生产商都要进入。因为具身数据的基础设施最终不仅是一家“数据工厂”,还需要像今天的云计算一样,存在协议、接口、交易、质量评价和流通机制。


02

为什么偏偏是2026年,数据共建突然明显加速?


答案首先是两个字:缺数据。

今年公开信息显示,目前国内真实物理交互场景合规数据约50万小时,而机器人商业化可能需要数千万小时级数据,行业供给与潜在需求之间仍存在巨大的数量级差距。

于是,“百万小时”迅速成为2026年的产业高频词。北京人形机器人创新中心的数据基地目前已部署40种构型、150余台机器人设备,年数据产能达到18万小时,并以100万小时高质量交互数据作为长期目标;鹿明机器人同样提出2026年实现超过100万小时UMI数据采集产能。

但需要说明:百万小时不是一条经过科学证明的“智能涌现线”。一百万小时重复开抽屉的数据,也未必比十万小时高多样性、高质量、包含大量失败恢复过程的数据更值钱。

2026年的行业焦虑已经开始从“有没有百万小时”,进一步变成:这一百万小时到底有多少真正能训练模型?

《科创板日报》9月对北京人形数据基地的探访也提到,当前业内越来越关注“高质量数据到底有多少”,而非单纯比较数据总时长;报道同时称,当前真机数据的市场价格大约在每有效小时500至1000元,但价格会因机器人、任务和质量标准产生显著差异。这恰好解释了为什么单家公司越来越难独立完成全部数据建设。

因为它面对的不只是“采集成本”,而是同时存在几类瓶颈:

重资产。 场地、机器人、动捕设备、传感器、遥操作系统都需要真金白银。

重运营。 机器人会故障,任务要不断复位,操作员要培训,数据还要持续质检。

场景难。 家庭、工厂、商超、康养的数据不能全部在实验室里想象出来,真实场景入口本身就是稀缺资源。

硬件不统一。 不同机器人的“身体语言”并不一样,数据天然异构。数据还必须懂模型。 什么数据值得采,最终取决于模型在哪里失败,而不是采集员今天方便采什么。

标准仍在建设。 信通院今年针对具身智能高质量数据集的研究,也把数据采集与来源治理、质量评价、共享应用支撑列为核心问题。

一个机器人创业公司如果从第一天开始,把本体、模型、动捕、采集场、数据治理、评测系统、标准体系全部自己建设一遍,经济上越来越不划算。所以,“共建”并不是行业突然变得喜欢合作了。而是因为:数据基础设施已经复杂到必须出现专业化分工。


03

头部企业会不会由此建立新的“数据垄断”?


会形成壁垒,但壁垒恐怕不是大家最直觉想到的“谁硬盘里的数据最多”。真正值得警惕的是一个数据飞轮:机器人部署越多 → 得到的真实任务数据越多 → 模型越强 → 产品部署更多 → 再获得更多失败和长尾数据。

后来者真正难追的,是这个循环。尤其是失败数据。机器人成功把杯子放到桌上的数据当然有价值,但“为什么第37次放杯子失败了、后来怎样恢复”的数据,可能更稀缺。

而这种数据往往只有真正部署机器人的企业才能长期获得。因此,未来真正的数据壁垒更可能来自四个地方:稀缺真实场景入口、持续的数据生产能力、模型反馈闭环,以及私有部署产生的长尾失败数据。对中小机器人公司来说,风险也确实存在。一旦优质数据产能被头部企业长期绑定,它们可能面对更高的采购价格、更弱的需求定制能力,以及稀缺场景数据获取难度上升。

但事情还有另一面。第三方数据公司的规模化和开放数据生态,实际上也可能降低创业公司的门槛。过去一家创业公司要自己租场地、买几十台机器人、招上百个操作员才能采数据;以后它可能像购买云服务器一样,直接采购相对标准化的数据、评测或者数据生产能力。于是未来很可能形成一个新的分层:通用数据越来越公共化、商品化;真正决定模型差异的数据,则越来越私有化。


04

三种模式里,谁最终会成为主流?


这个问题其实没有必要三选一。更可能发生的是:三种模式同时存在,而且相互叠加。

对于抓取、整理、搬运这类通用技能,第三方专业数据公司和开放生态会越来越重要,因为规模化分工能够显著降低成本。对于某个模型当前急缺的特殊能力,战略合作最快。模型公司可以直接把合作伙伴接进自己的数据—训练—评测闭环。

而对于涉及长期海量需求的数据基础设施,产业资本则会进一步介入,用股权关系增强合作稳定性。至于真正涉及产品差异化的真实用户数据、失败数据、恢复策略和长尾场景,头部机器人公司仍然不会轻易交出去。

因此,具身数据行业的终局,很可能不是:“第三方数据公司”PK“机器人企业全部自建”。而是形成一种混合结构底层通用数据,专业化生产;中层数据能力,通过合作和产业投资绑定;最核心的模型反馈与私有部署数据,由头部厂商留在自己的闭环里。

这也解释了为什么2026年我们会同时看到战略合作、产业入股和行业联盟。它们并不是三个互相竞争的答案。而是具身数据产业逐渐成熟之后,在技术、资本和生态三个层面同时出现的专业化分工。

过去的具身智能公司,最重要的问题是:“我的机器人能不能跑起来?”现在,新的问题开始变成:“我怎样让它经历足够多的真实世界,而且经历一次,就能学会一点?”

当机器人真正从展台走向工厂、商店和家庭,决定竞争力的可能不再只是某一次模型发布,也不是某一台机器人跑得有多快。而是背后那台永远不停运转的机器:数据生产、模型训练、真机验证、失败回流,再重新生产数据。

谁能让这个飞轮转得更快、更便宜、更稳定,谁才更有可能跨过从“会演示”到“真能干活”的那道门槛。而到了这一阶段,数据这条路,已经很难再由一家公司独自修完。

连界创新


推荐阅读


产业应用场景


·出海!中国具身智能企业在全球市场大“杀”四方!

·比人形更快进入家庭?具身智能宠物机器人迎爆发!

·文娱巨星!人形机器人“表演大乱斗”,谁赢了?

·商业导览成具身智能商业化破局点?

·巡检机器人之困,场景刚需,但这一问题亟待解决


机器人本体企业


·仿生机器人=伴侣机器人?一文为仿生机器人正名!

·乐聚Taskor,为人形机器人规模化进厂按下“快进键”

·具身智能争霸赛打响!四大核心区都有哪些“扛把子”?

·CES 2026|星动纪元携人形机器人家族亮相

·智元CES放大招!开源Genie Sim 3.0强的可怕!


供应链动态


·零部件企业跨界突围!这些企业上大分!

·夺取物理世界的入场券:具身智能操作系统拆解

·人形机器人关节生死局:执行器路线之争与技术博弈

·灵巧手赛道“激战”,新老玩家各执什么王牌?
·开源数据集图鉴!这份具身智能“军火库”请查收

【声明】内容源于网络
0
0
机器人产业应用
由连界创新具身智能中心发起,以场景应用为导向,专注具身领域科技与产业的链接。我们将围绕投资+服务双轮驱动,为科技增长赋能。业务涵盖垂直行业峰会/沙龙、私董会、标杆走访,具身智能行业研究报告与咨询,产业生态系统搭建等。
内容 574
粉丝 0
机器人产业应用 由连界创新具身智能中心发起,以场景应用为导向,专注具身领域科技与产业的链接。我们将围绕投资+服务双轮驱动,为科技增长赋能。业务涵盖垂直行业峰会/沙龙、私董会、标杆走访,具身智能行业研究报告与咨询,产业生态系统搭建等。
总阅读5.2k
粉丝0
内容574