- 首批上线 8000+ SKU,涵盖翻新手机、平板、电视、游戏机、智能手表、PC及智能家居等品类。
- 预计到年底,SKU数量将扩充至 4万。
- 翻新手机为核心品类,部分机型价格较全新机低约 50%。
- 卖家需 100%为欧洲注册主体,由Orange统一管理接单时效、发货、客服及售后。
Orange为何布局电商平台?
Orange在法国拥有3400万客户,多年位居Arcep移动网络榜首,并荣获2026年法国“年度客服”称号。其具备极高的品牌信任度,但缺乏“高性价比科技商品”的供给。利用运营商的信用背书销售翻新机、配件及智能硬件,精准契合了法国消费者的两大核心诉求:
- 应对通胀,追求高性价比商品。
- 认同环保理念与循环经济,青睐本地翻新商品。
在法国,购买二手或翻新商品已成为常态,Back Market的崛起便是证明。因此,Orange亲自下场布局电商平台顺理成章。
对中国跨境卖家的启示
对于中国卖家而言,Orange Marketplace的入驻规则传递了明确的信号:
- 非欧盟企业将被直接拒之门外,平台要求卖家必须具备欧洲注册主体。
- 卖家需具备法国或欧盟公司资质,并提供法语客服及本地退换货服务。
- 翻新机、配件及智能小件等商品,相比全新商品更容易通过审核并实现高转化。
- 若想获取Orange的流量扶持,卖家必须接受平台的履约SLA(服务等级协议),单纯铺货等待订单的模式已不再适用。

法国电商市场格局解析
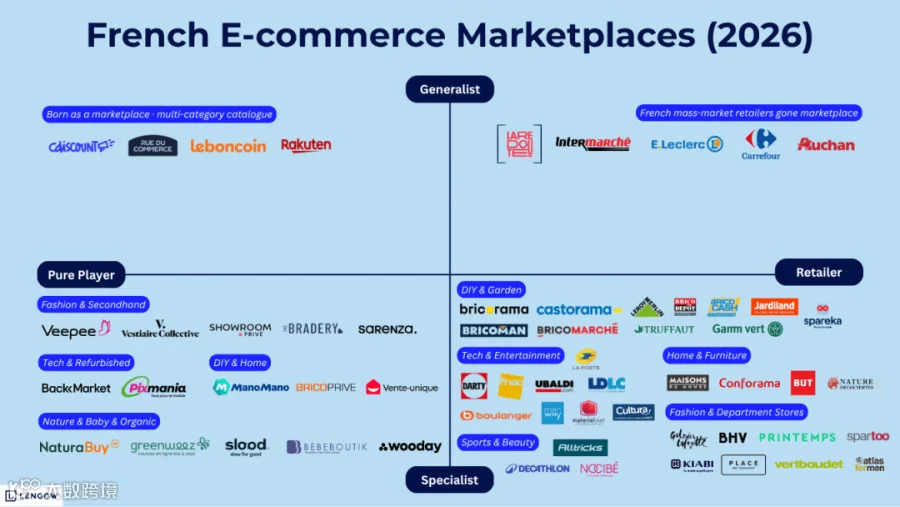
法国是欧洲第二大电商市场(仅次于德国),在线购物者超5000万。该市场具有客单价高、退货规则严格、语言文化壁垒较高等特点。以下是法国电商市场的主要参与者:
1. 全品类巨头
- Amazon.fr:法国流量第一平台,Prime与FBA是转化的核心底盘。在3C、家居、图书等品类优势显著,但广告成本较高,价格竞争激烈。
- Cdiscount:法国本土全品类第二大平台,主打性价比,对中国卖家相对友好。小家电、家居、玩具等品类表现强劲。
- Leclerc / Carrefour:商超系电商平台,生鲜与在线下单线下提货业务强势,第三方卖家机会多集中于供应链型合作。
2. 垂直与本地零售系
- Fnac Darty:主营图书、影音、消费电子及大家电,售后服务信任度高,是电子与家电品牌的首选入驻平台。
- Boulanger:聚焦消费电子与家电,是法国本土连锁零售商线上化的代表。
- ManoMano:专注于DIY、园艺及工具品类,非常适合中国五金、户外及小机械供应商。
- La Redoute:主打法式家居与服饰,具有品牌调性的单品在此更具机会。
- Decathlon:以运动户外自营为主,第三方卖家空间有限,但品牌曝光价值极高。
3. 循环经济与二手时尚
- Back Market:欧洲翻新电子产品头部平台,也是Orange此次布局的直接竞争对手。
- Vinted:二手时尚领域的霸主,在法国年轻群体中渗透率极高。
- Veepee:以闪购清货模式为主,适合处理过季或尾货商品。
- Rakuten France(原PriceMinister):主打二手与返利业务,近年来市场存在感有所下降。
- Zalando:主攻全新服饰,与Vinted共同占据法国时尚市场的两端。
4. 内容与社交电商
- TikTok Shop法国站:在黑五前夕投入十亿级资源,美妆、家居及礼赠品是其主打的黑五爆款。
- Instagram / Pinterest:核心种草阵地。虽非直接成交场,但对法国用户的消费决策具有重要影响力。
5. 中国出海平台现状
- AliExpress:低价小件仍有市场,但在监管与税务压力下,整体存在感有所减弱。
- SHEIN:快时尚流量表现稳定,深受法国Z世代消费者认可。
- Temu:价格锚点优势明显,但面临法国市场日益严格的合规、售后及环保审查。
总结:Orange Marketplace的本地化战略
法国本土消费者中,有60%更倾向于信任本地网站。如果平台页面非法语、退换货政策不清晰或缺乏物流追踪,即便流量涌入也无法有效留存。French users prefer local platforms.
Orange Marketplace的上线,并非单纯为了开辟“新流量金矿”,而是法国市场“本地化+循环经济+运营商信任”的一次深度整合。
其对卖家的画像要求十分明确:
欧盟主体 + 法语运营能力 + 本地仓及退件处理 + 翻新/智能硬件/配件供应链 + 满足平台严格的履约SLA。