

马士基近日确认订造26艘LNG动力新船,以扩充和更新船队。但日德兰银行高级分析师Haider Anjum指出,为巩固市场地位,马士基或需追加订单。这可能从2028年起挤压其股息与股票回购空间。
26艘新船,可能还不够
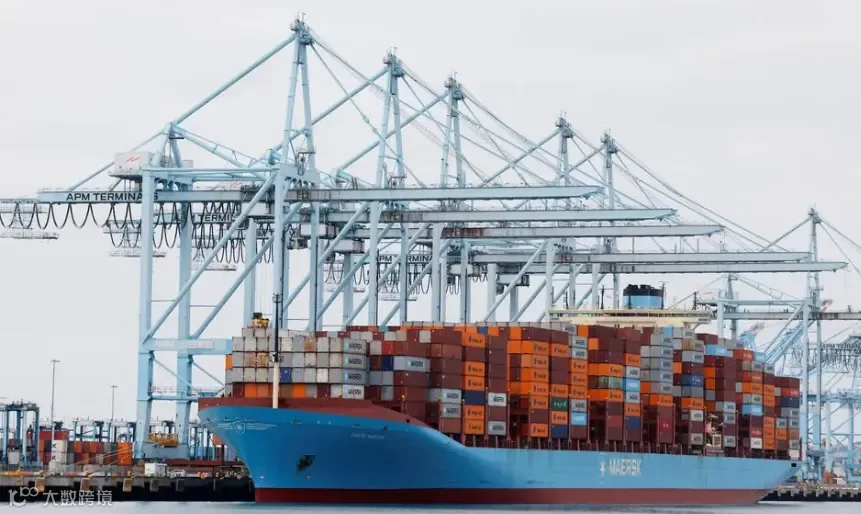
马士基上周确认,26艘新船预计于2029至2030年间交付。同时,若坚持25年船舶使用年限,2006年交付的8艘E级船也将在未来几年退役。
与此同时,竞争对手仍在扩张。达飞和地中海航运持续增加运力,其手持订单运力与现有船队之比正逼近50%。
Anjum测算,若马士基也将该比例提升至约50%,并扣除退役的8艘E级船,共需订造62艘18,600 TEU新船(含已公布的26艘)。
这意味着马士基还需追加36艘。该数字为分析师的情景测算,并非既定计划。
Anjum认为,这与马士基CEO柯文胜此前“采取更积极策略”的表态相吻合。

造船总投入或超130亿美元
Anjum估算,62艘新船的总投资将超130亿美元。
作为参照,马士基集团当前资本开支指引为50亿至55亿美元;2025年海运业务实际资本开支为36亿美元(主要用于维护)。
不过,造船款通常分期支付(签约时付约10%,余款在交付前结清),无需一次性付清。
即便订造全部62艘,首期付款约13亿美元,短期内股票回购仍有空间。
2028年起,付款压力或集中显现
真正的压力将在2028至2029年显现。届时各年份订单分期款叠加,仅新船建造年度支出或逼近35亿美元。
叠加参照2025年约36亿美元的维护等基础投入,海运业务年度资本开支或达71亿美元(且该基准估计仍偏保守)。
且上述测算尚未包含码头和物流业务的年度投入。
Anjum据此判断,2028年起,马士基用于股息和回购的资金空间或被完全挤占。若恰逢行业低谷,影响将更甚,因市场历来认可公司在低谷期进行回购。
需注意,此判断不代表马士基已决定削减分红或停止回购,实际结果取决于后续订船规模、付款安排及经营表现。
截至本周四上午,马士基B股上涨1.3%,报23,350丹麦克朗(约合3,599美元)。