


中东航运市场正遭遇历史性剧烈冲击。
霍尔木兹海峡局势持续升级,已从区域性海上安全事件,演变为影响全球供应链的重大变量。
当前中国至阿联酋主流航线,运价、运输时效、保险成本同步剧震,多项核心物流指标恶化程度甚至超过疫情时期。
在运费暴涨、船期拉长、核心港口中转衰退及替代航道风险叠加的多重压力下,中国对中东出口贸易链正式迈入高成本、长周期、高风险的新阶段。
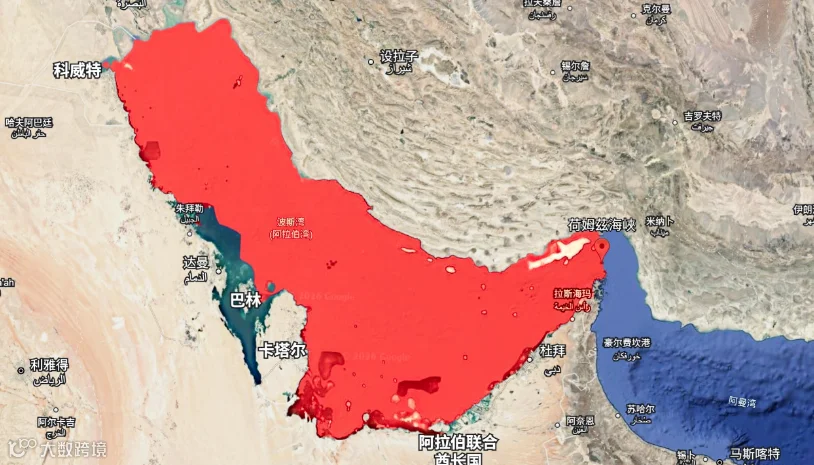
此次冲击并未局限于中东航线。
全球航运网络高度一体化,头部船企在船队调度、燃油采购、海事保险及港口资源上深度共享。
阿联酋遇袭引发的航道梗阻,在重创中东航线的同时,正通过运力抽离、燃油涨价、保险溢价、港口资源挤占四大传导路径,向全球其他航线蔓延。
01
成本三重抬升
据《金融时报》数据,霍尔木兹海峡局势升级后,中东海运面临成本与时效双重承压:
1. 海运费最高暴涨 8 倍
危机前,中国发往阿联酋的40尺柜主流运价约1250美元;当前同航线即期报价最高飙升至10000美元,短期涨幅达8倍。
2. 运输时长翻倍,资金周转压力陡增
原30天的全程运输周期,受绕航、拥堵及查验影响拉长至60天。
船期延误直接推高了外贸企业的库存、交付与回款周期。
3. 海运保险溢价超 7 倍
地缘风险推高货运险费用,单箱保险成本从120美元激增至1000美元,成为出口中东的新增固定支出。
成本暴涨的底层原因是航道通航量大幅萎缩。
行业统计显示,霍尔木兹海峡集装箱船舶通行量较危机前暴跌94%,这条中东核心航运通道近乎瘫痪。
部分船舶为规避风险主动关闭AIS信号,实际通航活跃度低于账面统计,市场隐性风险持续累积。
迪拜杰贝阿里港作为海湾核心中转枢纽,作业效率明显下滑,货物大量积压。
货流被迫分流至阿曼、沙特吉达港、豪尔法坎港等替代节点。
Xeneta数据显示,危机后中国至吉达港运价上涨256%,至豪尔法坎港涨幅达479%,40尺柜运价突破10600美元。
马士基、达飞等头部船司已启动中东专项调价,新增风险附加费与燃油附加费。
马士基:途经霍尔木兹海峡船舶每箱加收1000美元风险附加费;
达飞:宣布自10月1日起征收紧急燃油附加费,覆盖干线及区域支线。
02
连锁传导
亚欧航线首当其冲。
亚洲至欧洲主干航线依托红海-苏伊士运河,南端曼德海峡与霍尔木兹海峡形成“双峡危机”。
数据显示,9月17日曼德海峡船舶通行量仅23艘,近十日日均通行26艘,大量船舶一度被迫绕行好望角,航程额外增加10–14天。
虽近期马士基、赫伯罗特逐步恢复部分苏伊士通航,但风险溢价与船期不确定性犹存。
中东冲突的影响还将向其他航线扩散。
全球航运共用船队、燃油、保险与港口调度体系,冲击将层层传导,主要体现在四方面:
1. 船队运力重新调配
中东航道风险上升后,部分船舶被迫改道绕行,单船周转天数拉长,全球有效运力被动缩水。
船司优先保障高溢价航线,导致旺季期间其他航线舱位随之收紧,甩柜风险上升。
2. 原油与船燃价格上行
霍尔木兹海峡承担全球大量原油外运,局势紧张直接推升布伦特原油价格,船用燃料油跟随上涨,推高所有跨洋航线的共同成本。

3. 海事保险溢价扩散
保险机构在评估全球海域风险时,中东海域冲突会拉高整体海事风险定价。
即便船舶不走波斯湾,保险公司也会重估远洋航行的系统性地缘风险,其他航线的战争险、货运险报价亦存在上调可能。
若局势持续恶化,保赔协会收紧承保条件,所有远洋出口企业都会受到波及。
4. 双航道共振
霍尔木兹海峡叠加曼德海峡双重风险,红海-苏伊士通道安全性起伏不定。
船企会在“绕行好望角”和“恢复苏伊士通航”之间反复切换,亚欧航线船期稳定性持续波动。
而欧美航线与亚欧航线共用部分大型集装箱船,亚欧线船舶周转紊乱,会进一步干扰全球船舶排期。
写在最后
阿联酋遇袭引发的霍尔木兹海峡震荡,不仅是区域性航运危机,更是向外扩散的全球供应链扰动。
中东航线运价跳涨、船期拉长,仅仅是风暴的前奏。
运力抽离、燃油涨价、保险溢价,将沿着全球航运网络传导至各大航线。
无论企业业务布局在中东还是其他海外市场,均需警惕隐性物流成本与舱位风险。
建议提前锁定舱位、完善报价调价条款、预留交付延误缓冲周期,以最大限度降低地缘冲突带来的供应链损失。