

GRI调查显示,电池储能系统(BESS)成为墨西哥能源投资最受看好的方向。可再生能源扩张、近岸外包和数据中心建设正不断推高电力需求,但电网瓶颈与监管细则仍考验着资本的落地效率。
内容目录
01、42%看好BESS,电网约束与近岸外包推高储能需求
02、380亿美元规划与38%清洁能源目标,电网瓶颈下的投资竞速
01、近岸外包推高储能需求
GRI研究所发布的报告显示,大规模储能和可再生能源发电是墨西哥能源行业最具投资潜力的两大方向。调查中,42%的受访者将电池储能系统(BESS)视为前景最佳的细分领域,大规模可再生能源发电以38%的比例紧随其后。
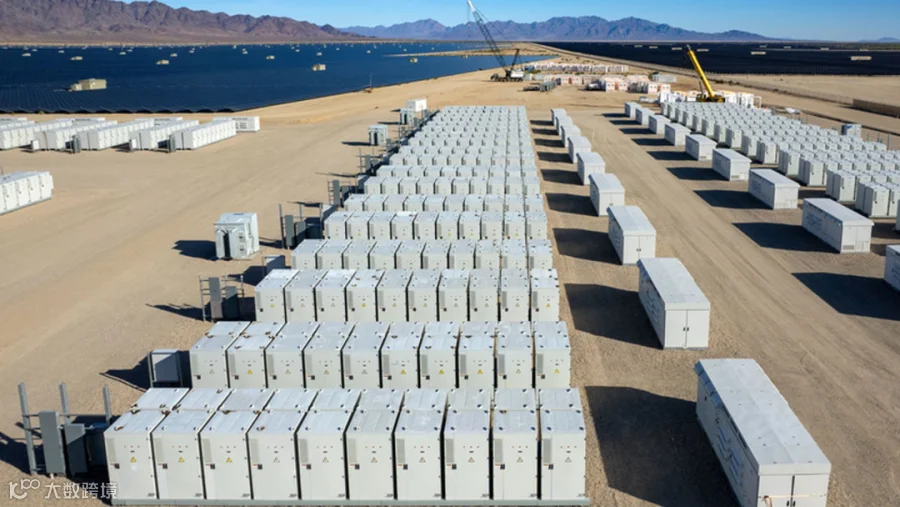
GRI基础设施与能源合伙人兼总经理莫伊塞斯·科纳指出,这一判断源于技术现实:可再生能源在墨西哥电力系统中的占比不断提升,但电网约束和电压波动时有发生,增加了工业企业的额外成本。因此,储能不仅是新增装机的配套设施,更被视为提升系统可靠性和灵活性的关键环节。
科纳在接受采访时表示:“储能是提升系统可靠性和灵活性的核心。近岸外包正进一步加大这一压力,直接推高了对大规模储能的需求。”
在市场层面,这一结果反映了投资者预期到的现实需求,但BESS的商业模式仍有待更明确的监管规则来界定。“GRI温度计”旨在衡量基础设施和能源领域领袖的看法、预期和优先事项,本期调查共有46名来自投资、开发、银行、行业企业、大型用能客户及政府部门的代表参与。
调查显示,68%的受访者认为当前形势稳定或需保持谨慎,44%的人在投入新增资本前仍处于观望状态。但市场机会并未消失。科纳认为,自2025年以来推进的改革已初见成效,但项目执行进度仍滞后于需求。国家与私营企业间的治理规则、风险分担和缓释机制仍需提高透明度。
墨西哥的结构性条件依然吸引资本。历史高位的需求促使资金留在当地,《美墨加协定》、近期创纪录的外国直接投资,以及工业和数字化需求的扩张,共同构成了有利环境。与此同时,完善基础设施公私合作模式、提升法律确定性、监管效率和环境许可效率,仍是市场向政府部门提出的核心诉求。
02、电网瓶颈下的投资竞速
目前,墨西哥能源行业仍高度依赖从美国进口天然气,但官方目标是到2030年将清洁能源在国内发电中的占比提升至38%。科纳认为,墨西哥正迈向更清洁的能源结构;即便与美国政策路径出现分化,能源结构多元化的趋势仍有望持续推进。

近岸外包和数字化正将墨西哥的电力需求推至历史高位。科纳指出,北部和中部的近岸外包走廊直接推高了对关键负荷所需储能和稳定电力的需求,数据中心市场的扩张也带来同等压力。对投资者而言,需求端的快速增长意味着储能、可再生能源和稳定供电能力将更紧密地绑定。
然而,电网基础设施仍是最突出的瓶颈。科纳表示,若输电线路已接近满负荷运行,仅增加发电能力是不够的。这也解释了为何52%的“GRI温度计”受访者将电网扩建和现代化列为公共议程的核心优先事项之一。
墨西哥联邦电力委员会(CFE)8月底公布的计划显示,到2030年,能源行业投资将达6513亿墨西哥比索(约合380亿美元)。其中,发电环节投资4673亿比索,且82%将投向可再生能源;输电和配电环节分别获得1320亿比索和520亿比索。这一资金安排表明,能源转型的成败取决于发电侧扩张与电网升级能否同步落地。
在跨境合作方面,巴西国家石油公司(Petrobras)与墨西哥国家石油公司(Pemex)于今年6月签署了联合项目开发谅解备忘录,涉及天然气加工与液体回收、能效提升、减排、碳捕集及低碳燃料生产。该协议有效期为两年且可续期,但不构成投资、合伙、财团或合资企业方面的具约束力承诺。
科纳还指出,天然气基础设施被视为未来几年墨西哥最具吸引力的投资领域之一,但相关规划同样面临挑战。“GRI温度计”关于天然气的两项主要发现表明,行业需采取更全面、由国家统筹的方式,才能有效应对供气、网络和转型之间的协调难题。